




Même si vous comprenez que la « déduction des dépenses » est importante pour réaliser des économies d'impôt dans le cadre du trading forex à l'étranger, vous ne savez peut-être pas quelles dépenses sont déductibles ni quel pourcentage de celles-ci peut être déduit
Cet articleprésentera les dépenses déductibles lors d'opérations de change à l'étranger, ainsi que le pourcentage de dépenses à déclarer.
Comprendre le traitement fiscal des dépenses peut vous permettre de réaliser d'importantes économies d'impôt. En cas de doute sur les dépenses admissibles, veuillez consulter ces informations
Conclusion | Points clés concernant les dépenses liées au trading de devises à l'étranger
- Exemples typiques de dépenses entièrement déductibles : frais de transaction, EA/indicateurs, VPS, ouvrages sur le Forex, frais de participation à des séminaires (y compris le transport et l’hébergement) et honoraires d’expert-comptable.
- Répartition des dépenses du ménage: 10 à 20 % pour les communications, 5 à 10 % pour l’électricité et 5 à 15 % pour le loyer. Justifiez ces pourcentages (en fonction notamment des heures d’ouverture et de la superficie de votre espace de travail).
- Il n'y a pas de plafond pour les dépenses, mais la décision finale revient à l'administration fiscale. Les reçus et justificatifs doivent être conservés pendant au moins 5 ans, et les dépenses sans lien avec les opérations de change ne doivent pas être incluses.
- Le matériel d'une valeur supérieure à 100 000 yens estsoumis à amortissement. Les marges sont comptabilisées en résultat etne peuvent donc pas être considérées comme des charges.
Cet article a été rédigé par l'équipe éditoriale de MoneyCharger conformément à sa politique de création de contenu , à partir des informations publiques de l'Agence nationale des impôts (données d'août 2026 et système applicable à partir de l'année d'imposition 2025). Les montants d'impôt et les déductions étant variables selon la situation personnelle, nous vous recommandons de consulter les dernières informations de l'Agence nationale des impôts ou de vous adresser à un conseiller fiscal avant de remplir votre déclaration de revenus. Pour les précautions à prendre concernant l'utilisation de courtiers en devises étrangers, veuillez également consulter les informations publiées par l'Agence des services financiers , et pour les questions de consommation, veuillez consulter les informations publiées par l'Agence de la protection du consommateur
Pour plus d'informations concernant la fiscalité des opérations de change à l'étranger, veuillez consulter le guide complet sur la fiscalité des opérations de change à l'étranger
Règles fiscales applicables au trading de devises à l'étranger
Si vous réalisez un profit supérieur à un certain montant grâce au trading de devises à l'étranger, vous êtes tenu de déposer une déclaration de revenus
De plus, le système fiscal diffère considérablement du système de change national, notamment par l'impossibilité de reporter les pertes
Ce qui suit explique en détail les règles relatives à la fiscalité des opérations de change à l'étranger
- Les opérations de change à l'étranger sont soumises à une fiscalité complète
- Les pertes issues du trading de devises à l'étranger ne peuvent être reportées
- Les pertes liées aux opérations de change domestiques ne peuvent être compensées par les bénéfices issus de ces mêmes opérations
Les opérations de change à l'étranger sont soumises à une fiscalité complète
Le mode d'imposition des bénéfices en devises diffère entre les opérations de change à l'étranger et les opérations de change nationales ;les opérations de change à l'étranger sont soumises à une « imposition globale », tandis que les opérations de change nationales sont soumises à une imposition distincte basée sur la déclaration.
L'imposition globale calcule l'impôt sur le revenu en additionnant différents types de revenus. En revanche, l'imposition séparée est une méthode d'imposition selon laquelle l'impôt sur le revenu est calculé séparément des autres revenus
Revenus soumis à l'impôt global
- revenus d'intérêts
- Revenus de dividendes
- Revenus immobiliers
- revenus d'entreprise
- Revenu salarial
- plus-values
- revenu temporaire
- Revenus divers
De plus, alors que le taux d’imposition des devises domestiques est un taux fixe de 20,315 %, incluant l’impôt spécial sur le revenu de reconstruction,les devises étrangères utilisent un système d’imposition progressif où le taux d’imposition augmente à mesure que le montant du revenu augmente.
Les opérations de change à l'étranger peuvent entraîner un impôt sur le revenu allant jusqu'à 45 % (environ 55 % en tenant compte de la taxe locale de 10 %), ce qui signifie que plus vos bénéfices sont importants, plus votre charge fiscale est lourde
| Revenu imposable | taux d'imposition | Montant de la déduction |
|---|---|---|
| De 1 000 yens à 1 949 000 yens | 5% | 0 yen |
| De 1 950 000 yens à 3 299 000 yens | 10% | 97 500 yens |
| De 3 300 000 yens à 6 949 000 yens | 20% | 427 500 yens |
| De 6 950 000 yens à 8 999 000 yens | 23% | 636 000 yens |
| De 9 000 000 yens à 17 999 000 yens | 33% | 1 536 000 yens |
| De 18 000 000 yens à 39 999 000 yens | 40% | 2 796 000 yens |
| Plus de 40 000 000 yens | 45% | 4 796 000 yens |
Source :Agence nationale des impôts | Taux d'imposition sur le revenu
Bien que le seuil d'équilibre fiscal entre le trading de devises à l'étranger et le trading de devises national se situe aux alentours de 4,8 millions de yens de revenu imposable , en fonction du montant des dépenses déductibles, le trading de devises à l'étranger peut s'avérer plus avantageux fiscalement même au-delà de ce montant. Des calculs détaillés sont expliqués dans le Guide complet de la fiscalité du trading de devises à l'étranger
Les pertes issues du trading de devises à l'étranger ne peuvent être reportées
Alors que le trading de devises domestique vous permet de reporter vos pertes,ce n'est pas le cas pour le trading de devises international.
Report des pertes : Ce système vous permet de reporter les pertes de l'année en cours à l'année suivante et de les imputer sur vos bénéfices. Même en cas de bénéfice important l'année suivante, vous pouvez réaliser des économies d'impôt en le compensant par les pertes de l'année précédente
Il est important de noter que si vous subissez des pertes importantes après la fin de l'année et que vous êtes dans l'incapacité de payer vos impôts, cela sera considéré comme de la fraude fiscale et vous vous exposerez à de lourdes sanctions. Par conséquent, si vous terminez l'année avec un bénéfice et que vous devez déposer une déclaration de revenus, il est recommandé de prélever à l'avance le montant de l'impôt dû
Les pertes liées aux opérations de change domestiques ne peuvent être compensées par les bénéfices issus de ces mêmes opérations
Le trading de devises à l'étranger, soumis à une imposition globale, et le trading de devises national, soumis à une imposition distincte, sont classés dans des catégories de revenus différentes, de sorte que les profits et les pertes ne peuvent pas se compenser
Par conséquent, même si vous réalisez un bénéfice d'un million de yens grâce au trading de devises à l'étranger et une perte de 500 000 yens grâce au trading de devises national, vous devrez tout de même payer des impôts sur ce million de yens
Compensation des pertes : Système permettant de compenser les profits et les pertes subis au cours du même exercice financier
| Change de change à l'étranger | Change domestique | |
|---|---|---|
| Classification fiscale | Fiscalité globale | Imposition séparée sur déclaration |
| taux d'imposition | 5%〜45% | 20.315% |
| Report des pertes | Impossible | Possible |
| Compenser les profits et les pertes | Autorisé uniquement au sein de la même catégorie de revenus divers | Autorisé uniquement dans le cadre du commerce à terme, etc |
toutefoispossible de cumuler et de déclarer les profits et les pertes relevant de la même catégorie de revenus divers. Par exemple : les profits et les pertes provenant d’autres courtiers forex étrangers, du trading de cryptomonnaies sur le marché des changes et des revenus d’affiliation.
Lorsqu'on utilise à la fois le trading de devises à l'étranger et sur le marché national, il est important de bien comprendre les différences de taux d'imposition et de classifications fiscales
Points clés à connaître concernant les dépenses liées au trading de devises à l'étranger
Il y a cinq points clés à retenir concernant les dépenses liées au trading de devises à l'étranger :« Il est impératif d'enregistrer tous les bénéfices », « La décision finale quant à leur approbation revient à l'administration fiscale », « Seules les dépenses liées à la transaction sont prises en compte », « Les dépenses ne peuvent pas être reportées à l'année suivante » et « Les catégoriessont quasiment identiques à celles utilisées pour le trading de devises national. »
Passons en revue chaque élément pour nous assurer que vous pouvez correctement comptabiliser vos dépenses lors de votre déclaration de revenus
- Si vous réalisez un profit grâce au trading de devises à l'étranger, il est plus avantageux fiscalement de le déduire en tant que dépense
- Il vous appartient de décider si vous souhaitez ou non réclamer des dépenses
- Seules les dépenses liées à la transaction peuvent être déduites
- Les dépenses ne peuvent pas être reportées à l'année suivante
- Les éléments pouvant être déclarés comme dépenses sont quasiment les mêmes que ceux liés aux opérations de change nationales
Si vous réalisez un profit grâce au trading de devises à l'étranger, il est plus avantageux fiscalement de le déduire en tant que dépense
Bien que des impôts soient prélevés sur les bénéfices dépassant un certain montant provenant du trading de devises à l'étranger, la déduction des dépenses lors du dépôt de votre déclaration de revenus peut s'avérer très efficace pour réduire votre charge fiscale
La raison en est que, tandis que le trading de devises national a un taux d'imposition fixe de 20,315 %, le trading de devises international utilise un système d'imposition « progressif » où le taux d'imposition augmente à mesure que les bénéfices augmentent
Si vous avez peu de dépenses déductibles, les économies d'impôt seront minimes, maisplus vous déclarez de dépenses, plus vous pouvez réduire vos impôts.
Bien que les éléments précis qui peuvent être considérés comme des dépenses déductibles ne soient pas divulgués publiquement, vous pouvez espérer des économies d'impôt en incluant toutes les dépenses énumérées dans la section suivante
Il vous appartient de décider si vous souhaitez ou non réclamer des dépenses
Beaucoup de personnes comprennent que les « frais de transaction » et les « coûts d'indicateur » liés au trading de devises peuvent être déduits à titre de dépenses nécessaires, mais il est également possible de déduire partiellement des dépenses telles que les factures d'électricité et le loyer
Toutefois,l'approbation de toutes les dépenses relève du pouvoir discrétionnaire du bureau des impôts, et les catégories de dépenses approuvéesne sont pas divulguées publiquement.
Il vous appartient donc de décider quelles dépenses inclure et dans quelle mesure. En cas de doute, il serait judicieux de consulter un expert-comptable ou un autre professionnel
Seules les dépenses liées à la transaction peuvent être déduites
Lors de votre déclaration de revenus relative aux opérations de change à l'étranger, seules les dépenses liées à la transaction peuvent être déduites
Par exemple, les types de dépenses suivants sont souvent approuvés par les autorités fiscales
- Frais de transaction
- coûts des indicateurs
- Livres relatifs au change
Cependant, les dépenses sans lien avec les opérations de change, telles que les frais de transport, les frais de livres et les frais de repas, ne sont pas déductibles. Même si vous tentez de les déclarer en pensant « ne vous ferez pas prendre », les enquêteurs examineront attentivement non seulement le montant, mais aussi le détail des dépenses ; vous serez donc certainement repéré
sans précautions adéquatespeut entraîner de lourdes sanctions; il est donc important de mettre en œuvre des mesures d'optimisation fiscale conformément à la loi.
Les dépenses ne peuvent pas être reportées à l'année suivante
Vous ne pouvez pas reporter les dépenses à l'année suivante et les utiliser pour réduire vos impôts, simplement parce que « les bénéfices étaient faibles cette année ».
Les dépenses liées aux opérations de change, telles que les livres, payées au cours de l'exercice, doivent être comptabilisées en charges de cet exercice. Par exception, les dépenses supérieures à 100 000 yens doivent être amorties et réparties sur plusieurs exercices
Les éléments pouvant être déclarés comme dépenses sont quasiment les mêmes que ceux liés aux opérations de change nationales
Les critères définissant une dépense déductibleidentiques pour les opérations de change internationales et nationales : « dépenses liées aux opérations de change ». Les postes de dépenses et les ratios de répartition des dépenses du ménage présentés dans cet article peuvent être utilisés de manière quasi identique pour la déclaration de revenus relative aux opérations de change nationales.
La différence ne réside pas dans les dépenses elles-mêmes, mais dans la méthode de calcul des impôts. Pour les opérations de change internationales, vous inscrivez vos revenus et dépenses nécessaires dans la colonne « Revenus divers » sous le régime d'imposition global, tandis que pour les opérations de change nationales, vous les inscrivez dans la colonne « Revenus divers, etc., liés aux opérations sur contrats à terme » sous le régime d'imposition séparé
De plus, le trading de devises à l'étranger étant soumis à une imposition progressive, le taux d'imposition augmente avec le revenu. Par conséquent,à dépenses égales, l'avantage fiscal est plus important pour les contribuables à taux d'imposition plus élevé.
Quelles sont les dépenses déductibles lors de transactions sur le marché des changes international ?
Nous allons maintenant vous présenter les dépenses déductibles lors de vos opérations de change à l'étranger. Commençons par un schéma récapitulatif

Ce chapitre expliquera en détail les éléments marqués « Montant total ○ ». En principe, tous ces éléments peuvent être intégralement déduits
- Frais de transaction
- Coût d'achat d'un PC ou d'un smartphone
- Frais de consommables/d'équipement
- Livres sur le trading de devises à l'étranger
- Frais de participation au séminaire, frais de transport et frais d'hébergement liés aux opérations de change
- Coûts d'un contrat VPS pour le trading automatisé
- Coût d'achat des EA et des indicateurs
- Honoraires pour l'embauche d'un expert-comptable fiscal
- Dépenses de divertissement
- Intérêts sur la dette
Frais de transaction
Les frais de transaction encourus lors de la passation d'une commande peuvent être comptabilisés comme des dépenses
sontdes dépenses admissibles. Cependant, les spreads sont inclus dans le compte de résultat et ne peuvent donc pas être déduits des dépenses.
Voici comment vérifier les frais de transaction sur MT4 et MT5 :
- Ouvrez l'écran du terminal MT4/MT5
- Sélectionnez l'onglet « Historique du compte » et cliquez avec le bouton droit
- Cliquez sur « Afficher la colonne » et sélectionnez « Frais » pour voir les frais de chaque transaction
Coût d'achat d'un PC ou d'un smartphone
Les frais d'achat d'un ordinateur ou d'un smartphone, ainsi que d'autres articles tels que des tablettes et des écrans, peuvent être déduits au titre des dépenses professionnelles nécessaires
Toutefois, lors de la comptabilisation du coût d'achat d'un ordinateur ou d'un smartphone,si celui-ci est utilisé à des fins autres que des transactions commerciales, vous devez calculer le pourcentage d'utilisation et le déclarer.
[Exemple]Si vous avez un ordinateur qui coûte 90 000 yens et que votre temps de trading par jour est de 3 heures, alors
90 000 yens × (3 heures ÷ 24 heures) = environ 11 000 yens.
De plus, si le coût d'achat d'un ordinateur ou d'un smartphone dépasse 100 000 yens, la dépense doit être répartie sur plusieurs années (amortissement)
| Coût d'achat d'un PC ou d'un smartphone | Taux de dépréciation | Période d'amortissement |
|---|---|---|
| Moins de 100 000 yens | 100% | Comptabilité forfaitaire |
| 100 000 yens ou plus, moins de 200 000 yens | 33.3% | Comptabilisé sur trois ans |
| Plus de 200 000 yens | 25% | Comptabilisé sur quatre ans |
Frais de consommables/d'équipement
Les consommables suivants peuvent également être enregistrés comme dépenses :
- Carnet de notes
- stylo
- chaise
- bureau
- encre
- post-it
- imprimante
Même si chaque dépense individuelle est minime, le montant total peut s'avérer important sur une année.Conservez les reçus de vos fournitures et de votre matériel au lieu de les jeter.
De plus, en cas de contrôle fiscal, il pourrait vous être demandé de fournir ces documents afin de vérifier si vous avez bien tenu des registres de transactions appropriés
Livres sur le trading de devises à l'étranger
En trading FX, l'étude quotidienne et la collecte d'informations sont essentielles
Vous pouvez également déduire de vos dépenses professionnelles des articles tels que les livres, les journaux et les newsletters par e-mail relatifs au change
Veuillez toutefois noter que les journaux généralistes sans lien avec la transaction ne sont pas admissibles à titre de dépenses
Si le document contient des informations relatives au trading de devises, il est judicieux de le conserver comme preuve
Frais de participation au séminaire, frais de transport et frais d'hébergement liés aux opérations de change
Si vous participez à un séminaire sur le trading FX, vous pouvez déduire non seulement les frais de participation, mais aussi les frais de transport et d'hébergement à titre de frais professionnels
Lors de votre séjour à l'hôtel, veillez à demander un reçu. Pourvos frais de transport (Suica/PASMO), vous pouvez imprimer votre historique d'utilisation en station.Veuillez noter toutefois que le nombre de tickets imprimables varie selon le type de monnaie électronique.
| Types de monnaie électronique | Nombre d'éléments imprimables | période imprimable |
|---|---|---|
| Suica | 100 articles | 26 semaines |
| PASMO | 20 articles | 26 semaines |
| ICOCA | 20 articles | 26 semaines |
Coûts d'un contrat VPS pour le trading automatisé
De nombreuses personnes souscrivent probablement à un VPS (serveur privé virtuel) pour exécuter des opérations de trading automatisées 24 heures sur 24, 365 jours par an
Les frais contractuels avec les fournisseurs d'hébergement, tant nationaux qu'internationaux, sont des dépenses déductibles.Les frais d'utilisation mensuels peuvent également être inclus.
Cependant, certains courtiers forex étrangers offrent un accès VPS gratuit sous certaines conditions ; assurez-vous donc de vérifier auprès du courtier choisi avant de signer un contrat s’il propose un VPS gratuit
Coût d'achat des EA et des indicateurs
Le coût d'achat des indicateurs MT4/MT5 et des logiciels de trading automatisés est également admissible en tant que dépense nécessaire
Les indicateurs MT4 et MT5 peuvent être achetés en utilisant MQL5, etsi vous souhaitez les déclarer comme dépenses, l'enregistrement de l'écran de l'historique d'achat vous permettra de le soumettre comme preuve en cas de contrôle fiscal.
Honoraires pour l'embauche d'un expert-comptable fiscal
Les dépenses telles que les consultations en matière de fiscalité et les frais de déclaration de revenus peuvent également être déduites à titre de frais professionnels
De plus, les frais de transport et les frais de téléphone engagés lors d'une visite au bureau pour une consultation gratuite sont également des dépenses déductibles
Étant donné que faire appel à un expert-comptable pour remplir sa déclaration de revenus coûte généralement entre 50 000 et 100 000 yens, la prise en compte de cette dépense peut permettre de réaliser d’importantes économies d’impôt
Bien que préparer soi-même sa déclaration de revenus puisse permettre d'économiser de l'argent, il est plus sûr de faire appel à un expert-comptable qui gérera les dépenses et garantira l'exactitude des informations
Dépenses de divertissement
, telles que les réunions d'échange d'informations avec d'autres traders FX ou les rassemblements sociaux après les séminaires,peuvent être déductibles à titre de frais de divertissement.
Toutefois, les repas entre amis sans lien avec le Forex ou les réunions purement formelles ne sont pas des dépenses déductibles. Les frais de représentation sont une catégorie pour laquelle des explications concernant leur pertinence pour le trading seront probablement exigées ; il est donc conseillé de conserver une trace écrite des événements (« date, personnes présentes et motif ») et les reçus. En cas de doute, consultez un expert-comptable
Intérêts sur la dette
Si vous utilisez un prêt d'une société de financement à la consommation comme garantie,vous pouvez déduire les intérêts perçus sur le remboursement à titre de dépense.
Cependant, étant donné que contracter des prêts pour trader sur le marché des changes est extrêmement risqué, il est recommandé de ne trader que dans les limites de vos fonds excédentaires
Quel pourcentage des dépenses peut être déduit au titre des frais du ménage lors d'opérations de change à l'étranger ?
Certaines dépenses déductibles dans le cadre d'opérations de change à l'étranger ne peuvent être réclamées qu'en partie, et non en totalité
Cette section décrit les catégories et les pourcentages auxquels les dépenses du ménage peuvent être attribuées. Voici quelques indications :

Coûts de communication PC et smartphone : 10 à 20 %
Vous pouvez déduire environ 10 à 20 % de vos frais de communication liés à votre ordinateur et à votre smartphone à titre de frais professionnels
[Exemple]Si vous utilisez votre smartphone 6 heures par jour à titre personnel et 2 heures à titre professionnel,
soit un total de 8 heures d'utilisation quotidienne, alors 2/8 × 100 % = 25 %.
Vous pouvez déduire 25 % de vos frais de communication à titre de frais professionnels.
La méthode de calcul des frais de communication sur PC est identique. Toutefois, veuillez noter que le coût du smartphone lui-même n'est pas inclus dans les frais de communication et doit être comptabilisé séparément comme un coût d'achat . Seul l'abonnement mensuel est pris en compte
Coûts de l'électricité : 5 à 10 %
Le temps d'utilisation de l'ordinateur (et les coûts d'électricité associés) sera également très probablement comptabilisé en partie comme une dépense professionnelle
Visez un pourcentage d'environ 5 à 10 % etenregistrez et signalez votre temps d'utilisation de l'ordinateur.
Étant donné que la quantité d'électricité utilisée pour les transactions est faible par rapport à la quantité totale d'électricité consommée dans la maison, sachez que si elle dépasse 20 %, vous pourriez faire l'objet d'un contrôle fiscal
Loyer : 5-15%
Lorsqu'il s'agit de déduire le loyer de ses charges professionnelles, une bonne règle générale est de viser entre 5 et 15 %
Il existe deux méthodes pour calculer le ratio : l'une consiste à le calculer en fonction des heures de négociation FX , et l'autre à le calculer en fonction du ratio de la surface de l'espace de travail
Si le calcul est basé sur les heures de négociation, en supposant une journée de négociation de 3 heures, le pourcentage est calculé comme suit
3 heures ÷ 24 heures × 100 = 12,5 %
Si l'on calcule en fonction de la surface de l'espace de travail, en supposant que celui-ci occupe 20 % de la surface totale du logement et que le loyer est de 100 000 yens, le calcul serait le suivant :
100 000 yens × 20 % = 20 000 yens ← Peut être déduit des frais
Le loyer d'une maison entière occupée régulièrement ne peut être déduit des charges professionnelles. En revanche, si vous utilisez l'intégralité des locaux comme bureau pour votre activité de trading de devises, vous pouvez déduire la totalité du loyer
De plus, si vous êtes propriétaire de votre logement,la taxe foncière payée quatre fois par an est également déductible. Le calcul du pourcentage est identique à celui des biens locatifs et se base sur la surface de la pièce utilisée pour le trading de devises.
Différences fiscales en fonction des montants des dépenses
Le trading de devises à l'étranger utilise un système d'imposition progressif, où le taux d'imposition augmente à mesure que vos revenus augmentent
Le taux d'imposition sur le revenu peut atteindre 45 %, et la taxe locale sur les opérations de change à l'étranger est un taux fixe de 10 %, vous pourriez donc finir par payer jusqu'à 55 % d'impôts
| Revenu imposable | taux d'imposition | Montant de la déduction |
| De 1 000 yens à 1 949 000 yens | 5% | 0 yen |
| De 1 950 000 ¥ à 3 299 000 ¥ | 10% | 97 500 yens |
| De 3 300 000 yens à 6 949 000 yens | 20% | 427 500 yens |
| De 6 950 000 yens à 8 999 000 yens | 23% | 636 000 yens |
| De 9 000 000 yens à 17 999 000 yens | 33% | 1 536 000 yens |
| De 18 000 000 yens à 39 999 000 yens | 40% | 2 796 000 yens |
| Plus de 40 000 000 yens | 45% | 4 796 000 yens |
Ci-dessous,en supposant un revenu annuel de 5 millions de yens (revenus provenant uniquement du trading de devises à l'étranger), nous calculerons et présenterons les différences de montants d'impôt pour chaque type de dépense nécessaire.
*Le taux d'imposition de 20 % figurant dans le barème d'imposition, majoré d'une déduction forfaitaire de 427 500 yens, est appliqué. Les déductions de revenus sont limitées à l'abattement forfaitaire (630 000 yens pour l'impôt sur le revenu et 430 000 yens pour 2025 et 2026). La part forfaitaire de l'impôt sur le revenu des résidents et l'arrondi des montants inférieurs à 100 yens sont exclus de cette estimation (données d'août 2026 -Agence nationale des impôts | Abattement forfaitaire).
Dans le cas d'un revenu de 5 millions de yens et de dépenses nécessaires de 100 000 yens
Si votre revenu annuel est de 5 millions de yens, vous serez soumis à un taux d'imposition sur le revenu de 20 % (avec une déduction pour calcul rapide) + 10 % de taxe locale d'habitation + 2,1 % d'impôt spécial sur le revenu de reconstruction
[Formule de calcul de l'impôt sur le revenu]
5 000 000 yens (revenu annuel) - 630 000 yens (déduction de base) - 100 000 yens (dépenses nécessaires) = 4 270 000 yens (revenu imposable)
4 270 000 yens × 20 % - 427 500 yens (déduction simplifiée) = 426 500 yens
[Formule de calcul de l'impôt sur le revenu des résidents]
5 000 000 yens - 430 000 yens (abattement de base) - 100 000 yens (dépenses nécessaires) = 4 470 000 yens 4
470 000 yens × 10 % = 447 000 yens
[Formule de calcul de l'impôt spécial sur le revenu pour la reconstruction]
426 500 yens (montant de l'impôt sur le revenu) × 2,1 % = environ 8 956 yens
Montant total des impôts :
426 500 yens (impôt sur le revenu) + 447 000 yens (taxe de résidence) + 8 956 yens (taxe spéciale sur le revenu de reconstruction) = environ 882 000 yens
Dans le cas d'un revenu de 5 millions de yens et de dépenses nécessaires de 300 000 yens
[Formule de calcul de l'impôt sur le revenu]
5 000 000 yens (revenu annuel) - 630 000 yens (déduction de base) - 300 000 yens (dépenses nécessaires) = 4 070 000 yens (revenu imposable)
4 070 000 yens × 20 % - 427 500 yens (déduction simplifiée) = 386 500 yens
[Formule de calcul de l'impôt sur le revenu des résidents]
5 000 000 yens - 430 000 yens (abattement de base) - 300 000 yens (dépenses nécessaires) = 4 270 000 yens 4
270 000 yens × 10 % = 427 000 yens
[Formule de calcul de l'impôt spécial sur le revenu pour la reconstruction]
386 500 yens (montant de l'impôt sur le revenu) × 2,1 % = environ 8 116 yens
Montant total des impôts :
386 500 yens (impôt sur le revenu) + 427 000 yens (taxe sur les résidents) + 8 116 yens (impôt spécial sur le revenu pour la reconstruction) = environ 821 000 yens
Dans le cas d'un revenu de 5 millions de yens et de dépenses nécessaires de 500 000 yens
[Formule de calcul de l'impôt sur le revenu]
5 000 000 yens (revenu annuel) - 630 000 yens (déduction de base) - 500 000 yens (dépenses nécessaires) = 3 870 000 yens (revenu imposable)
3 870 000 yens × 20 % - 427 500 yens (déduction simplifiée) = 346 500 yens
[Formule de calcul de l'impôt sur le revenu des résidents]
5 000 000 yens - 430 000 yens (abattement de base) - 500 000 yens (dépenses nécessaires) = 4 070 000 yens
4 070 000 yens × 10 % = 407 000 yens
[Formule de calcul de l'impôt spécial sur le revenu pour la reconstruction]
346 500 yens (montant de l'impôt sur le revenu) × 2,1 % = environ 7 276 yens
Montant total des impôts :
346 500 yens (impôt sur le revenu) + 407 000 yens (taxe de résidence) + 7 276 yens (impôt spécial sur le revenu pour la reconstruction) = environ 760 000 yens
Il existe une différence d'environ 122 000 yens d'impôt à payer entre des dépenses de 100 000 yens et de 500 000 yens . Dans cet exemple (pour les contribuables imposés à 20 %), le calcul montre que les impôts sont réduits d'environ 3 000 yens pour chaque tranche de 10 000 yens supplémentaires de dépenses déclarées . L'économie d'impôt par yen est plus importante pour les contribuables imposés à des taux plus élevés ; assurez-vous donc de bien vérifier que vous n'avez omis aucune dépense.
Points à prendre en compte lors de la demande de remboursement de frais liés au trading de devises à l'étranger
Cette section expliquera les points importants à prendre en compte lors de la déclaration de vos dépenses sur votre déclaration de revenus
Pour vous assurer de remplir correctement votre déclaration de revenus, assurez-vous de bien comprendre les points suivants
- Dans certains cas, les dépenses peuvent ne pas être approuvées
- Les dépenses élevées doivent être amorties
- Conservez vos reçus et factures pendant au moins 5 ans
- Les produits à tartiner ne sont pas admissibles aux déductions de frais
- Si les dépenses sont élevées par rapport aux bénéfices, cela peut éveiller des soupçons de fraude fiscale
Dans certains cas, les dépenses peuvent ne pas être approuvées
Bien que les particuliers soient libres de décider des dépenses à inclure et de leur montant admissible, la décision finale quant à leur prise en compte ou non revient à l'administration fiscale
Les critères permettant de déterminer si une dépense est liée aux opérations de change et si le pourcentage est raisonnable seront utilisés, et dans certains cas, la dépense pourrait ne pas être approuvée.
Sachez que l'inclusion de dépenses sans lien avec le trading de devises, ou la déduction intégrale de dépenses telles que le loyer (qui peut être partiellement déduit), pourrait déclencher un contrôle fiscal
Les dépenses élevées doivent être amorties
Les dépenses supérieures à 100 000 yens, comme le coût d'achat d'un smartphone ou d'un ordinateur, doivent être amorties
L'amortissement est le processus qui consiste à imputer le montant dépensé pour l'acquisition d'un actif amortissable en tant que charge annuelle, selon une méthode spécifique.
(Source :Agence nationale des impôts | Aperçu de l'amortissement)
La période d'amortissement varie en fonction de la dépense ;si elle est de 200 000 yens ou plus, elle doit être amortie sur quatre ans.
| Coût d'achat d'un PC ou d'un smartphone | Taux de dépréciation | Période d'amortissement |
|---|---|---|
| Moins de 100 000 yens | 100% | Comptabilité forfaitaire |
| 100 000 yens ou plus, moins de 200 000 yens | 33.3% | Comptabilisé sur trois ans |
| Plus de 200 000 yens | 25% | Comptabilisé sur quatre ans |
Par conséquent, même si vous achetez un smartphone ou un ordinateur coûtant plus de 100 000 yens en fin d’année dans l’espoir de réaliser des économies d’impôt, vous n’en tirerez probablement pas grand-chose
Conservez vos reçus et factures pendant au moins 5 ans
Les reçus et facturesdoivent être conservés comme preuves pendant au moins cinq ans (sept ans pour ceux qui remplissent une déclaration de revenus sur formulaire bleu).
En outre, les documents suivants ont également été acceptés comme preuves
- relevé de virement bancaire
- relevé de carte de crédit
- Captures d'écran sur smartphones et ordinateurs
Même si vous achetez des indicateurs en ligne ou si vous vous abonnez à un VPS, le fait de sauvegarder les informations sur votre ordinateur vous permettra de les soumettre comme preuve en cas de contrôle fiscal
Par mesure de précaution, lors de la conservation de reçus ou de factures, il est important de vérifier que les informations suivantes y figurent clairement
- Date de paiement
- Montant du paiement
- adresse
- Condition
De plus,si les conditions sont remplies, il est possible de conserver les pièces justificatives telles que les reçus sous forme de données électroniques(Loi sur la comptabilité électronique).
Pour plus de détails , veuillez consulter le « Site spécial pour le système de comptabilité électronique » sur le site web de l'Agence nationale des impôts
Les produits à tartiner ne sont pas admissibles aux déductions de frais
Alors que les « frais de transaction » encourus lors du passage d'un ordre de bourse sont comptabilisés comme des dépenses, les spreads ne le sont pas
effet, la marge est incluse dans le taux d'achat et de vente et n'est pas considérée comme une commission.
Les autres frais qui sont considérés comme des dépenses comprennent les frais de dépôt, les frais de retrait et les frais de tenue de compte
Attention, inclure l'écartement dans les dépenses entraînera un double comptage
Si les dépenses sont élevées par rapport aux bénéfices, cela peut éveiller des soupçons de fraude fiscale
Si les dépenses sont excessivement élevées par rapport aux bénéfices, cela peut éveiller des soupçons de fraude et entraîner un contrôle fiscal
Dans certains cas, cela pourrait être considéré comme de la fraude fiscale et entraîner de lourdes sanctions
Bien qu'il n'existe pas de limite supérieure aux dépenses,vous devez les comptabiliser conformément à la loi, dans la limite de votre capacité à présenter des preuves claires.
Comment comptabiliser les dépenses nécessaires dans le trading forex international
Pour déduire les dépenses nécessaires liées au trading de devises à l'étranger, vous devez préparer votre déclaration de revenus en utilisant l'outil « Tax Return Preparation Corner » de l'Agence nationale des impôts et saisir vos revenus et dépenses nécessaires dans la section des revenus divers
Bien que la méthode de soumission au bureau des impôts soit décrite sous « Imprimer et soumettre », ceux qui possèdent une carte My Number Card trouveront la « méthode de la carte My Number Card » plus pratique
① Accédez à la page de préparation des déclarations fiscales de l'Agence nationale des impôts
Je préparerai les documents nécessaires à l'établissement de votre déclaration de revenus
Accédez à la section de préparation de la déclaration de revenus et cliquez sur « Commencer la préparation »
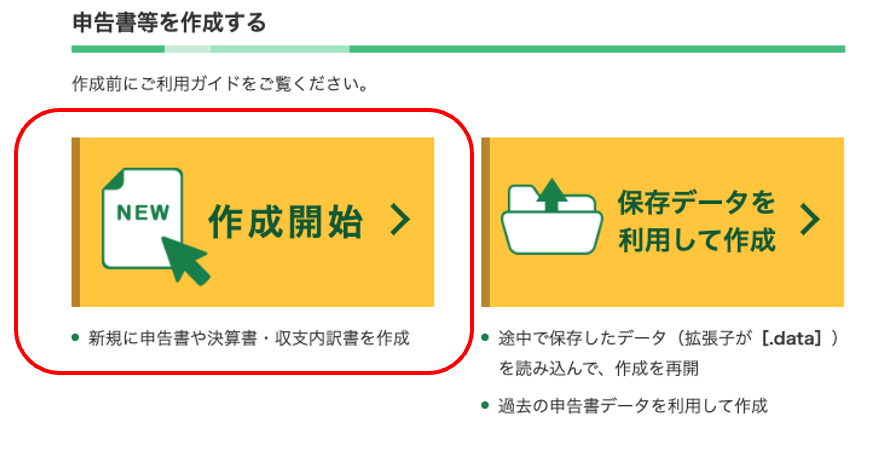
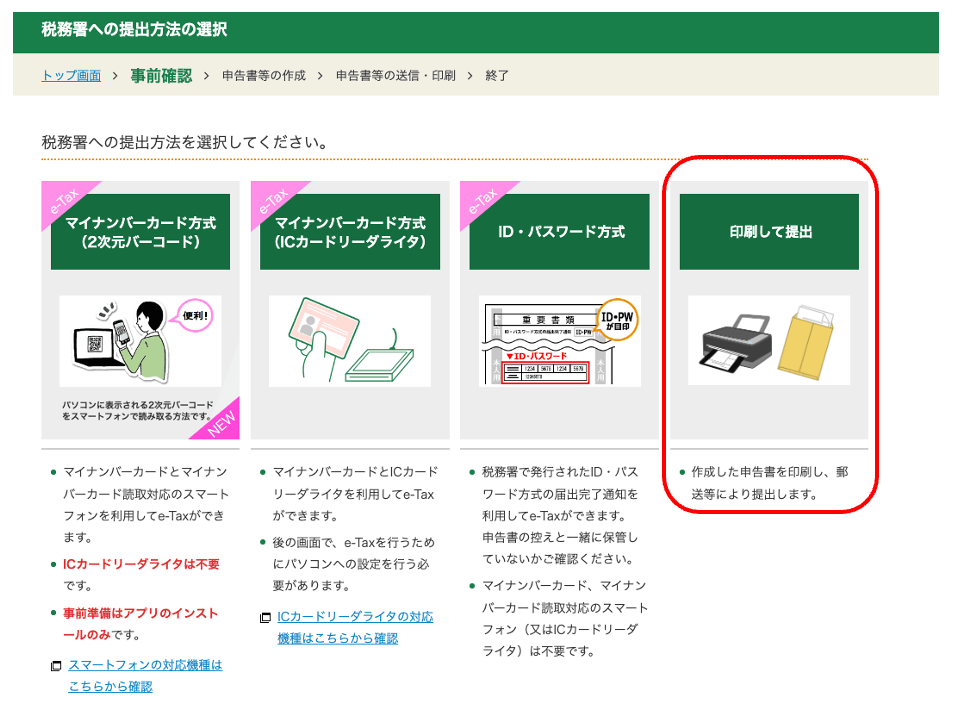
Cette section explique comment imprimer et soumettre votre déclaration de revenus. Cliquez sur « Imprimer et soumettre »
Si vous possédez une carte My Number, nous vous recommandons la méthode « My Number », qui vous permet de réaliser l'intégralité de la procédure sur votre smartphone. Veuillez noter que l'affichage peut varier ; suivez donc les instructions les plus récentes dans la section « Création » lors de l'opération
② Sélectionnez « Impôt sur le revenu » et commencez à créer
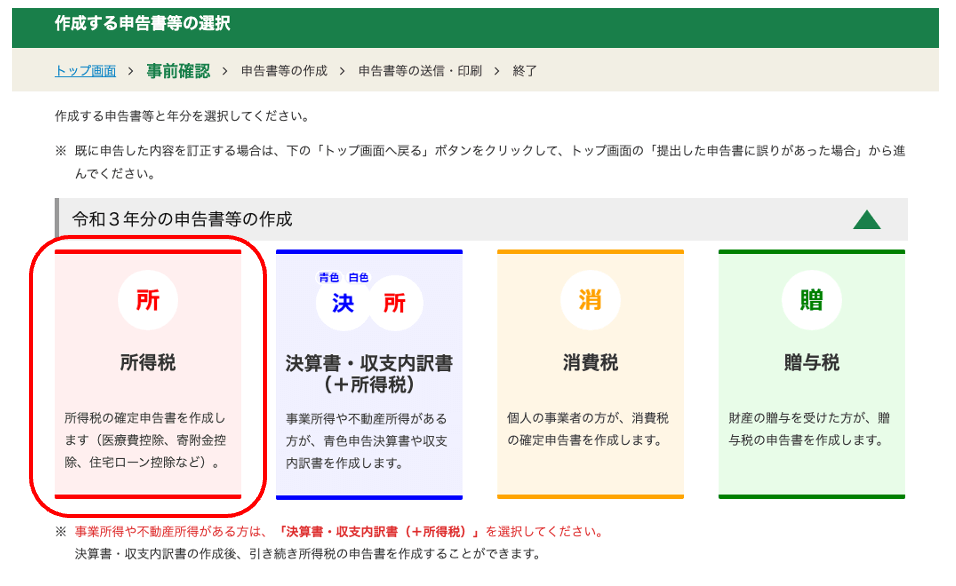
Sélectionnez le formulaire de déclaration de revenus que vous souhaitez préparer
Sélectionnez l'année pour laquelle vous allez déposer votre déclaration de revenus, puis cliquez sur « Impôt sur le revenu »
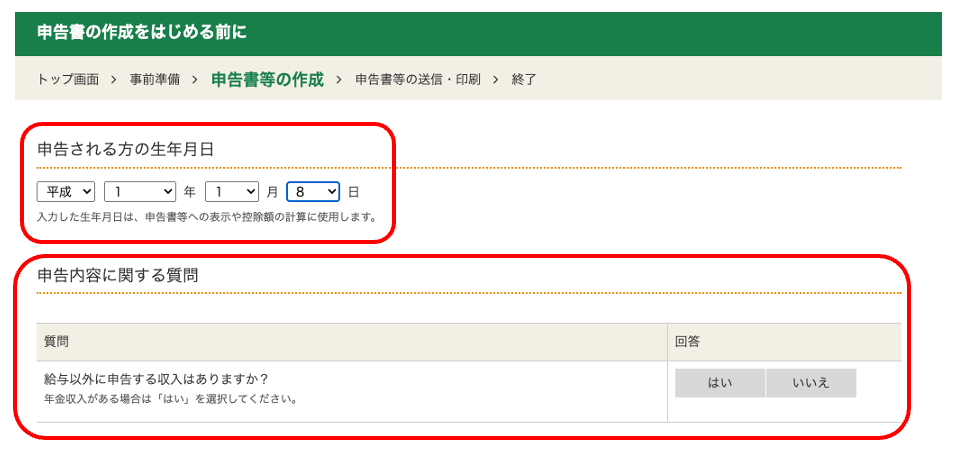
Avant de commencer à préparer votre déclaration de revenus, vous devrez sélectionner la « date de naissance » de la personne qui remplit la déclaration et indiquer si elle a ou non des « revenus autres que son salaire ».
Nous allons maintenant entamer le processus de déclaration de revenus proprement dit
③ Saisissez votre revenu salarial et autres détails conformément aux instructions à l'écran
Saisissez vos revenus ou gains
Veuillez indiquer vos revenus si vous avez des revenus autres que votre salaire ou les revenus issus du trading forex à l'étranger
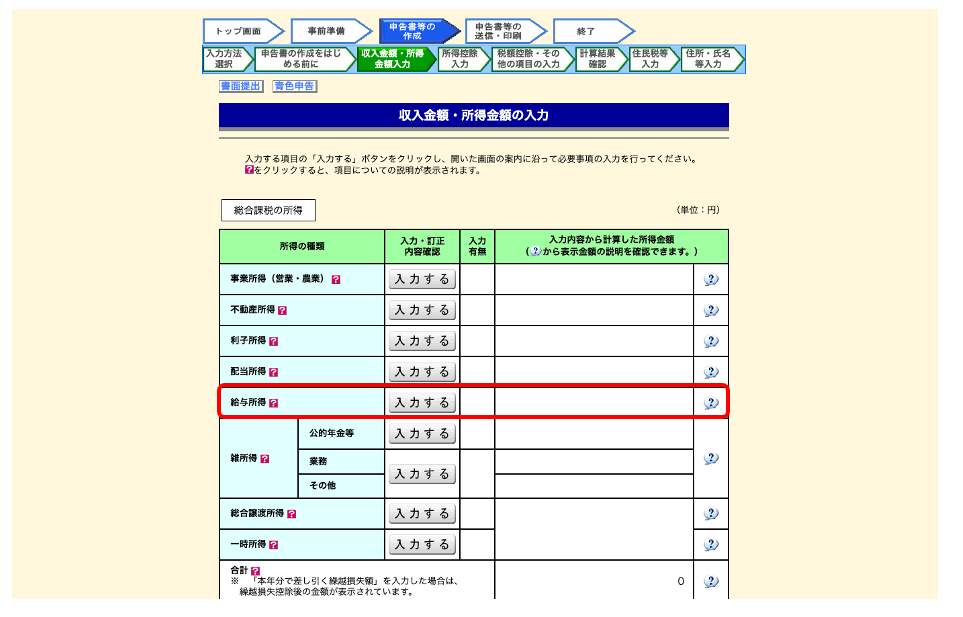
Les personnes percevant un salaire doivent saisir leurs informations en se basant sur le relevé de retenue d'impôt fourni par leur employeur
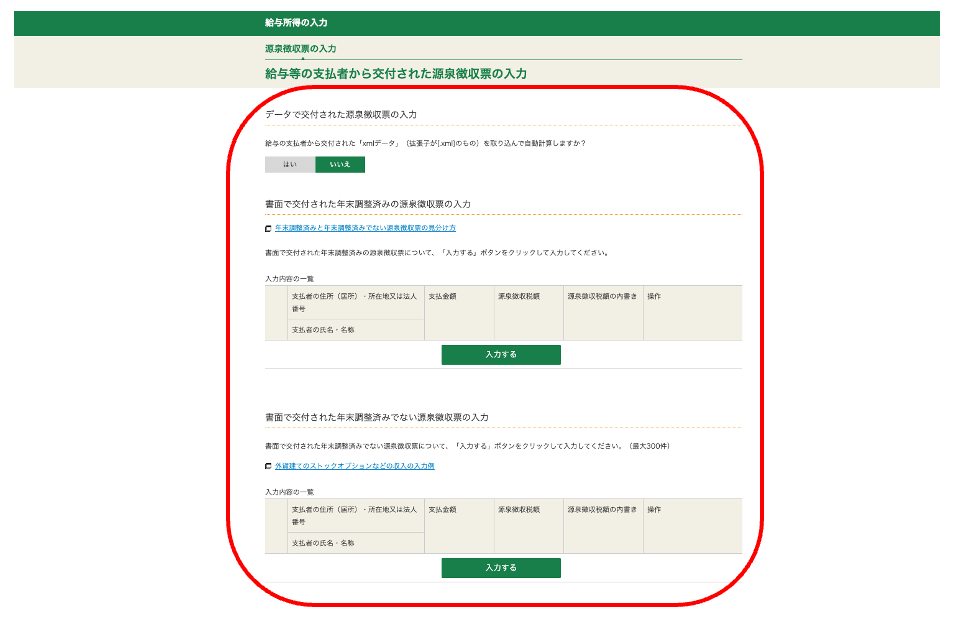
Ceci complète la saisie des informations relatives aux revenus salariaux, etc
Si vous êtes admissible à la déduction de dépenses spécifique, sélectionnez « Oui » pour « Appliquer » et saisissez les informations.
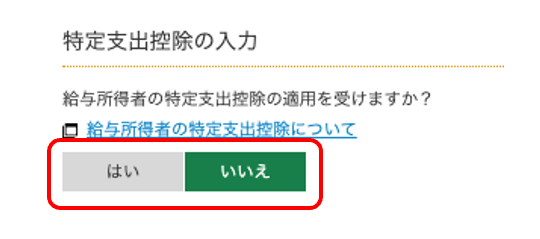
La déduction pour frais spécifiques est un système qui vous permet de déduire de vos revenus les dépenses liées à votre activité professionnelle lorsque vous les supportez personnellement
Si vous engagez des dépenses personnelles pour les sept éléments suivants, vous pouvez les déduire à titre de dépense spécifique
- frais de déplacement domicile-travail normalement considérés comme nécessaires
- Frais de transport lors de déplacements professionnels hors du lieu de travail habituel
- Frais de déménagement liés à une mutation professionnelle
- Frais de formation pour acquérir les compétences et les connaissances nécessaires à l'emploi
- Coûts liés à l'obtention des qualifications nécessaires pour le poste
- Frais de transport pour les employés travaillant loin de leur domicile et retournant chez eux
- Frais de livres, de vêtements et de divertissement nécessaires au travail
Toutefois, une attestation de l'employeur est requise pour pouvoir prétendre à l'une quelconque des déductions de frais spécifiées
④ Saisissez les bénéfices réels que vous avez réalisés grâce au trading FX
Lors de votre déclaration de revenus, inscrivez tous les revenus provenant du trading de devises à l'étranger, etc., dans la section « Revenus divers »
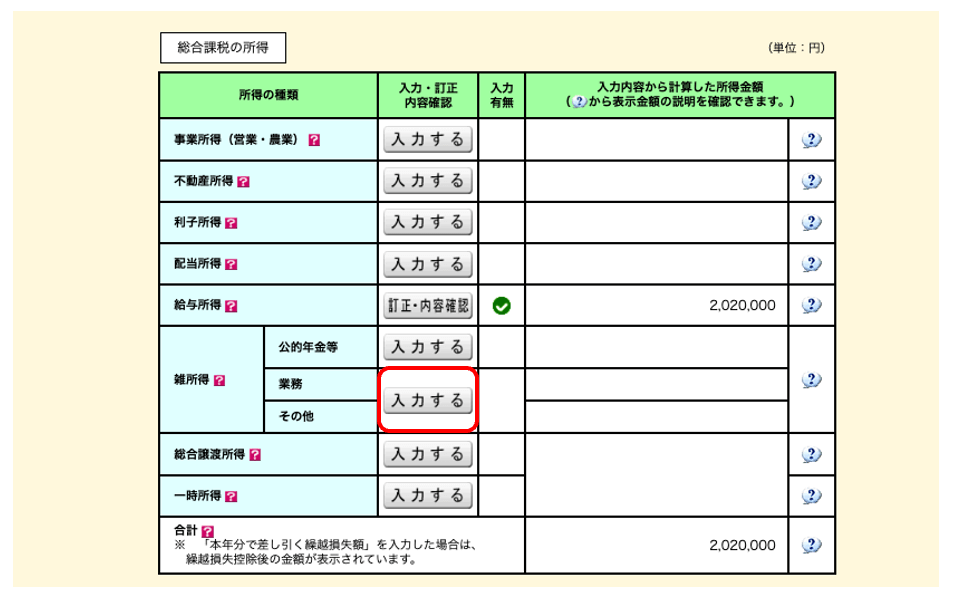
Indiquez vos revenus issus du trading forex international, vos dépenses nécessaires et les informations concernant votre courtier forex international
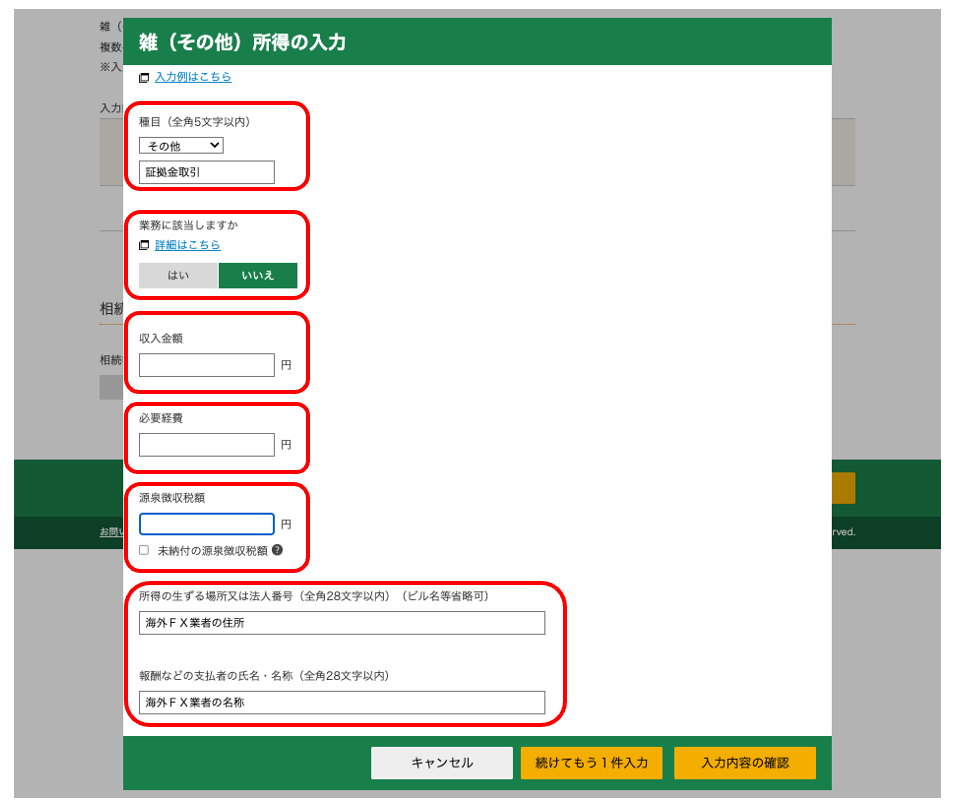
Ceci conclut la partie concernant les revenus issus du trading de devises à l'étranger
Lors de la déclaration de vos revenus issus du trading forex international, vous devrez indiquer l'adresse et le nom de votre courtier forex étranger. Veuillez consulter le site web officiel de ce dernier et y saisir les informations requises. En cas de doute, veuillez contacter le service client
Pour des instructions détaillées sur la façon de remplir votre déclaration de revenus« Guide complet des impôts sur les opérations de change à l'étranger», qui explique le processus en détail.
Si vous souhaitez réduire vos impôts grâce au trading de devises à l'étranger, la création d'une société est une option
S'il est important de « consigner avec précision toutes les dépenses » en matière de stratégies d'optimisation fiscale pour le trading de devises à l'étranger, ceux qui ont des revenus annuels élevés peuvent également envisager de « constituer » leur entreprise en société, ce qui peut offrir des avantages fiscaux encore plus importants
Alors que le taux d'imposition sur le revenu pour le trading de devises à l'étranger est un impôt progressif allant de 5 % à 45 %,si vous constituez votre entreprise en société, le taux d'imposition des sociétéssera un taux fixe de 23,2 %.
Si vos revenus sont faibles, il n'y a pas de problème, mais à mesure que vos revenus augmentent, votre impôt sur le revenu deviendra supérieur à votre impôt sur les sociétés
Nous expliquerons ci-dessous les avantages de la constitution en société de votre entreprise et le seuil de rentabilité à partir duquel vous devriez envisager cette option
La constitution en société de votre entreprise augmente le nombre de dépenses que vous pouvez déduire
L'incorporation de votre activité de trading forex à l'étranger augmente le nombre de dépenses déductibles, ce qui entraîne des économies d'impôt plus importantes
Les éléments suivants peuvent être déduits à titre de dépenses une fois votre entreprise constituée :
- Rémunération des dirigeants
- louer
- dépenses de services publics
- Allocation de retraite
- primes d'assurance-vie
De plus, la constitution de votre entreprise en société augmentera le nombre de catégories de dépenses que vous pourrez couvrir, et vous bénéficierez également des avantages suivants :
- Réduction de la charge fiscale (un taux fixe de 23,2 %)
- Vous pouvez adhérer à l'assurance pension des employés
- Les pertes peuvent être reportées sur une période maximale de 10 ans
- Il est possible de compenser les profits et les pertes avec d'autres entreprises
Outre des avantages fiscaux importants, les conditions de trading sur le marché des changes sont quasiment identiques à celles des comptes individuels, vous permettant ainsi de trader selon vos méthodes habituelles.La principale différence entre un compte professionnel et un compte individuelréside dans le régime fiscal ; la création d'une société peut donc s'avérer judicieuse pour les entreprises réalisant des bénéfices annuels élevés.
Le seuil de rentabilité pour la constitution en société est un « revenu annuel d'environ 9 millions de yens »
Le seuil de rentabilité pour la création d'une entreprise de trading de devises à l'étranger est un « revenu annuel d'environ 9 millions de yens »
| Revenu imposable | taux d'imposition | Montant de la déduction |
| De 1 000 yens à 1 949 000 yens | 5% | 0 yen |
| De 1 950 000 ¥ à 3 299 000 ¥ | 10% | 97 500 yens |
| De 3 300 000 yens à 6 949 000 yens | 20% | 427 500 yens |
| De 6 950 000 yens à 8 999 000 yens | 23% | 636 000 yens |
| De 9 000 000 yens à 17 999 000 yens | 33% | 1 536 000 yens |
| De 18 000 000 yens à 39 999 000 yens | 40% | 2 796 000 yens |
| Plus de 40 000 000 yens | 45% | 4 796 000 yens |
Le tableau ci-dessus présente les taux d'imposition sur le revenu des particuliers. Pour les revenus compris entre 6,95 millions de yens et moins de 9 millions de yens, le taux d'imposition est de 23 %, inférieur au taux d'imposition des sociétés (23,2 %)
De plus, étant donné que le taux d'imposition passe à 33 % pour les montants supérieurs à 9 millions de yens, la constitution en société de votre entreprise contribuera à réduire votre charge fiscale
Toutefois, si vous avez du mal à dégager des bénéfices constants chaque année, la constitution en société de votre entreprise pourrait en réalité entraîner une augmentation de votre taux d'imposition. De plus,des frais de gestion réguliers sont à prévoir après la constitution en société. Il est donc important d'en comprendre les avantages et les inconvénients avant de décider de constituer ou non votre entreprise en société.
Pour ceux qui privilégient les avantages fiscaux, l'utilisation du « FX domestique » est une autre option, car elle offre un taux d'imposition forfaitaire de 20,315 % dans le cadre du système d'imposition séparé (15 % d'impôt sur le revenu, 0,315 % d'impôt spécial sur le revenu de reconstruction et 5 % de taxe locale d'habitation)
Questions fréquentes concernant les frais liés au trading de devises à l'étranger
Existe-t-il une limite aux dépenses liées au trading de devises à l'étranger ?
Il n'y a pas de limite supérieure aux dépenses liées au trading de devises à l'étranger
Toutefois, si vous incluez dans vos dépenses des éléments sans lien avec les opérations de change, ou si le montant des dépenses déclarées par rapport à vos bénéfices est manifestement élevé, vous pourriez faire l'objet d'un contrôle fiscal. Veillez donc à remplir correctement votre déclaration de revenus, conformément à la loi
Où puis-je obtenir des conseils si je ne suis pas sûr qu'une dépense soit déductible ?
Si vous avez des questions concernant les dépenses, par exemple si une dépense est déductible, voici où vous pouvez obtenir des conseils :
- Ligne d'assistance fiscale nationale
- comptable fiscaliste
De plus,vous pouvez consulter le « chatbot de consultation fiscale » ou « réponse fiscale » sur le site officiel de l'Agence nationale des impôts.
Déposer sa déclaration de revenus sans avoir clarifié ses informations pourrait être considéré comme de la fraude fiscale ; par conséquent, en cas de doute, consultez un professionnel
Un ordinateur peut-il être déduit des frais professionnels liés aux opérations de change ?
Il est possible de déduire le coût d'un ordinateur comme frais professionnels pour le trading de devises .
Toutefois, si vous achetez un ordinateur coûtant 100 000 yens ou plus, vous devez étaler le coût sur plusieurs années (amortissement)
De plus, lors de la comptabilisation des frais de communication comme frais professionnels, veillez à calculer le pourcentage d'utilisation et à le déclarer en conséquence
Les frais de repas sont-ils inclus dans les frais de trading FX ?
Il est possible de déduire les frais de repas pris lors d'un séminaire sur le change à titre de frais professionnels
Cependant,les dépenses non liées aux opérations de change, comme les repas au restaurant ou le coût des courses quotidiennes, ne sont pas déductibles.
Que dois-je faire si je subis une perte après déduction des frais liés au trading de devises à l'étranger ?
Même si vous réalisez un profit grâce au trading de devises à l'étranger, si vous subissez une perte après déduction des dépenses,vous n'avez pas besoin de déposer de déclaration de revenus.
Cependant, n'oubliez pas que si votre revenu après déduction des dépenses nécessaires est ne serait-ce que d'un yen, vous devrez déposer une déclaration de revenus de résident
Puis-je décider librement du pourcentage des dépenses ?
Il n'existe pas de normes claires concernant le pourcentage des dépenses ; vous êtes libre de le décider vous-même
Toutefois, si le montant des dépenses déclarées est manifestement excessif, vous pourriez faire l'objet d'un contrôle fiscal. Lors d'un contrôle fiscal, non seulement le montant, mais aussi la finalité de l'utilisation des dépenses et les justificatifs seront examinés en détail. Veillez donc à enregistrer correctement vos dépenses et à éviter toute fraude fiscale
Quelles sont les dépenses liées aux opérations de change à l'étranger qui ne sont pas déductibles ?
Les dépenses non déductibles pour les opérations de change à l'étrangercelles « sans lien avec les opérations de change.
Si certaines dépenses comme les livres, les séminaires et les frais de transaction liés au Forex peuvent être déduites à titre de frais professionnels, d'autres, comme les repas entre amis ou le loyer intégral, ne le sont pas
De plus, la « marge », souvent confondue avec des frais de transaction , est incluse dans le taux d'achat/vente au moment de la transaction et n'est donc pas considérée comme une dépense.
Si les dépenses sont excessivement élevées par rapport aux bénéfices, cela peut éveiller des soupçons de fraude et entraîner un contrôle fiscal. Il est donc essentiel de comptabiliser correctement les dépenses conformément à la loi
Que deviennent les impôts et les dépenses si je reçois un remboursement en espèces ?
Les sommes perçues via des services de cashback comme MoneyChatpeuvent être considérées comme un revenu imposable distinct des gains de change.Les personnes percevant des montants importants doivent veiller à les déclarer.
Pour plus de détails sur la fiscalité du cashback, veuillez consulter notre article expliquant la fiscalité et les déclarations fiscales relatives au cashback en devises . Notez que le cashback n'est pas un moyen d'augmenter les dépenses, mais plutôt de recouvrer les coûts de transaction et d'accroître le résultat net . Il est donc judicieux de l'utiliser en complément d'une comptabilité analytique.
Les calculs et simulations d'impôts pour les salariés, basés sur leur revenu annuel, sont expliqués en détail dans notre article sur la fiscalité des opérations de change à l'étranger pour les salariés
résumé
Ceci conclut notre analyse des coûts associés au trading de devises à l'étranger
Enfin, récapitulons les points importants
- Le trading de devises à l'étranger est soumis à une imposition progressive, ce qui signifie que plus vos bénéfices sont élevés, plus votre taux d'imposition est élevé
- Étant donné que les pertes ne peuvent être reportées et ne peuvent être compensées que par d'autres revenus divers, vous pouvez espérer des économies d'impôt en enregistrant méticuleusement toutes vos dépenses
- Les dépenses liées au change, y compris les frais de livres, les frais de séminaires et les frais de transaction, sont entièrement déductibles
- Les frais de loyer et de communication peuvent être partiellement comptabilisés en fonction de l'utilisation
- Il n'y a pas de limite supérieure au montant des dépenses pouvant être déduites, et le pourcentage peut être librement déterminé, mais la décision finale revient à l'administration fiscale
- Les reçus et factures doivent être conservés comme preuves pendant au moins 5 ans
- Si votre bénéfice annuel dépasse 9 millions de yens, la constitution de votre entreprise en société vous permettra de réaliser d'importantes économies d'impôt
Si vous comptabilisez par erreur deux fois des dépenses ou si vous incluez des dépenses sans lien avec le trading de devises, vous pourriez faire l'objet d'un contrôle fiscal et, dans le pire des cas, vous pourriez vous exposer à de lourdes sanctions pour « fraude fiscale »
Comptabilisez toujours vos dépenses conformément à la loi et, en cas de doute, consultez un expert-comptable ou un autre professionnel
Outre la déclaration des dépenses, pensez à utiliser les programmes de cashback qui vous remboursent une partie de vos gains après chaque transaction : c’est un excellent moyen d’augmenter votre salaire net. Pour en savoir plus, consultez notre article sur le cashback en devises