




Si bien no existen lagunas legales en la tributación de divisas en el extranjero, existen siete estrategias legales para ahorrar impuestos y reducir su carga tributaria.Dado que las ganancias obtenidas mediante operaciones de divisas en el extranjero están sujetas a una tributación integral (con una tasa impositiva máxima del 45%),el monto de impuestos a pagar variará significativamente según si se utilizan deducciones de gastos, compensación de pérdidas y otras deducciones.
Para quienes consideran que "los impuestos sobre las operaciones de cambio de divisas en el extranjero son demasiado altos...", este artículo explica todo, desde los conceptos básicos de los impuestos sobre las operaciones de cambio de divisas en el extranjero hasta 7 estrategias de ahorro fiscal que pueden utilizar los empleados asalariados y los autónomos, y cómo evitar ser descubierto por su empresa, todo ello basado en las últimas normas que están en consonancia con la reforma fiscal de 2025 (que eleva la deducción básica a 580.000 yenes)
Conclusión | Puntos clave para el ahorro fiscal en el trading de divisas en el extranjero
- No existen resquicios para la evasión fiscal: las autoridades tributarias pueden rastrear los ingresos provenientes del extranjero mediante los informes de remesas internacionales y el CRS (Estándar Común de Información). Las sanciones por no declarar pueden alcanzar hasta el 40%.
- Existen siete formas legítimas de reducir los impuestos: contabilidad de gastos, compensación de pérdidas con ingresos diversos, diversas deducciones de ingresos, donaciones de impuestos a la ciudad natal, ajustes de ganancias, momento de liquidación y constitución de una sociedad.
- El punto de equilibrio fiscal entre divisas nacionales y extranjeras: Basándonos en el tipo impositivo marginal, una renta imponible de 3,3 millones de yenes es una estimación aproximada (si solo se trata de ingresos procedentes de divisas extranjeras, la renta imponible sería de aproximadamente 4,8 millones de yenes).
Las tasas impositivas, los métodos de cálculo y el proceso general para presentar su declaración de impuestos se explican en detalle en " Cuánto impuesto debe pagar por operar en el mercado de divisas en el extranjero? Tasas impositivas, métodos de cálculo y cómo presentar su declaración de impuestos", supervisado por un contador fiscal certificado
Este artículo fue creado y actualizado por el equipo editorial de MoneyCharger de acuerdo con su política de creación de contenido . La información fiscal, como las tasas impositivas y las deducciones , se confirmó utilizando materiales públicos de la Agencia Tributaria Nacional , y los puntos a tener en cuenta sobre el uso de intermediarios de divisas en el extranjero también se confirmaron utilizando información pública de la Agencia de Servicios Financieros . Dado que el tratamiento fiscal varía según las circunstancias individuales, consulte con la oficina tributaria o un asesor fiscal antes de tomar cualquier medida.
¡Antes de comenzar a aplicar estrategias de ahorro fiscal en el mercado de divisas internacional! Conocimientos fiscales esenciales que debe conocer
Antes de considerar estrategias para ahorrar impuestos, primero comprendamos el sistema tributario para el comercio de divisas en el extranjero.La efectividad de cada estrategia depende de esta base.
Los impuestos se aplican sobre las ganancias
Los impuestos sobre las operaciones de cambio de divisas en el extranjero se calculan sobre las ganancias obtenidas entre el 1 de enero y el 31 de diciembre de ese año. Quienes hayan obtenido ganancias generalmente deben presentar su declaración de impuestos entre el 16 de febrero y el 15 de marzo del año siguiente
Las ganancias obtenidas mediante operaciones de cambio de divisas en el extranjero seconsideran ingresos diversos y estánsujetas a un régimen tributario global, lo que significa que se suman a otros ingresos, como el salario, para calcular el impuesto a pagar. Por otro lado, las operaciones de cambio de divisas nacionales están sujetas a un régimen tributario independiente (con una tasa fija del 20,315%), por lo que el sistema tributario es completamente diferente.
Deberá presentar una declaración de impuestos sobre las ganancias obtenidas mediante operaciones de cambio de divisas en el extranjero en los siguientes casos:
| empleados asalariados | Si sus ingresos anuales, excluyendo el salario, superan los 200.000 yenes |
| Trabajadores no asalariados | Si sus ingresos anuales totales, incluidas las operaciones de cambio de divisas en el extranjero, superan los 580.000 yenes (importe básico de deducción para 2025 y posteriores) |
Los ingresos anuales requeridos para presentar su declaración de impuestos incluyen otros ingresos distintos a las operaciones de cambio de divisas en el extranjero (como criptomonedas y marketing de afiliación). Si tiene otras fuentes de ingresos, asegúrese de sumarlas para el cálculo
El comercio de divisas en el extranjero está sujeto a un "sistema tributario progresivo" en el que la tasa impositiva aumenta a medida que aumentan los ingresos
El impuesto sobre la renta derivado de las operaciones de cambio de divisas en el extranjero está sujeto a un sistema tributario progresivo , donde el tipo impositivo aumenta a medida que aumenta la renta imponible. Existen siete tramos impositivos según la renta imponible
| ingresos imponibles | tasa impositiva | Importe de la deducción |
|---|---|---|
| De 1.000 yenes a 1.949.000 yenes | 5% | 0 yen |
| ¥1.950.000 - ¥3.299.000 | 10% | 97.500 yenes |
| ¥3.300.000 - ¥6.949.000 | 20% | 427.500 yenes |
| ¥6.950.000 - ¥8.999.000 | 23% | 636.000 yenes |
| De 9.000.000 a 17.999.000 yenes | 33% | 1.536.000 yenes |
| De 18.000.000 a 39.999.000 yenes | 40% | 2.796.000 yenes |
| Más de 40.000.000 de yenes | 45% | 4.796.000 yenes |
Por otro lado, la tasa impositiva sobre la moneda nacional es uniforme independientemente del monto de los ingresos (impuesto sobre la renta 15% + impuesto local sobre los habitantes 5% + impuesto especial sobre la renta de reconstrucción 0,315% =20.315%)。
El punto de equilibrio para los impuestos sobre las operaciones de cambio de divisas en el extranjero y en el país
Si analizamos los tipos impositivos marginales,si su renta imponible supera los 3,3 millones de yenes, el tipo impositivo sobre las operaciones de cambio de divisas en el extranjero (20 % de impuesto sobre la renta + 10 % de impuesto local) supera claramente el tipo del 20,315 % aplicable a las operaciones de cambio de divisas nacionales. Para quienes perciben un salario y utilizan la deducción básica, estos 3,3 millones de yenes constituyen una referencia práctica.
Por otro lado, si los ingresos provienen exclusivamente de operaciones de cambio de divisas en el extranjero,el umbral de renta imponiblees de aproximadamente 4,8 millones de yenes debido a los efectos de la deducción básica y la deducción por cálculo rápido. A continuación, se presenta una comparación de los importes impositivos según los ingresos anuales. (Para 2025 y años posteriores; ingresos procedentes únicamente de operaciones de cambio de divisas en el extranjero o en el país; solo se aplica la deducción básica de 580 000 yenes (430 000 yenes para el impuesto sobre la renta de los residentes locales); incluye el impuesto especial sobre la renta de reconstrucción; se omiten el impuesto a tanto alzado y otras deducciones).
| renta anual | Divisas extranjeras (impuesto sobre la renta + impuesto de residencia del 10%) | Tipo de cambio nacional (impuesto sobre la renta + impuesto de residencia del 5%) |
|---|---|---|
| 1,5 millones de yenes | Aproximadamente 154.000 yenes | Aproximadamente 194.400 yenes |
| 3,3 millones de yenes | Aproximadamente 465.200 yenes | Aproximadamente 560.100 yenes |
| 5 millones de yenes | Aproximadamente 923.100 yenes | Aproximadamente 905.400 yenes |
| 6,95 millones de yenes | Aproximadamente 1.516.300 yenes | Aproximadamente 1.301.600 yenes |
| 9 millones de yenes | Aproximadamente 2.184.900 yenes | Aproximadamente 1.718.000 yenes |
| 18 millones de yenes | Aproximadamente 6.058.100 yenes | Aproximadamente 3.546.400 yenes |
Como se mencionó anteriormente, si sus ingresos provienen exclusivamente del comercio de divisas en el extranjero, la carga impositiva disminuye al operar en el mercado nacional una vez que sus ingresos anuales alcancen aproximadamente los 5 millones de yenes. Sin embargo, el punto de equilibrio real variará según cómo utilice las diversas deducciones y gastos que se describen más adelante, por lo que le rogamos que considere esto solo como una guía
Para obtener una descripción general completa de los impuestos, incluyendo cómo calcular el impuesto sobre la renta y el impuesto de residencia, consulte " ¿Cuánto impuesto debo pagar por operar en el extranjero con divisas? Tipos impositivos, métodos de cálculo y cómo presentar su declaración de impuestos "
Las ganancias y pérdidas no realizadas no están sujetas a impuestos
Solo las ganancias y pérdidas realizadas estánsujetas a impuestos; las ganancias y pérdidas no realizadas no lo están. Las ganancias y pérdidas realizadas se refieren a las ganancias y pérdidas que se han confirmado al cerrar las posiciones mantenidas.
Tenga en cuenta que los puntos swap, que se reciben por la diferencia de tipos de interés entre las divisas que se compran y se venden, estarán sujetos a impuestos cuando la transacción se liquide y se refleje en su cuenta
Sin embargo, el reembolso en efectivo está sujeto a impuestos
El reembolso recibido de brókeres de divisas y plataformas de reembolso en el extranjero por abrir una cuenta o realizar operaciones también está sujeto a impuestos.Dado que se trata de ingresos generados de forma continua en relación con las operaciones,generalmente se grava como "ingresos diversos" y se combina con las ganancias y pérdidas de las operaciones de divisas en el extranjero en la misma categoría.
En el artículo " ¿Necesito presentar una declaración de impuestos por los reembolsos obtenidos en operaciones de divisas en el extranjero? " se explican los detalles sobre los impuestos y la declaración de impuestos correspondientes
Tenga en cuenta que las pérdidas no se pueden compensar con pérdidas futuras
Las pérdidas sufridas en operaciones de cambio de divisas en el extranjero no pueden trasladarse a años posteriores para compensar ganancias futuras
| Si incurre en pérdidas en operaciones de cambio de divisas en el extranjero, en el primer año tendrá una pérdida de 300.000 yenes y en el segundo año una ganancia de 1.000.000 de yenes . Dado que las pérdidas no se pueden compensar, en el segundo año los impuestos se calcularán sobre el millón de yenes. |
| Si incurre en pérdidas en operaciones de cambio de divisas nacionales, en el primer año tendrá una pérdida de 300.000 yenes y en el segundo año una ganancia de 1.000.000 de yenes. Dado que las pérdidas se pueden compensar durante tres años, en el segundo año los impuestos se calcularán sobre 700.000 yenes, que es 1.000.000 de yenes menos 300.000 yenes. |
Sin embargo, dentro del mismo año, es posible compensar las ganancias y pérdidas entre varios brókeres de divisas en el extranjero y con otros ingresos diversos (consulte Medidas de ahorro fiscal ② para obtener más detalles). Para obtener información sobre cómo presentar una declaración de impuestos en un año en el que se incurrieron pérdidas, consulte "¿ Debo presentar una declaración de impuestos por pérdidas derivadas de operaciones de divisas en el extranjero? "
7 estrategias para ahorrar impuestos en el trading de divisas en el extranjero
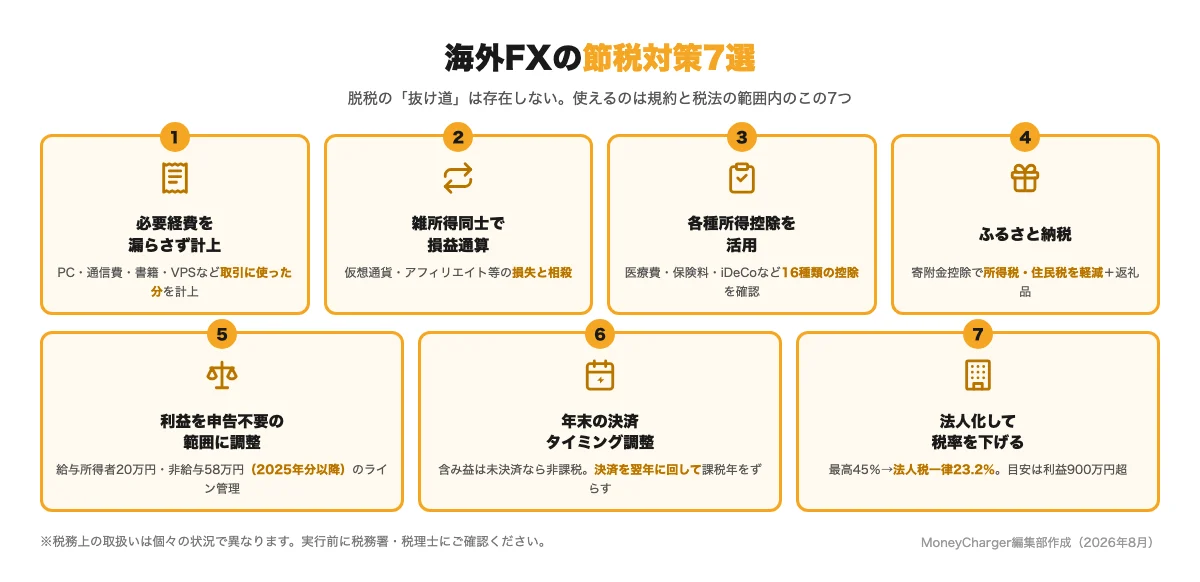
Existen siete maneras de reducir legalmente los impuestos sobre las operaciones de cambio de divisas en el extranjero.Todos estos son métodos legítimos que pueden utilizarse dentro de los límites de los términos y condiciones y las leyes fiscales, y cuanto más se combinen, más efectivos resultan.
① Registre todos los gastos necesarios sin falta
Dado que las ganancias del comercio de divisas en el extranjero se calculan como "ingresos menos gastos necesarios",simplemente registrando con precisión todos los gastos, puede reducir directamente su renta imponible. Los principales ejemplos de gastos son los siguientes:
- Costes de compra de ordenadores y teléfonos inteligentes utilizados para operar en bolsa (porcentaje de los cuales se utilizó para operar en bolsa)
- Tarifas de comunicación y tarifas de contrato VPS
- Gastos relacionados con libros sobre divisas y cuotas de participación en seminarios (incluidos los gastos de transporte)
- Comisiones por transacción y costes de equipos como escritorios y sillas
Para gastos como computadoras, alquiler y tarifas de comunicación, solo se deduce la parte utilizada para operar en el mercado de divisas internacional , no el monto total . Mantenga un registro del tiempo de uso. Además, los equipos costosos que superen los 100 000 yenes deben amortizarse a lo largo de varios años (depreciación).
| Costo de compra de un teléfono inteligente o una computadora | Método de distribución |
|---|---|
| Menos de 100.000 yenes | Contabilidad de suma global |
| 100.000 yenes o más, pero menos de 200.000 yenes | Contabilizado durante tres años |
| Más de 200.000 yenes | Contabilizado durante cuatro años |
En la " Lista de gastos deducibles en operaciones de cambio de divisas en el extranjero " se explican los detalles sobre qué gastos se pueden deducir y cuáles no
② Compensar las pérdidas con otros ingresos diversos
Si obtiene otros ingresos, ya sean ganancias o pérdidas, además de los provenientes del comercio de divisas en el extranjero,compensarlos entre sí. Esto reducirá su renta imponible.
| Ejemplo de compensación de ganancias y pérdidas: Si obtiene una ganancia de 1,5 millones de yenes en operaciones de divisas en el extranjero y una pérdida de 1 millón de yenes en operaciones con criptomonedas , calcule el impuesto sobre la renta sobre los 500.000 yenes restantes de renta imponible. |
Si utiliza varios brókeres de divisas en el extranjero, puede compensar las ganancias y pérdidas entre sus cuentas. Sin embargo, tenga en cuenta que no puede compensar las ganancias y pérdidas con divisas nacionales (que están sujetas a impuestos diferentes), ya que pertenecen a una categoría de ingresos distinta
③ Utilizar diversas deducciones de ingresos
Existen 16 tipos de deducciones de ingresos , entre las que se incluyen las deducciones por gastos médicos, las deducciones por primas de la seguridad social, las deducciones por primas de seguros de vida y la deducción por contribuciones a programas de ayuda mutua para pequeñas empresas (iDeCo) . Cuantas más deducciones pueda aplicar, menor será su renta imponible y mayor será la reducción tanto del impuesto sobre la renta como del impuesto de residencia.
La reforma fiscal de 2025 aumentó la deducción básica de 480 000 yenes a 580 000 yenes (hasta 950 000 yenes, según los ingresos) , lo que la hace más efectiva que antes. Para consultar la lista de deducciones y sus detalles, véase la sección de ahorro fiscal de la « Guía Fiscal de Divisas en el Extranjero »
④ Utilice el sistema Furusato Nozei (donación de impuestos a la ciudad natal)
En los años en que obtienes ganancias con el comercio de divisas en el extranjero,la cantidad máxima que puedes donar a tu ciudad natal (para deducción de impuestos) también aumenta. Esta es una estrategia clásica para reducir tu impuesto sobre la renta y el impuesto de residencia, a la vez que recibes donaciones a cambio, con un costo neto de tan solo 2000 yenes.
Tenga en cuenta que el sistema de exención especial integral no se puede utilizar en los años en que obtenga ganancias por operaciones de cambio de divisas en el extranjero. Por lo tanto, solicite la deducción por donación presentando su declaración de impuestos junto con sus ingresos por operaciones de cambio de divisas
⑤ Ajustar las ganancias para que estén dentro del límite de asignación por dependientes o a una cantidad que no requiera declaración
Al mantener sus ganancias dentro del rango que no requiere presentar una declaración de impuestos y dentro del rango para dependientes, puede evitar pagar impuestos por completo.Los umbrales para 2025 y años posterioresson los siguientes:
| No se requiere declaración de impuestos (para empleados asalariados) | Mantén tus ingresos anuales, excluyendo el salario, por debajo de los 200.000 yenes |
| No se requiere declaración de impuestos (para empleados no asalariados) | Mantén tus ingresos anuales totales por debajo de 580.000 yenes |
| Para recibir una deducción conyugal | Mantén los ingresos totales de tu cónyuge por debajo de 580.000 yenes (equivalente a 1.230.000 yenes si se trata de un salario) |
| Recibir una deducción especial por cónyuge | Los ingresos totales del cónyuge deben estar comprendidos entre 580.000 yenes y 1.330.000 yenes |
Sin embargo, en muchos casos, ganar más resulta más ventajoso en términos de ingresos netos que suprimir las ganancias por motivos fiscales. Si tiene dudas antes de tomar una decisión, compare las cifras de ingresos netos
⑥ Ajustar el momento de las liquidaciones de fin de año
Dado que los impuestos se aplican a las ganancias y pérdidas liquidadas y realizadas,si pospone la liquidación de posiciones con grandes ganancias no realizadas al final del año hasta el año siguiente,puede aplazar el pago de impuestos un año. Si ya tiene grandes ganancias este año, esto tiene el efecto de trasladarlas a un año con una tasa impositiva menor.
Por el contrario, si cierra una posición con pérdidas no realizadas antes de fin de año, puede compensarlas con sus ganancias de ese año. Sin embargo, distorsionar su juicio de mercado únicamente por motivos fiscales sería contraproducente, así que considere esta opción solo como una alternativa
⑦ Constituye una sociedad para reducir tu tasa impositiva
Una vez que sus ganancias comiencen a crecer, constituir su empresa como sociedad anónima se convierte en la estrategia más eficaz para ahorrar impuestos.Si bien la tasa impositiva máxima para personas físicas es del 45%, la tasa impositiva corporativa es fija del 23,2%. Además, tendrá más categorías de gastos, como la remuneración de los ejecutivos, y podrá compensar pérdidas.
Por otro lado, existen costos fijos como las tasas de registro y los honorarios del asesor fiscal, y la remuneración de los ejecutivos está sujeta a normas como los salarios fijos regulares, lo que dificulta el retiro libre de fondos. El punto de equilibrio se sitúa en aproximadamente 9 millones de yenes de beneficio anual . Para más detalles, consulte « Momento y método para constituir una empresa de divisas en el extranjero »
¿Mi empresa se enterará de mis operaciones de cambio de divisas en el extranjero? ¿O no?
En conclusión,si no tomas precauciones, es muy probable que tu empresa lo descubra. Las empresas controlan los impuestos de sus empleados mediante ajustes fiscales de fin de año, y si tu impuesto de residencia aumenta mientras tu salario se mantiene igual, sospecharán que tienes un trabajo secundario (como operar en el mercado de divisas en el extranjero).Este aumento en el impuesto de residencia es la razón más probable por la que tu empresa lo descubrirá.
Además, las grandes ganancias pueden cambiar la percepción que uno tiene del dinero, algo que los compañeros de trabajo pueden notar
Medidas para evitar que su empresa se entere de sus operaciones de cambio de divisas en el extranjero
- Para seleccionar "recaudación ordinaria (autopago)" como método de cobro del impuesto sobre la renta de residentes: Seleccione esta opción al presentar su declaración de la renta. Si se deduce de su salario (recaudación especial), su empresa será notificada.
- No aumentes repentinamente tu nivel de vida: este es el factor más importante que hará que la gente a tu alrededor lo note.
- Si deduces los gastos y mantienes tus ingresos por debajo de los 200.000 yenes, es posible que ni siquiera tengas que presentar una declaración de impuestos.
- No les cuento a mis compañeros de trabajo sobre mi trabajo secundario
Aunque seleccione la opción "pagarse a sí mismo", sus impuestos podrían procesarse erróneamente como recaudación especial, por lo que conviene confirmarlo con el ayuntamiento local después de presentar su declaración. Encontrará instrucciones detalladas, incluyendo capturas de pantalla, en la sección de declaración de impuestos de la " Guía de Impuestos sobre Divisas en el Extranjero "
Preguntas y respuestas sobre el ahorro fiscal en las operaciones de cambio de divisas en el extranjero
Aquí encontrará cuatro preguntas frecuentes sobre el ahorro fiscal en las operaciones de cambio de divisas en el extranjero
P. ¿Existen lagunas legales en el pago de impuestos?
No existen resquicios legales en lo que respecta al pago de impuestos.Las autoridades fiscales japonesas pueden rastrear los ingresos obtenidos en el extranjero mediante sistemas como los informes de remesas internacionales y el CRS (Estándar Común de Información).
Informe sobre remesas internacionales, etc.: Sistema que permite a las autoridades tributarias rastrear las remesas enviadas desde el extranjero a cuentas nacionales.
CRS: Sistema internacional de intercambio de información para prevenir la evasión y elusión fiscal mediante instituciones financieras extranjeras.
Si se descubre queno ha presentado su declaración de impuestos, además del monto original,se le impondrá una multa del 15-20% por no presentarla, recargos por pago tardío y unamulta considerable del 35-40%en caso de negligencia grave, como ocultar ingresos. Presente siempre su declaración de impuestos si ha obtenido ganancias y utilice los siete métodos legítimos descritos en este artículo para minimizar sus impuestos.
P. ¿Debo presentar una declaración de impuestos por pérdidas?
Si sus operaciones de cambio de divisas en el extranjero resultan en una pérdida neta durante el año, no está obligado a declararla en su declaración de impuestos. Sin embargo,si tiene otros ingresos diversos, es ventajoso declararlos para compensar la pérdida con otros ingresos. Por ejemplo, si compensa una pérdida de 300 000 yenes de operaciones de cambio de divisas en el extranjero con una ganancia de 1 000 000 de yenes de operaciones con criptomonedas, puede reducir su renta imponible a 700 000 yenes.
P. ¿Cómo pagaré mi impuesto de residencia?
Las ganancias obtenidas mediante operaciones de cambio de divisas en el extranjero están sujetas al impuesto sobre la renta (tasa impositiva del 10%). Si presenta una declaración de la renta, no necesita presentar una declaración del impuesto sobre la rentaincluso si no presenta una declaración de la renta, está obligado a presentar una declaración del impuesto sobre la renta ante su municipio si obtiene alguna ganancia, aunque sea de tan solo 1 yen. Además, este impuesto incluye una tasa fija (generalmente de unos 5000 yenes) independientemente de los ingresos.
P. ¿Se consideran los ordenadores y los teléfonos inteligentes como gastos empresariales?
Los ordenadores y smartphones utilizados para operar en el mercado de divisas internacional pueden deducirse como gastos empresariales. Si se utilizan exclusivamente para operaciones de divisas, el importe total es deducible; si se utilizan tanto para fines personales como empresarialessolo se deduce la parte utilizada. Del mismo modo, los gastos de comunicación deben prorratearse en función del tiempo de uso registrado, etc. Cabe destacar que los artículos con un coste de 100 000 yenes o más están sujetos a depreciación (que se contabiliza a lo largo de varios años).
Los cálculos y simulaciones de impuestos para empleados asalariados en función de sus ingresos anuales se explican en detalle en nuestro artículo sobre impuestos para operaciones de divisas en el extranjero para trabajadores asalariados
Resumen: El ahorro fiscal debe realizarse mediante el método sencillo de "gastos x deducciones x compensación de pérdidas". No olvide aprovechar al máximo el reembolso en efectivo
No existen lagunas legales en lo que respecta a los impuestos sobre las operaciones de divisas en el extranjero, peroal combinar deducciones de gastos, compensación de pérdidas y otras deducciones, puede reducir legalmente su obligación tributaria de forma significativa. Repasemos los puntos clave una última vez.
- Las operaciones de cambio de divisas en el extranjero están sujetas a una tributación integral (tributación progresiva). El límite entre las operaciones de cambio de divisas en el extranjero y las operaciones de cambio de divisas nacionales se sitúa aproximadamente en 3,3 millones de yenes de renta imponible
- Los principios básicos para ahorrar impuestos son "registrar todos los gastos sin excepción", "compensar las ganancias y pérdidas de ingresos diversos" y "16 tipos de deducciones de ingresos"
- El umbral para no presentar la declaración de impuestos es de 200.000 yenes anuales para los empleados asalariados y de 580.000 yenes anuales para los empleados no asalariados (a partir del año 2025)
- Las pérdidas no se pueden compensar en ejercicios futuros. El ejercicio fiscal se puede controlar en el momento de la liquidación al final del año
- Si los beneficios anuales alcanzan aproximadamente los 9 millones de yenes, considere la posibilidad de constituir su empresa como sociedad
Además, tan efectivo como "reducir" los impuestos es "recuperar" los costos de transacción.Al usar un sitio de cashback, se te devuelve una parte del diferencial en efectivo con cada operación. Maximiza el dinero que te queda aprovechando tanto el ahorro fiscal como el cashback.
\ ¡Reduce tus costes reales y ahorra impuestos, y recibe dinero en efectivo con cada transacción! /