




Si sus operaciones de cambio de divisas en el extranjero resultan en una pérdida neta durante el año, no está obligado a presentar una declaración de impuestos.Sin embargo,si tiene otros ingresos diversos, como los provenientes de criptomonedas o marketing de afiliación, es recomendable declarar sus pérdidas y compensarlas con sus otros ingresos para reducir su carga tributaria.
Este artículo explica el sistema tributario para las pérdidas incurridas en operaciones de cambio de divisas en el extranjero, cómo compensar las ganancias y las pérdidas, y cómo completar una declaración de impuestos, utilizando las normas más recientes que reflejan la reforma tributaria de 2025 (deducción básica de aproximadamente 3625 dólares)
Conclusión | Puntos clave sobre las pérdidas derivadas del trading de divisas en el extranjero y la declaración de impuestos
- Los años con solo pérdidas no requieren la presentación de una declaración de impuestos: no existe obligación de presentarla porque no se generan ingresos imponibles. Las pérdidas no se pueden trasladar al año siguiente.
- Si tiene otros ingresos diversos, presentar una declaración de impuestos es ventajoso: puede compensar las pérdidas de las operaciones de cambio de divisas en el extranjero con las ganancias de las criptomonedas, etc. (no con las de las operaciones de cambio de divisas nacionales).
- Los documentos de declaración son el "Formulario de Declaración de Impuestos" (páginas 1 y 2): Las operaciones de cambio de divisas en el extranjero deben registrarse en la sección "Otros Ingresos". No se debe utilizar el formulario de cálculo para operaciones con futuros.
Para obtener una descripción completa de las tasas impositivas, los métodos de cálculo y los procedimientos de presentación, consulte " Cuánto impuesto debe pagar por operar en el mercado de divisas en el extranjero: tasas impositivas, métodos de cálculo y cómo presentar su declaración de impuestos", supervisado por un contador fiscal certificado
Este artículo es creado y actualizado por el equipo editorial de MoneyCharger de acuerdo con su política de creación de contenido . La información fiscal, como las tasas impositivas y las deducciones, se basa en materiales públicos de la Agencia Tributaria Nacional , y los puntos a tener en cuenta sobre el uso de intermediarios de divisas en el extranjero también se basan en información pública de la Agencia de Servicios Financieros . Las leyes fiscales están sujetas a cambios y el tratamiento fiscal puede variar según las circunstancias individuales, por lo que le recomendamos consultar con la oficina tributaria o un asesor fiscal antes de presentar su declaración.
Sistema tributario y mecanismos para el comercio de divisas en el extranjero
Las ganancias obtenidas mediante operaciones de cambio de divisas en el extranjero se consideran ingresos diversos ytributación integralefectos fiscales. En primer lugar, expliquemos el sistema tributario que debe conocer en el año en que incurrió en pérdidas.
Las pérdidas derivadas de operaciones de cambio de divisas en el extranjero no requieren ser declaradas
Si durante el año solo incurre en pérdidas por operaciones de cambio de divisas en el extranjero,no está obligado a presentar una declaración de impuestos por dichas pérdidas. Esto se debe a que el impuesto sobre la renta se calcula en función de la renta imponible; por lo tanto, si solo incurre en pérdidas en un año determinado, no estará sujeto al impuesto sobre la renta y, en consecuencia, no necesita presentar una declaración.
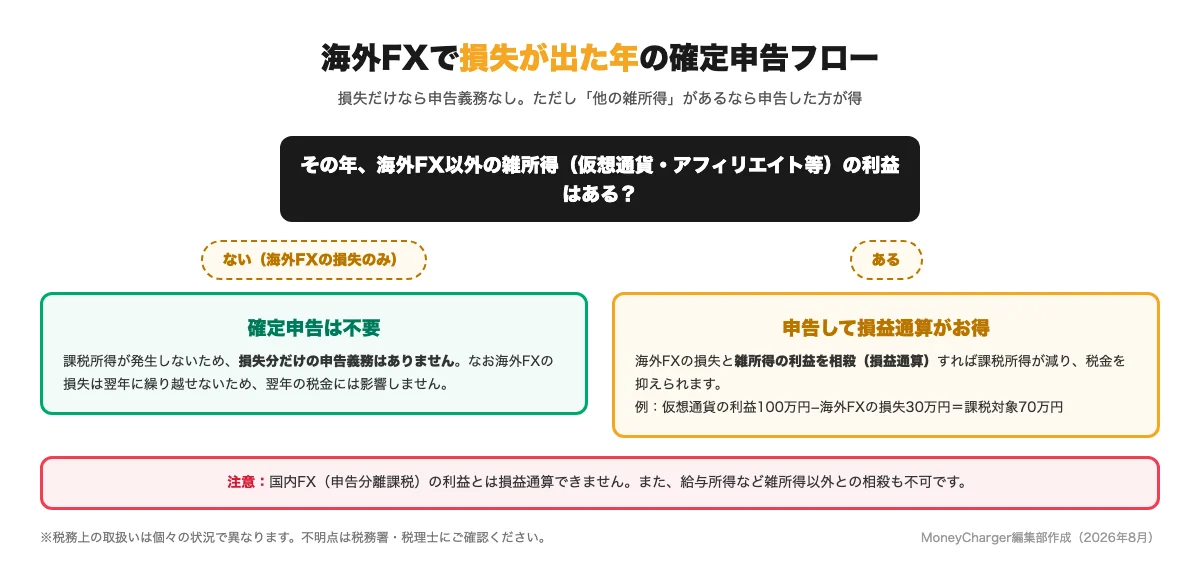
Si usted tiene algún ingreso diverso que le genere ganancias, también debe declarar cualquier pérdida en su declaración de impuestos
Si además de las operaciones de cambio de divisas en el extranjero obtiene otros ingresos diversos, también debe incluir sus pérdidas cambiarias en su declaración de impuestos.debe a que compensar las ganancias y las pérdidas en el mismo año reduce su renta imponible y, por lo tanto, el monto del impuesto sobre la renta que paga.
| Ejemplo de compensación de ganancias y pérdidas: La pérdida por operaciones de divisas en el extranjero es de aproximadamente $1,875, y la ganancia por criptomonedas es de aproximadamente $6,250. → Calcule el impuesto sobre la renta sobre el ingreso imponible restante de aproximadamente $4,375 después de la compensación. |
Sin embargo, las pérdidas no pueden compensarse con las ganancias obtenidas a través de corredores de divisas nacionales
Debido a que las operaciones de cambio de divisas en el extranjero y en el país se clasifican de manera diferente en términos de impuesto sobre la renta,las ganancias y pérdidas de ambas no se pueden compensar entre sí. Las operaciones de cambio de divisas en el extranjero están sujetas a una tributación integral, mientras que las operaciones de cambio de divisas en el país están sujetas a una tributación separada, y el impuesto sobre la renta se calcula por separado para cada categoría.
| Divisas en el extranjero | Cambio interno | |
|---|---|---|
| Clasificación fiscal | Tributación integral | Tributación separada tras la declaración |
| tasa impositiva | 5%〜45% | 20.315% |
| Pérdidas arrastradas | No es posible | Posible (por 3 años) |
| Compensación de ganancias y pérdidas | Posible con ingresos diversos | Posible en el comercio de futuros, etc |
Por ejemplo, incluso si tiene una pérdida de aproximadamente 1.875 dólares en operaciones de divisas en el extranjero y una ganancia de aproximadamente 6.250 dólares en operaciones de divisas nacionales, no puede compensarlas y los impuestos se calcularán sobre la ganancia de divisas nacionales de aproximadamente 6.250 dólares
Además, tenga en cuenta que las pérdidas no se pueden compensar con pérdidas futuras
Las pérdidas sufridas en operaciones de cambio de divisas en el extranjerono se pueden trasladar a ejercicios posteriores. Las pérdidas solo se pueden compensar con las ganancias obtenidas dentro del mismo año.
| Si incurre en pérdidas en operaciones de cambio de divisas en el extranjero, en el primer año: una pérdida de aproximadamente $1,875, y en el segundo año: una ganancia de aproximadamente $6,250. Dado que las pérdidas no se pueden compensar en años posteriores, el impuesto sobre la renta se calculará sobre aproximadamente $6,250 en el segundo año. |
| Si incurre en pérdidas en operaciones de cambio de divisas nacionales, en el primer año tendrá una pérdida de aproximadamente 1875 dólares y en el segundo año una ganancia de aproximadamente 6250 dólares. Dado que puede compensar las pérdidas durante tres años, en el segundo año calculará el impuesto sobre la renta sobre aproximadamente 4375 dólares, que es aproximadamente 6250 dólares menos aproximadamente 1875 dólares. |
Además, si opera a través de una cuenta corporativa, puede compensar las pérdidas . Si desea obtener grandes beneficios, consulte también el apartado « Momento y método para constituir una empresa para operar en el mercado de divisas internacional »
Usted está obligado a presentar una declaración de impuestos si sus ingresos superan aproximadamente los $1,250 para los empleados asalariados y aproximadamente los $3,625 para los empleados no asalariados
Si sus ganancias por operaciones de cambio de divisas en el extranjero superan cierta cantidad, deberá presentar una declaración de impuestos. El umbral es el siguiente:
| Empleados asalariados(empleados de empresa, trabajadores a tiempo parcial, etc.) | Si sus ingresos anuales, excluyendo el salario, superan aproximadamente los $1,250 |
| Personas no asalariadas(trabajadores autónomos, amas de casa, estudiantes, etc.) | Si sus ingresos anuales totales, incluidas las operaciones de cambio de divisas en el extranjero, superan aproximadamente los 3.625 dólares (importe básico de deducción para 2025 y años posteriores) |
Para determinar si debe presentar una declaración de impuestos, incluya otros ingresos además de las operaciones de cambio de divisas en el extranjero (como criptomonedas y marketing de afiliación). Si tiene otras fuentes de ingresos, asegúrese de sumarlas antes de verificar su declaración
En algunos casos, quienes tienen bajos ingresos salariales pueden no estar obligados a presentar una declaración de impuestos
Las personas con bajos ingresos salariales anuales, como quienes trabajan a tiempo parcial o de forma ocasional, podrían no tener que presentar una declaración de impuestos, incluso si obtienen ganancias del comercio de divisas en el extranjero. La reforma tributaria de 2025 aumentó la deducción mínima garantizada por ingresos salariales a aproximadamente $4,063 y la deducción básica a un máximo de aproximadamente $5,938,ampliando así el rango libre de impuestos.
| Ejemplo de ingresos a tiempo parcial de aproximadamente $3,750 (para 2025 y años posteriores): Ingresos por salario de aproximadamente $3,750 - Deducción por ingresos por salario de aproximadamente $4,063 = Ingresos por salario de aproximadamente $0.00. Si las ganancias de operaciones de divisas en el extranjero están dentro de la deducción básica de aproximadamente $5,938 (si el ingreso total es de aproximadamente $8,250 o menos), entonces el ingreso imponible es de aproximadamente $0.00 → No se requiere declaración de impuestos. |
Además, los pensionistas están exentos de presentar una declaración de impuestos. Si sus ingresos totales provenientes de pensiones públicas, etc., son aproximadamente $25,000 o menos (todos sujetos a retención de impuestos) y sus otros ingresos son aproximadamente $1,250 o menos, no está obligado a presentar una declaración de impuestos para ese año
¡Consejos para ahorrar en impuestos! Declarar gastos reducirá tus impuestos
En las operaciones de divisas en el extranjero, puede deducir los gastos incurridos para generar ganancias.Cuantos más gastos declare, menor será su renta imponible y mayor será la reducción en el impuesto sobre la renta. Los principales ejemplos de gastos que califican son los siguientes:
- Costes de compra de ordenadores y teléfonos inteligentes utilizados para operar en bolsa (porcentaje de los cuales se utilizó para operar en bolsa)
- Costes de comunicación y tarifas de contrato VPS para operaciones automatizadas
- Costes de libros relacionados con divisas y tasas de participación en seminarios (incluidos los gastos de transporte y alojamiento)
- Comisiones por transacción y costes de equipos como escritorios y sillas
Los gastos no relacionados con las operaciones de cambio de divisas en el extranjero, como los de consumo personal, no son deducibles. La decisión de reconocer o no un gasto queda a discreción de la oficina tributaria correspondiente, por lo que debe excluir cualquier gasto para el que no pueda proporcionar una explicación válida cuando se le solicite. Para obtener más detalles, consulte la " Lista de gastos deducibles para operaciones de cambio de divisas en el extranjero "
También se recomienda utilizar diversas deducciones de ingresos, como la deducción por cónyuge
Utilizar diversas deducciones de ingresos es una forma eficaz de reducir el impuesto sobre la renta. Los requisitos para las principales deducciones cambiaron de la siguiente manera en la reforma tributaria de 2025
| Deducción conyugal | Si los ingresos totales de su cónyuge son aproximadamente 3.625 dólares o menos (o aproximadamente 7.688 dólares o menos si provienen únicamente de un salario), puede deducir hasta aproximadamente 2.375 dólares de sus ingresos |
| Deducción especial para cónyuges | Si los ingresos combinados de su cónyuge se encuentran entre aproximadamente $3,625 y aproximadamente $8,313, usted puede recibir una cierta cantidad de deducción dependiendo de sus ingresos |
| Deducción básica | Aproximadamente $3,625 (hasta aproximadamente $5,938 para 2025 y 2026, dependiendo de los ingresos) |
Además, las deducciones por gastos médicos, las deducciones por primas de seguro social, las deducciones por primas de seguro de vida y las donaciones a la ciudad natal (deducciones por donaciones) también se pueden deducir de la renta imponible. * Tenga en cuenta que la deducción especial para las declaraciones de impuestos en formato azul (máximo aproximado de $4,063) se aplica a los ingresos comerciales, etc., y no se aplica a las ganancias del comercio de divisas en el extranjero (ingresos varios)
El panorama general de las estrategias de ahorro fiscal se explica en detalle en " 7 estrategias de ahorro fiscal para el comercio de divisas en el extranjero "
Presentación de declaraciones de impuestos sobre ganancias y pérdidas derivadas de operaciones de cambio de divisas en el extranjero: Documentos necesarios y cómo completarlos
A continuación, explicaremos los procedimientos y cómo completar los documentos necesarios para presentar la declaración de impuestos sobre las ganancias y pérdidas derivadas del comercio de divisas en el extranjero
Las declaraciones de impuestos generalmente se presentan entre el 16 de febrero y el 15 de marzo
En principio, las declaraciones de impuestos sobre la renta por operaciones de cambio de divisas en el extranjero se presentan entre el 16 de febrero y el 15 de marzo del año siguiente, y el impuesto sobre la renta se paga en ese momento. Existen tres métodos de presentación:
- Presente su declaración de impuestos a través de e-Tax (puede completar el proceso desde su teléfono inteligente si tiene una tarjeta My Number)
- Envíelo a la oficina de impuestos por correo postal o servicio de mensajería
- Llévalo a la oficina de impuestos y entrégalo
Los documentos requeridos son la primera y la segunda página del "Formulario de Declaración de Impuestos" más los documentos justificativos
Para presentar su declaración de impuestos sobre operaciones de cambio de divisas en el extranjero, se requieren los siguientes documentos. Tenga en cuenta que la distinción anterior entre el "Formulario de Declaración de Impuestos A" y el "Formulario de Declaración de Impuestos B" se ha eliminado para las declaraciones presentadas a partir de 2023 y se ha unificado en un único "Formulario de Declaración de Impuestos".
- Formulario de declaración de impuestos (Formulario 1 y Formulario 2): La parte principal donde se registran los ingresos, ganancias, deducciones y el monto de los impuestos.
- Documentos de verificación de identidad: Tarjeta My Number, etc.
- Comprobante de retención de impuestos(para quienes perciben un salario): Utilice la información del comprobante para la transcripción (no es necesario adjuntarlo).
- Informe anual de operaciones: Salida de MT4/MT5. No es necesario adjuntarlo, pero consérvelo para fines de cálculo.
- Recibos de gastos y diversos certificados de deducción: Incluso aquellos que no requieren anexo deben conservarse durante 5 años.
Un error común: la «Declaración de cálculo de ingresos diversos, etc., relacionados con operaciones con futuros» es un documento específico para la tributación por separado (divisas nacionales y operaciones con futuros, etc.). No se utiliza para las divisas internacionales, que están sujetas a una tributación global. Tenga cuidado, ya que su uso incorrecto dará lugar a una clasificación fiscal errónea en su declaración
Las ganancias y pérdidas derivadas de las operaciones de cambio de divisas en el extranjero deben registrarse en la columna "Ingresos varios (otros)"
Las ganancias y pérdidas derivadas de operaciones de cambio de divisas en el extranjero deben registrarse en la sección "Otros ingresos" de su declaración de impuestos . A continuación, se presentan algunos puntos clave sobre cómo completarla:
| Tabla 2: "Desglose de ingresos" | Para cada bróker de divisas extranjero, indique el nombre del bróker (donde se generan los ingresos) y el monto de dichos ingresos. En el caso de los ingresos por salario, transcriba la información de su declaración de retención de impuestos |
| Tabla 1, columna "Varios (Otros)" | Esta sección detalla los ingresos provenientes de operaciones de cambio de divisas en el extranjero y el ingreso neto después de deducir los gastos. Si tiene varios brókeres de divisas en el extranjero u otros ingresos diversos, incluya el monto total |
| Tabla 2: "Asuntos relacionados con el impuesto a los residentes" | Si no quieres que tu empresa se entere de tu trabajo secundario, elige "Págate a ti mismo (cobro ordinario)" |
Si compensa las pérdidas con otros ingresos diversos en el año en que se produjeron,el importe netodeberá registrarse como ingreso diverso. Tenga en cuenta que los ingresos diversos no pueden compensarse con otras categorías de ingresos (como los ingresos por salario), por lo que si el total de ingresos diversos es negativo, se tratará como aproximadamente $0.00.
Si no está seguro, la sección "Rincón de preparación de declaraciones de impuestos" es la opción más segura
En lugar de buscar manualmente los campos correctos en el formulario, la herramienta de preparación de declaraciones de impuestos de la Agencia Tributaria Nacional rellenará automáticamente los campos necesarios siguiendo las instrucciones en pantalla. Encontrará instrucciones con capturas de pantalla en la sección de declaraciones de impuestos de la "Guía Tributaria para Operaciones en el Extranjero" .
Preguntas y respuestas sobre las pérdidas derivadas del comercio de divisas en el extranjero y la declaración de impuestos
Aquí encontrará cinco preguntas frecuentes sobre las pérdidas derivadas de las operaciones de cambio de divisas en el extranjero y la presentación de declaraciones de impuestos
P. ¿Cuándo comienzan a aplicarse los impuestos sobre las operaciones de cambio de divisas en el extranjero?
La ganancia o pérdida total obtenida tras el cierre de una posición está sujeta a impuestos. Las ganancias y pérdidas no realizadas que aún no se hayan liquidado no están sujetas a impuestos. Los puntos swap están sujetos a impuestos cuando se liquidan y se reflejan en la cuenta
Tenga en cuenta que deberá presentar una declaración de impuestos si, en el caso de los empleados asalariados, sus ingresos anuales procedentes de fuentes distintas al salario superan aproximadamente los 1250 dólares, y si, en el caso de los empleados no asalariados, sus ingresos anuales totales superan aproximadamente los 3625 dólares (para el año 2025 en adelante)
P. ¿Cuándo se enterará mi empresa de mis ingresos procedentes del comercio de divisas en el extranjero?
Las dos razones principales son que "el impuesto de residencia se vuelve inusualmente alto en comparación con los ingresos de su trabajo principal" y que "la información podría difundirse entre sus compañeros"."autopago (recaudación ordinaria)"como método para recaudar el impuesto de residencia al presentar su declaración, puede reducir el riesgo de que su empresa se entere del cambio en dicho impuesto. Sin embargo, no todos los municipios ofrecen esta opción, así que asegúrese de consultar con su ayuntamiento antes de presentar la declaración.
P. ¿Qué tiene impuestos más altos, el comercio de divisas en el extranjero o el comercio de divisas en el país?
En cuanto a los tipos impositivos marginales, el tipo impositivo para las operaciones de cambio de divisas en el extranjero (tributación integral) supera el 20,315 % para las operaciones nacionales una vez que la renta imponible supera aproximadamente los 20.625 dólares. Para los ingresos procedentes exclusivamente de operaciones de cambio de divisas en el extranjero, el punto de equilibrio fiscal se sitúa en torno a los 30.000 dólares. (Cálculos para 2025 y años posteriores, aplicando únicamente la deducción básica de aproximadamente 3.625 dólares (impuesto para residentes de aproximadamente 2.688 dólares), incluyendo el impuesto especial sobre la renta por reconstrucción)
| renta anual | Divisas extranjeras (impuesto sobre la renta + impuesto de residencia del 10%) | Tipo de cambio nacional (impuesto sobre la renta + impuesto de residencia del 5%) |
|---|---|---|
| aproximadamente $9,375 | Aproximadamente $962.50 | Aproximadamente $1,215 |
| aproximadamente $20,625 | Aproximadamente $2,908 | Aproximadamente $3,501 |
| aproximadamente $31,250 | Aproximadamente $5,769 | Aproximadamente $5,659 |
| Aproximadamente $56,250 | Aproximadamente $13,656 | Aproximadamente $10,738 |
| aproximadamente $112,500 | Aproximadamente $37,863 | Aproximadamente $22,165 |
Para una comparación detallada, consulte " Diferencias entre el mercado de divisas internacional y el mercado de divisas nacional "
P. ¿Existen lagunas en el sistema tributario?
No, no existe. Las autoridades fiscales japonesas pueden rastrear los ingresos obtenidos en el extranjero mediante informes de remesas internacionales y el CRS (Estándar Común de Información). Si se descubre que no se han presentado las declaraciones, se impondrá una multa del 15-20%, y una multa mayor del 35-40% por negligencia grave, como ocultar ingresos. Para obtener información sobre cómo reducir legalmente su carga fiscal, consulte " 7 estrategias para ahorrar impuestos en operaciones de divisas en el extranjero "
P. ¿Cómo presento mi declaración de impuestos para una cuenta denominada en dólares?
Si obtiene ganancias en una cuenta denominada en dólares, debe convertirlas a yenes y presentar su declaración de impuestos. Por regla general, la conversión se realiza utilizando el tipo de cambio medio (TTM: el punto medio entre el tipo de cambio de venta telegráfico y el tipo de cambio de compra telegráfico) de cada día de negociación ( Agencia Nacional de Impuestos | Conversión de Transacciones en Divisas ).
Convertir las transacciones diarias puede resultar bastante laborioso para los particulares, por lo que se recomienda a quienes no estén familiarizados con las transacciones en dólares que utilicen cuentas en yenes. Si tiene alguna duda, consulte con un asesor fiscal u otro profesional
Resumen: No es necesario presentar una declaración de impuestos si solo se tienen pérdidas. Sin embargo, conviene presentarla en los años en que se pueden compensar las ganancias y las pérdidas
Por último, repasemos los puntos clave sobre la presentación de su declaración de impuestos para un año en el que haya sufrido pérdidas por operaciones de cambio de divisas en el extranjero
- No existe obligación de declarar las pérdidas derivadas de las operaciones de cambio de divisas en el extranjero durante un año determinado (las pérdidas no se pueden trasladar al año siguiente)
- Si tienes otros ingresos diversos (como los procedentes de criptomonedas o marketing de afiliación), es más ventajoso declararlos para compensar las pérdidas con las ganancias
- Las divisas nacionales (con tributación independiente) no pueden utilizarse para compensar ganancias y pérdidas
- Umbrales para la declaración de impuestos: Para empleados asalariados, ingresos anuales superiores a aproximadamente $1,250; para empleados no asalariados, ingresos anuales superiores a aproximadamente $3,625 (para el año 2025 en adelante)
- Los documentos necesarios para la presentación son la primera y la segunda página del "Formulario de Declaración de Impuestos". Las operaciones de cambio de divisas en el extranjero deben figurar en la sección "Otros Ingresos Varios" y no debe utilizarse el formulario de cálculo para operaciones con futuros
Los años con pérdidas son precisamente el momento ideal para revisar tus costos de trading.Al usar una plataforma de cashback,puedes reducir tus costos de trading de manera efectiva, ya que una parte del spread se te devuelve en efectivo cada vez que operas, independientemente de si ganas o pierdes.
\ ¡Gane o pierda, obtenga reembolso en efectivo con cada operación! /