




Embora não existam "brechas" na tributação de operações cambiais internacionais, existem sete estratégias legais para reduzir sua carga tributária.Como os lucros obtidos com operações cambiais internacionais estão sujeitos a uma tributação abrangente (com uma alíquota máxima de 45%),o valor do imposto a pagar varia significativamente dependendo do uso de deduções de despesas, compensação de prejuízos e outras deduções.
Para aqueles que pensam que "os impostos sobre o câmbio no estrangeiro são demasiado elevados...", este artigo explica tudo, desde os conceitos básicos sobre o imposto sobre o câmbio no estrangeiro até 7 estratégias de poupança fiscal que os funcionários assalariados e os empresários em nome individual podem utilizar, e como evitar surpresas desagradáveis com a sua empresa, tudo com base nas regras mais recentes, em conformidade com a reforma fiscal de 2025 (que elevou a dedução base para 580.000 ienes)
Conclusão | Pontos-chave para economia de impostos em negociações Forex no exterior
- Não há brechas para a evasão fiscal: as autoridades fiscais podem rastrear rendimentos no exterior por meio de relatórios de remessas internacionais e do CRS (Padrão Comum de Relatórios). As penalidades por não declaração podem chegar a 40%.
- Existem sete maneiras legítimas de reduzir impostos: contabilidade de despesas, compensação de prejuízos com rendimentos diversos, várias deduções de rendimentos, doações fiscais para a cidade natal, ajustes de lucros, cronograma de liquidação e incorporação.
- O ponto de corte fiscal entre o câmbio doméstico e estrangeiro: Com base na taxa marginal de imposto, um rendimento tributável de 3,3 milhões de ienes é uma orientação aproximada (se o rendimento for proveniente apenas de câmbio estrangeiro, o rendimento tributável seria de aproximadamente 4,8 milhões de ienes).
As taxas de imposto, os métodos de cálculo e todo o processo de declaração de imposto de renda são explicados detalhadamente em " Quanto imposto você precisa pagar em negociações Forex no exterior? Taxas de imposto, métodos de cálculo e como declarar seu imposto de renda", supervisionado por um contador tributário certificado
*Este artigo foi criado e atualizado pela equipe editorial do MoneyCharger de acordo com sua política de criação de conteúdo . As informações fiscais, como alíquotas e deduções , foram confirmadas utilizando materiais disponíveis publicamente da Agência Nacional de Impostos (National Tax Agency) , e os pontos a serem observados sobre o uso de corretoras de câmbio estrangeiras também foram confirmados utilizando informações disponíveis publicamente da Agência de Serviços Financeiros (Financial Services Agency) . Como o tratamento tributário varia de acordo com as circunstâncias individuais, consulte a Receita Federal ou um contador antes de tomar qualquer providência.
Antes de começar a usar estratégias para economizar impostos com negociações forex internacionais, confira os conhecimentos tributários essenciais que você precisa ter
Antes de considerarmos estratégias para economizar impostos, vamos primeiro entender o sistema tributário para negociação forex no exterior.A eficácia de cada estratégia depende dessa base.
Os impostos incidem sobre os lucros
Os impostos sobre negociações cambiais internacionais são calculados com base nos lucros obtidos entre 1º de janeiro e 31 de dezembro do ano em questão. Quem obteve lucro geralmente precisa apresentar a declaração de imposto de renda entre 16 de fevereiro e 15 de março do ano seguinte
Os lucros obtidos com negociações cambiais internacionais sãotratados como rendimentos diversos e estãosujeitos a um regime de tributação abrangente, o que significa que são combinados com outros rendimentos, como salários, para calcular o valor do imposto. Por outro lado, as negociações cambiais nacionais estão sujeitas a uma tributação separada (uma taxa fixa de 20,315%), portanto, o sistema tributário é completamente diferente.
Você precisará apresentar uma declaração de imposto de renda sobre os lucros obtidos com negociações cambiais internacionais nos seguintes casos:
| Funcionários assalariados | Se o seu rendimento anual, excluindo o salário, ultrapassar 200.000 ienes |
| Trabalhadores não assalariados | Se o seu rendimento anual total, incluindo a negociação cambial no estrangeiro, exceder 580.000 ienes (valor básico de dedução para 2025 e anos subsequentes) |
A renda anual exigida para a declaração do imposto de renda inclui rendimentos diversos que não sejam provenientes de negociações cambiais internacionais (como criptomoedas e marketing de afiliados). Se você tiver outras fontes de renda, certifique-se de somá-las no cálculo
O mercado Forex internacional está sujeito a um "sistema tributário progressivo", no qual a taxa de imposto aumenta quanto mais você ganha
O imposto de renda sobre negociações cambiais no exterior está sujeito a um sistema tributário progressivo , no qual a alíquota aumenta conforme a renda tributável aumenta. Existem sete faixas de tributação, dependendo da renda tributável
| renda tributável | taxa de imposto | Valor da dedução |
|---|---|---|
| De 1.000 ienes a 1.949.000 ienes | 5% | 0 ienes |
| 1.950.000¥ - 3.299.000¥ | 10% | 97.500 ienes |
| 3.300.000 ¥ - 6.949.000 ¥ | 20% | 427.500 ienes |
| 6.950.000 ¥ - 8.999.000 ¥ | 23% | 636.000 ienes |
| De 9.000.000¥ a 17.999.000¥ | 33% | 1.536.000 ienes |
| De ¥18.000.000 a ¥39.999.000 | 40% | 2.796.000 ienes |
| Mais de 40.000.000 ienes | 45% | 4.796.000 ienes |
Por outro lado, a taxa de imposto sobre o câmbio doméstico é uniforme, independentemente do valor da renda (imposto de renda de 15% + imposto local de habitação de 5% + imposto especial de reconstrução de renda de 0,315% =20.315%)。
O ponto de equilíbrio para impostos sobre negociações cambiais no exterior e no mercado interno
Analisando as taxas marginais de imposto,se o seu rendimento tributável ultrapassar os 3,3 milhões de ienes, a taxa de imposto sobre as transacções cambiais no estrangeiro (20% de imposto sobre o rendimento + 10% de imposto local) supera claramente a taxa de 20,315% para as transacções cambiais domésticas. Para quem recebe um salário e utiliza a dedução base sobre o salário, estes "3,3 milhões de ienes" são uma orientação prática.
Por outro lado, se o rendimento provém exclusivamente de transacções cambiais no estrangeiro,o limite de isenção de imposto sobre o rendimentoé de aproximadamente 4,8 milhões de ienes, devido aos efeitos da dedução básica e da dedução por cálculo simplificado. Abaixo, segue uma comparação dos valores de imposto por rendimento anual. (Para 2025 e anos posteriores; rendimentos provenientes apenas de transações cambiais no estrangeiro ou no mercado interno; aplica-se apenas a dedução básica de 580.000 ienes (430.000 ienes para o imposto sobre o rendimento local); inclui o imposto especial de reconstrução sobre o rendimento; o imposto de taxa fixa e outras deduções são omitidos.)
| renda anual | Câmbio no exterior (imposto de renda + imposto de residência de 10%) | Câmbio doméstico (imposto de renda + imposto para residentes de 5%) |
|---|---|---|
| 1,5 milhão de ienes | Aproximadamente 154.000 ienes | Aproximadamente 194.400 ienes |
| 3,3 milhões de ienes | Aproximadamente 465.200 ienes | Aproximadamente 560.100 ienes |
| 5 milhões de ienes | Aproximadamente 923.100 ienes | Aproximadamente 905.400 ienes |
| 6,95 milhões de ienes | Aproximadamente 1.516.300 ienes | Aproximadamente 1.301.600 ienes |
| 9 milhões de ienes | Aproximadamente 2.184.900 ienes | Aproximadamente 1.718.000 ienes |
| 18 milhões de ienes | Aproximadamente 6.058.100 ienes | Aproximadamente 3.546.400 ienes |
Como referido anteriormente, se o seu rendimento provém exclusivamente de negociações cambiais internacionais, a carga fiscal diminui com as negociações cambiais domésticas assim que o seu rendimento anual atingir cerca de 5 milhões de ienes. No entanto, o ponto de equilíbrio real varia consoante a forma como utiliza as diversas deduções e despesas discutidas mais adiante, por isso considere isto apenas como uma orientação
Para uma visão geral completa sobre impostos, incluindo como calcular o imposto de renda e o imposto de residência, consulte " Quanto imposto devo pagar em negociações cambiais no exterior? Alíquotas, métodos de cálculo e como declarar seu imposto de renda "
Ganhos e perdas não realizados não estão sujeitos a tributação
Apenas os ganhos e perdas realizados estãosujeitos a tributação; ganhos e perdas não realizados não são tributáveis. Ganhos e perdas realizados referem-se a lucros e perdas que foram confirmados pelo encerramento de posições mantidas.
Observe que os pontos de swap, recebidos pela diferença entre as taxas de juros das moedas compradas e vendidas, estarão sujeitos a tributação quando a transação for liquidada e refletida em sua conta
No entanto, o cashback está sujeito a impostos
O cashback recebido de corretoras de forex estrangeiras e sites de cashback pela abertura de conta ou negociação também está sujeito a tributação.Como se trata de renda obtida continuamente em conexão com a negociação,geralmente está sujeito à tributação integral como "renda diversa" e é combinado com os lucros e prejuízos da negociação de forex no exterior na mesma categoria.
Detalhes sobre impostos e declaração de imposto de renda para cashback são explicados em " Preciso declarar imposto de renda para cashback de negociações forex no exterior? "
Observe que os prejuízos não podem ser transferidos para períodos futuros
As perdas incorridas em negociações cambiais internacionais não podem ser transferidas para anos subsequentes para compensar lucros futuros
| Se incorrer em prejuízos em transacções cambiais internacionais, no primeiro ano terá um prejuízo de 300.000 ienes e, no segundo ano, um lucro de 1.000.000 ienes . Como os prejuízos não podem ser compensados em anos anteriores, no segundo ano, os impostos serão calculados sobre os 1.000.000 ienes. |
| Se incorrer em prejuízos em transacções cambiais domésticas, no primeiro ano terá um prejuízo de 300.000 ienes e, no segundo ano, um lucro de 1.000.000 ienes. Como os prejuízos podem ser compensados nos três anos seguintes, no segundo ano, os impostos serão calculados sobre 700.000 ienes, ou seja, 1.000.000 ienes menos 300.000 ienes. |
No entanto, dentro do mesmo ano, é possível compensar ganhos e perdas entre várias corretoras de câmbio estrangeiras e com outras rendas diversas (consulte Medidas de Economia de Impostos ② para obter detalhes). Para obter informações sobre como declarar o imposto de renda em um ano em que houve perdas, consulte " Preciso declarar o imposto de renda referente a perdas com negociação de câmbio no exterior? "
7 estratégias para economizar impostos em negociações Forex no exterior
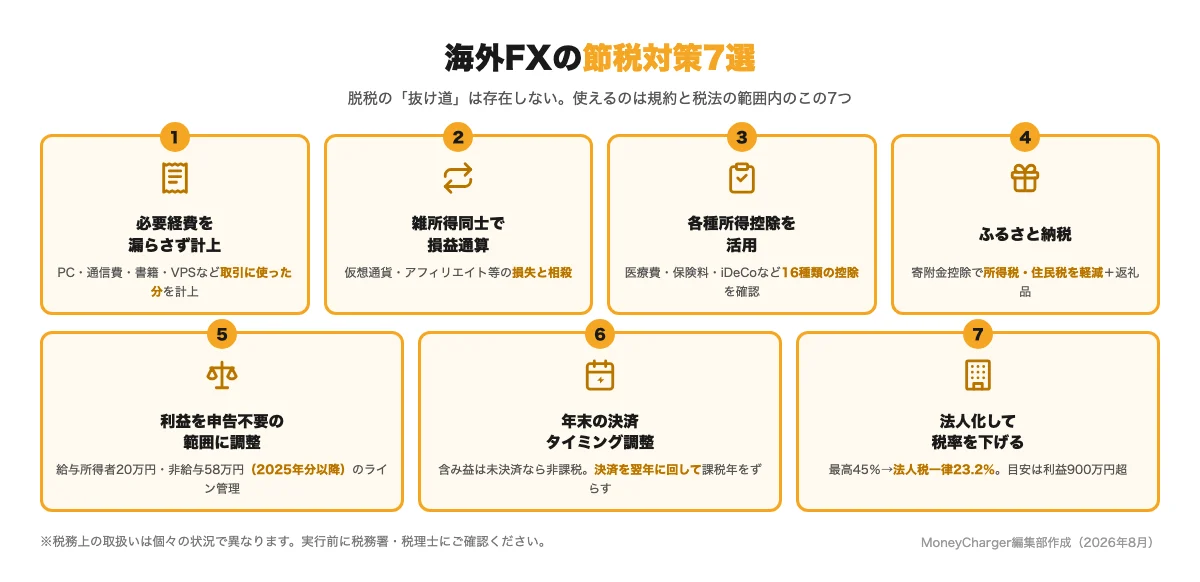
Existem sete maneiras de reduzir legalmente os impostos sobre negociações cambiais internacionais.Todos esses métodos são legítimos e podem ser usados dentro dos limites dos termos e condições e das leis tributárias. Quanto mais você os combinar, mais eficazes eles se tornarão.
① Registre todas as despesas necessárias sem falta
Como os lucros com negociações cambiais internacionais são calculados como "rendimento - despesas necessárias",basta registrar todas as despesas com precisão para reduzir diretamente seu rendimento tributável. Os principais exemplos de despesas são os seguintes:
- Custos de aquisição de computadores e smartphones usados para negociação (percentual dos quais foi usado para negociação)
- Taxas de comunicação e taxas de contrato de VPS
- Despesas com livros relacionados a câmbio e taxas de participação em seminários (incluindo custos de transporte)
- Taxas de transação e custos de equipamentos como mesas e cadeiras
Para despesas como computadores, rendas e taxas de comunicação, apenas é elegível a parcela utilizada para a negociação de câmbios no estrangeiro , e não o valor total . Mantenha um registo do tempo de utilização. Além disso, os equipamentos dispendiosos com um custo superior a 100.000 ienes devem ser contabilizados como gastos ao longo de vários anos (depreciação).
| Custo de aquisição de um smartphone ou computador | Método de distribuição |
|---|---|
| Menos de 100.000 ienes | Contabilização por valor fixo |
| 100.000 ienes ou mais, mas menos de 200.000 ienes | Contabilizado ao longo de três anos |
| Mais de 200.000 ienes | Contabilizado ao longo de quatro anos |
Os detalhes sobre o que pode e o que não pode ser deduzido como despesas são explicados na " Lista de despesas que podem ser deduzidas em negociações cambiais internacionais "
② Compensar perdas com outras receitas diversas
Se você tiver outros ganhos ou perdas de renda diversos além daqueles provenientes de negociações cambiais no exterior,compensá-los entre si. Isso reduzirá sua renda tributável.
| Exemplo de compensação de ganhos e perdas: Se obteve um lucro de 1,5 milhões de ienes com as transacções cambiais internacionais e uma perda de 1 milhão de ienes com as transacções de criptomoedas , calcule o imposto sobre o rendimento sobre os restantes 500.000 ienes como rendimento tributável. |
Se você utiliza várias corretoras de câmbio internacionais, pode compensar lucros e perdas entre as contas. No entanto, observe que não é possível compensar lucros e perdas com câmbio doméstico (que está sujeito a tributação separada), pois se enquadra em uma categoria de renda diferente
③ Utilize diversas deduções de renda
Existem 16 tipos de deduções de renda , incluindo deduções de despesas médicas, deduções de prêmios de seguro social, deduções de prêmios de seguro de vida e iDeCo (dedução de contribuição para auxílio mútuo de pequenas empresas) . Quanto mais deduções você puder aplicar, menor será sua renda tributável e mais você poderá reduzir tanto o imposto de renda quanto o imposto de residência.
A reforma fiscal de 2025 aumentou a dedução base de 480.000 ienes para 580.000 ienes (até 950.000 ienes, dependendo do rendimento) , tornando-a mais vantajosa do que anteriormente. Para obter uma lista completa das deduções e mais detalhes, consulte a secção de poupança fiscal do " Guia Fiscal para o Câmbio no Estrangeiro "
④ Utilize o sistema Furusato Nozei (doação de imposto para a cidade natal)
Nos anos em que obtém lucro com as negociações cambiais internacionais,o montante máximo que pode doar à sua cidade natal (para efeitos de dedução fiscal) também aumenta. Esta é uma estratégia clássica para reduzir o seu imposto sobre o rendimento e o imposto de residência, recebendo presentes em troca, por um custo líquido de apenas 2.000 ienes.
Observe que o sistema de isenção especial simplificada não pode ser utilizado nos anos em que você obteve lucros com negociações cambiais no exterior. Portanto, solicite a dedução por doação ao apresentar sua declaração de imposto de renda juntamente com seus rendimentos cambiais
⑤ Ajustar os lucros para que fiquem dentro do limite de isenção por dependente ou para um valor que não exija declaração
Ao manter seus lucros dentro da faixa que não exige a declaração de imposto de renda e dentro da faixa para dependentes, você pode evitar o pagamento de impostos por completo.Os limites para 2025 e anos subsequentessão os seguintes:
| Não é necessário apresentar declaração de imposto de renda (para funcionários assalariados) | Mantenha o seu rendimento anual, além do salário, abaixo dos 200.000 ienes |
| Não é necessário apresentar declaração de imposto de renda (para funcionários não assalariados) | Mantenha o seu rendimento anual total abaixo de 580.000 ienes |
| Para receber uma dedução conjugal | Mantenha o rendimento total do seu cônjuge abaixo dos 580.000 ienes (equivalente a 1.230.000 ienes se for rendimento salarial) |
| Receber uma dedução especial para cônjuges | O rendimento total do cônjuge deve estar entre 580.000 ienes e 1.330.000 ienes |
No entanto, em muitos casos, ganhar mais é mais vantajoso em termos de renda líquida do que suprimir lucros para fins fiscais. Se você estiver em dúvida antes de tomar uma decisão, compare os valores da renda líquida
⑥ Ajustar o calendário de acertos de fim de ano
Como o imposto incide sobre "lucros e prejuízos já liquidados e realizados",se você adiar a liquidação de posições com grandes ganhos não realizados no final do ano para o ano seguinte,poderá adiar a tributação por um ano. Se você já tiver grandes lucros neste ano, isso terá o efeito de transferir esses lucros para um ano com uma alíquota de imposto menor.
Por outro lado, se você encerrar e realizar uma posição com prejuízos não realizados antes do final do ano, poderá compensá-los com seus lucros daquele ano. No entanto, distorcer sua avaliação de mercado unicamente para fins fiscais seria contraproducente, portanto, considere isso apenas como uma opção
⑦ Constitua uma empresa para reduzir sua taxa de imposto
Assim que seus lucros começarem a crescer, a incorporação da sua empresa torna-se a estratégia mais eficaz para economizar impostos.Enquanto a alíquota máxima do imposto de renda para pessoas físicas é de 45%, a alíquota para empresas é fixa em 23,2%. Além disso, você terá mais categorias de despesas, como remuneração de executivos, e poderá compensar prejuízos fiscais em anos subsequentes.
Por outro lado, existem custos fixos, como as taxas de registo e os honorários dos contabilistas, e a remuneração dos executivos é regida por regras como os salários fixos regulares, o que dificulta o levantamento livre de dinheiro. O ponto de equilíbrio é de aproximadamente 9 milhões de ienes em lucro anual . Para mais detalhes, consulte " Cronograma e Método de Incorporação de uma Empresa de Câmbios no Estrangeiro "
Será que minha empresa vai descobrir sobre minhas negociações de câmbio no exterior? Ou não?
Em resumo,se você não tomar precauções, há uma grande probabilidade de sua empresa descobrir. As empresas monitoram os valores de imposto de renda dos funcionários por meio dos ajustes fiscais de fim de ano e, se o seu imposto de renda aumentar enquanto seu salário permanecer o mesmo, elas suspeitarão que você tem um trabalho paralelo (como negociação de câmbio no exterior).Esse aumento no imposto de renda é o motivo mais provável para sua empresa descobrir.
Além disso, grandes lucros podem alterar a forma como uma pessoa encara o dinheiro, o que pode ser notado pelos colegas
Medidas para impedir que sua empresa descubra suas negociações cambiais no exterior
- Para escolher "cobrança ordinária (autopagamento)" como método de recolhimento do imposto de renda: Selecione esta opção ao preencher sua declaração de imposto de renda. Se o imposto for descontado do seu salário (cobrança especial), sua empresa será notificada.
- Não aumente repentinamente seu padrão de vida: este é o fator mais importante que fará com que as pessoas ao seu redor percebam.
- Ao declarar despesas e manter o seu rendimento abaixo de 200.000 ienes, pode nem sequer ter de apresentar uma declaração de rendimentos.
- Não conto aos meus colegas sobre meu trabalho paralelo
Mesmo que você selecione "pagar a si mesmo", seus impostos podem ser processados erroneamente como cobrança especial, portanto, é melhor confirmar com a prefeitura local após o envio da sua declaração de imposto de renda. Instruções detalhadas, incluindo capturas de tela, são fornecidas na seção de declaração de imposto de renda do " Guia de Impostos para Câmbio no Exterior "
Perguntas e respostas sobre economia de impostos em negociações cambiais internacionais
Aqui estão quatro perguntas frequentes sobre economia de impostos em negociações cambiais internacionais
P: Existe alguma brecha na lei para o pagamento de impostos?
Não há brechas quando se trata de pagar impostos.As autoridades fiscais japonesas podem rastrear a renda obtida no exterior por meio de sistemas como os relatórios de remessas internacionais e o CRS (Padrão Comum de Relatórios).
Relatório sobre Remessas Internacionais, etc.: Um sistema que permite às autoridades fiscais rastrear remessas do exterior para contas nacionais.
CRS: Um sistema internacional de troca de informações para prevenir a evasão e a elisão fiscal por meio de instituições financeiras estrangeiras.
Caso seja descoberto que vocênão apresentou a declaração de imposto de renda, além do valor original do imposto devido, será aplicada uma multa de 15 a 20%por omissão na declaração, multas por atraso no pagamento e umamulta pesada de 35 a 40%em casos de negligência grave, como ocultação de renda. Sempre apresente a declaração de imposto de renda se tiver obtido lucro e utilize os sete métodos legítimos descritos neste artigo para minimizar seus impostos.
P: Preciso apresentar uma declaração de imposto de renda referente às perdas?
Se as suas transações cambiais internacionais resultarem num prejuízo líquido no ano, não é obrigado a declarar esse prejuízo na sua declaração de rendimentos. No entanto,se tiver outros rendimentos diversos, é vantajoso declará-los para compensar o prejuízo com outros rendimentos. Por exemplo, se compensar um prejuízo de 300.000 ienes com transações cambiais internacionais com um lucro de 1.000.000 ienes com transações de criptomoedas, poderá reduzir o seu rendimento tributável para 700.000 ienes.
P: Como vou pagar meu imposto de residente?
Os lucros obtidos com as transacções cambiais no estrangeiro estão sujeitos ao imposto municipal sobre o rendimento (imposto baseado no rendimento, taxa de 10%). Se declarar imposto sobre o rendimento, não precisa de declarar o imposto municipal sobre o rendimentomesmo que não declare imposto sobre o rendimento, é obrigatório declarar o imposto municipal sobre o rendimento junto da câmara municipal se tiver algum lucro, mesmo que seja apenas de 1 iene. Além disso, o imposto municipal sobre o rendimento também inclui uma parcela fixa (geralmente cerca de 5.000 ienes), independentemente do rendimento.
P: Computadores e smartphones são considerados despesas comerciais?
Os computadores e smartphones utilizados para negociação cambial internacional podem ser deduzidos como despesas comerciais. Se forem utilizados exclusivamente para câmbio, o valor total é dedutível; se utilizados para fins pessoais e comerciaisapenas a parte utilizadaé dedutível. Da mesma forma, as despesas com comunicação devem ser rateadas com base no tempo de utilização registado, etc. Note que os artigos com um custo igual ou superior a 100.000 ienes estão sujeitos a depreciação (calculada ao longo de vários anos).
Os cálculos e simulações de impostos para funcionários assalariados com base na renda anual são explicados detalhadamente em nosso artigo sobre impostos para negociação de câmbio no exterior para trabalhadores assalariados
Resumo: A economia de impostos deve ser feita usando o método simples de "despesas x deduções x compensação de prejuízos". Não se esqueça de aproveitar ao máximo o cashback
Não existem brechas legais quando se trata de impostos sobre negociações cambiais internacionais, mas,ao combinar deduções de despesas, compensação de prejuízos e várias outras deduções, você pode reduzir significativamente sua carga tributária dentro da lei. Vamos resumir os pontos principais mais uma vez.
- As negociações cambiais internacionais estão sujeitas a uma tributação abrangente (tributação progressiva). A linha divisória entre o mercado cambial internacional e o mercado cambial doméstico é de aproximadamente 3,3 milhões de ienes em rendimento tributável
- Os princípios básicos da economia de impostos são "registrar todas as despesas sem falta", "compensar ganhos e perdas com rendimentos diversos" e "16 tipos de deduções de renda"
- O limite para não apresentar declaração de rendimentos é de 200.000 ienes por ano para os trabalhadores por conta de outrem e de 580.000 ienes por ano para os trabalhadores por conta de outrem (para o ano de 2025 e anos seguintes)
- Os prejuízos não podem ser transferidos para anos subsequentes. O ano fiscal pode ser controlado no momento da liquidação, no final do ano
- Se os lucros anuais atingirem cerca de 9 milhões de ienes, considere formalizar a sua empresa
Além disso, tão eficaz quanto "reduzir" impostos é "recuperar" os custos de transação.Ao usar um site de cashback, uma parte do spread é devolvida a você em dinheiro a cada transação. Maximize o dinheiro que lhe sobra aproveitando tanto a economia de impostos quanto o cashback.
< Reduza seus custos reais, economize impostos e receba dinheiro de volta em cada transação! >