




Se suas negociações cambiais internacionais resultarem em prejuízo líquido no ano, você não precisa declarar imposto de renda.No entanto,se você tiver outras fontes de renda, como criptomoedas ou marketing de afiliados, é recomendável declarar seus prejuízos e compensá-los com sua outra renda para reduzir sua carga tributária.
Este artigo explica o sistema tributário para perdas incorridas em negociações cambiais internacionais, como compensar ganhos e perdas e como preencher uma declaração de imposto de renda, utilizando as regras mais recentes que refletem a reforma tributária de 2025 (dedução básica de aproximadamente US$ 3.625)
Conclusão | Pontos-chave sobre perdas com negociação Forex no exterior e declaração de impostos
- Anos com apenas prejuízos não exigem a apresentação de declaração de imposto de renda: Não há obrigação de declarar, pois não há geração de renda tributável. Os prejuízos não podem ser transferidos para o ano seguinte.
- Se você possui outras fontes de renda diversas, declarar o imposto de renda é vantajoso: você pode compensar prejuízos com negociações cambiais internacionais com lucros de criptomoedas, etc. (não com negociações cambiais nacionais).
- Os documentos de declaração são o "Formulário de Declaração de Imposto de Renda" (páginas 1 e 2): As operações de câmbio no exterior devem ser registradas na seção "Rendimentos Diversos (Outros)". A declaração de cálculo para operações com contratos futuros não deve ser utilizada.
Para uma visão geral completa das taxas de impostos, métodos de cálculo e procedimentos de declaração, consulte " Quanto imposto você precisa pagar em negociações Forex no exterior? Taxas de impostos, métodos de cálculo e como declarar seu imposto de renda", supervisionado por um contador tributário certificado
*Este artigo foi criado e atualizado pela equipe editorial do MoneyCharger de acordo com sua política de criação de conteúdo . As informações tributárias, como alíquotas e deduções, são baseadas em materiais públicos da Receita Federal do Brasil (RFB) e os pontos a serem observados sobre o uso de corretoras de câmbio estrangeiras também são baseados em informações públicas da Receita Federal do Brasil (RFB) . As leis tributárias estão sujeitas a alterações e o tratamento tributário pode variar dependendo das circunstâncias individuais; portanto, consulte a Receita Federal ou um contador antes de declarar seu imposto de renda.
Sistema tributário e mecanismos para negociação cambial internacional
Os lucros obtidos com negociações cambiais internacionais são tratados como rendimentos diversos etributação abrangentefins de imposto de renda. Primeiramente, vamos explicar o sistema tributário que você deve conhecer no ano em que teve prejuízo.
Não é necessário declarar as perdas decorrentes de negociações cambiais internacionais
Se você tiver apenas prejuízos com negociações cambiais internacionais ao longo do ano,não é obrigado a declarar esses prejuízos no imposto de renda. Isso ocorre porque o imposto de renda é calculado com base na renda tributável; portanto, se você tiver apenas prejuízos em um determinado ano, não estará sujeito ao imposto de renda e, consequentemente, não precisará apresentar declaração.
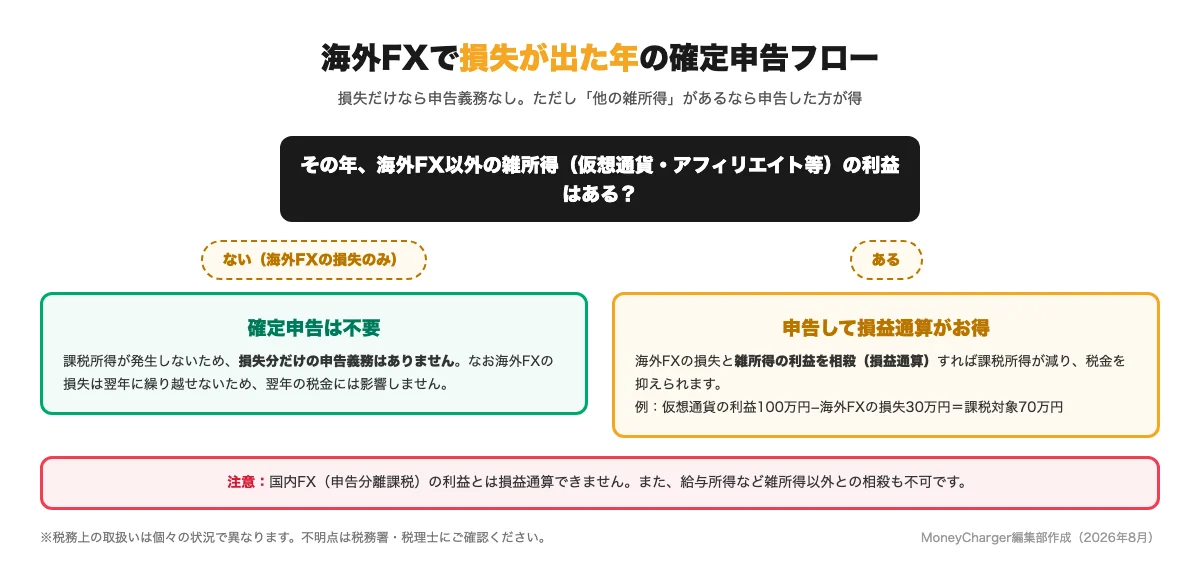
Se você tiver alguma renda diversa que esteja gerando lucro, também deverá declarar quaisquer prejuízos em sua declaração de imposto de renda
Se você tiver outras fontes de renda além do comércio exterior de câmbio, também deverá incluir suas perdas com esse mercado em sua declaração de imposto de renda.porque a compensação de lucros e prejuízos no mesmo ano reduz sua renda tributável e, consequentemente, o valor do imposto de renda a pagar.
| Exemplo de compensação de ganhos e perdas: A perda com negociação forex no exterior é de aproximadamente US$ 1.875, e o lucro com criptomoedas é de aproximadamente US$ 6.250. → Calcule o imposto de renda sobre o rendimento tributável restante de aproximadamente US$ 4.375 após a compensação. |
No entanto, as perdas não podem ser compensadas com os ganhos obtidos com corretoras de câmbio nacionais
Como o mercado cambial internacional e o mercado cambial doméstico são categorizados de forma diferente em termos de imposto de renda,os lucros e prejuízos de ambos não podem ser compensados entre si. O mercado cambial internacional está sujeito à "tributação abrangente", enquanto o mercado cambial doméstico está sujeito à "tributação separada", e o imposto de renda é calculado separadamente para cada categoria.
| Câmbio internacional | Câmbio doméstico | |
|---|---|---|
| Classificação tributária | Tributação abrangente | Tributação separada mediante declaração |
| taxa de imposto | 5%〜45% | 20.315% |
| Prejuízo a compensar | Não é possível | Possível (por 3 anos) |
| Compensação de lucros e prejuízos | Possível com rendimentos diversos | Possível em negociações de futuros, etc |
Por exemplo, mesmo que você tenha um prejuízo de aproximadamente US$ 1.875 com negociações cambiais internacionais e um lucro de aproximadamente US$ 6.250 com negociações cambiais domésticas, você não poderá compensá-los, e os impostos serão calculados sobre o lucro obtido com as negociações cambiais domésticas, de aproximadamente US$ 6.250
Além disso, esteja ciente de que os prejuízos não podem ser transferidos para o período seguinte
As perdas incorridas em negociações cambiais internacionaisnão podem ser transferidas para anos subsequentes. As perdas só podem ser compensadas com ganhos obtidos no mesmo ano.
| Se você tiver prejuízos em negociações cambiais internacionais, no primeiro ano: um prejuízo de aproximadamente US$ 1.875 e, no segundo ano: um lucro de aproximadamente US$ 6.250. Como os prejuízos não podem ser compensados em anos anteriores, o imposto de renda será calculado sobre aproximadamente US$ 6.250 no segundo ano. |
| Se você tiver prejuízos em negociações cambiais domésticas, no primeiro ano terá um prejuízo de aproximadamente US$ 1.875 e, no segundo ano, um lucro de aproximadamente US$ 6.250. Como é possível compensar prejuízos nos três anos seguintes, no segundo ano você calculará o imposto de renda sobre aproximadamente US$ 4.375, que é aproximadamente US$ 6.250 menos aproximadamente US$ 1.875. |
Além disso, se você negociar por meio de uma conta corporativa, poderá compensar prejuízos . Se você busca obter grandes lucros, consulte também " Momento e Método de Incorporação para Negociação Forex no Exterior "
Você é obrigado a apresentar uma declaração de imposto de renda se sua renda exceder aproximadamente US$ 1.250 para funcionários assalariados e aproximadamente US$ 3.625 para funcionários não assalariados
Se seus lucros com negociações cambiais internacionais ultrapassarem um determinado valor, você precisará declarar imposto de renda. O limite é o seguinte:
| Empregados assalariados(funcionários da empresa, trabalhadores a tempo parcial, etc.) | Se sua renda anual, excluindo salário, for superior a aproximadamente US$ 1.250 |
| Indivíduos não assalariados(trabalhadores autônomos, donas de casa, estudantes, etc.) | Se sua renda anual total, incluindo negociação cambial no exterior, exceder aproximadamente US$ 3.625 (valor básico de dedução para 2025 e anos subsequentes) |
Ao determinar se você precisa declarar imposto de renda, inclua rendimentos diversos além de operações cambiais internacionais (como criptomoedas e marketing de afiliados). Se você tiver outras fontes de renda, certifique-se de consolidá-las antes de verificar
Em alguns casos, pessoas com baixa renda salarial podem não precisar apresentar declaração de imposto de renda
Indivíduos com baixa renda salarial anual, como aqueles que trabalham em tempo parcial ou ocasionalmente, podem não precisar declarar imposto de renda, mesmo que obtenham lucros com negociações cambiais internacionais. A reforma tributária de 2025 aumentou a dedução mínima garantida de renda salarial para aproximadamente US$ 4.063 e a dedução básica para um máximo de aproximadamente US$ 5.938,ampliando assim a faixa de isenção fiscal.
| Exemplo de renda de meio período de aproximadamente US$ 3.750 (para 2025 e anos subsequentes): Renda salarial de aproximadamente US$ 3.750 - Dedução de renda salarial de aproximadamente US$ 4.063 = Renda salarial de aproximadamente US$ 0,00. Se os lucros com negociação de câmbio no exterior estiverem dentro da dedução básica de aproximadamente US$ 5.938 (se a renda total for de aproximadamente US$ 8.250 ou menos), então a renda tributável será de aproximadamente US$ 0,00 → Não é necessário apresentar declaração de imposto de renda. |
Além disso, os pensionistas estão isentos de apresentar declaração de imposto de renda. Se sua renda total proveniente de pensões públicas, etc., for de aproximadamente US$ 25.000 ou menos (toda sujeita a imposto retido na fonte) e sua outra renda for de aproximadamente US$ 1.250 ou menos, você não é obrigado a apresentar declaração de imposto de renda naquele ano
Dicas para economizar impostos! Declarar as despesas reduzirá seus impostos
No mercado Forex internacional, você pode deduzir as despesas incorridas para gerar lucros dos seus ganhos.Quanto mais despesas você deduzir, menor será sua renda tributável e maior será a redução do imposto de renda. Os principais exemplos de despesas dedutíveis são os seguintes:
- Custos de aquisição de computadores e smartphones usados para negociação (percentual dos quais foi usado para negociação)
- Custos de comunicação e taxas de contrato de VPS para negociação automatizada
- Custos de livros relacionados a câmbio e taxas de participação em seminários (incluindo despesas de transporte e hospedagem)
- Taxas de transação e custos de equipamentos como mesas e cadeiras
Despesas não relacionadas à negociação de câmbio no exterior, como bens de consumo pessoais, não são dedutíveis. O reconhecimento de uma despesa fica a critério da autoridade tributária competente, portanto, exclua quaisquer despesas para as quais você não possa fornecer uma justificativa válida quando questionado. Para mais detalhes, consulte a " Lista de Despesas Dedutíveis para Negociação de Câmbio no Exterior "
Recomenda-se também o uso de diversas deduções de renda, como a dedução conjugal
Utilizar diversas deduções fiscais é uma forma eficaz de reduzir o imposto de renda. Os requisitos para as principais deduções sofreram as seguintes alterações na reforma tributária de 2025
| Dedução para cônjuge | Se a renda total do seu cônjuge for de aproximadamente US$ 3.625 ou menos (ou aproximadamente US$ 7.688 ou menos se for proveniente exclusivamente de salário), você poderá deduzir até aproximadamente US$ 2.375 da sua renda |
| Dedução especial para cônjuges | Se a renda conjunta do seu cônjuge estiver entre aproximadamente US$ 3.625 e US$ 8.313, você poderá receber uma dedução específica, dependendo da sua renda |
| Dedução básica | Aproximadamente US$ 3.625 (até aproximadamente US$ 5.938 para 2025 e 2026, dependendo da renda) |
Além disso, despesas médicas, contribuições para a previdência social, prêmios de seguro de vida e doações para fins fiscais na cidade natal (deduções para doações) também podem ser deduzidas da renda tributável. * Observe que a dedução especial para declarações de imposto de renda no formulário azul (máximo de aproximadamente US$ 4.063) aplica-se à renda empresarial, etc., e não se aplica aos lucros provenientes de negociações cambiais no exterior (renda diversa)
O panorama geral das estratégias de economia de impostos é explicado detalhadamente em " 7 Estratégias de Economia de Impostos para Negociação Forex no Exterior "
Declaração de imposto de renda sobre lucros e prejuízos com operações de câmbio no exterior: documentos necessários e como preenchê-los
A partir daqui, explicaremos os procedimentos e como preencher os documentos necessários para a declaração de imposto de renda sobre lucros e prejuízos provenientes de negociações cambiais internacionais
As declarações de imposto de renda são geralmente entregues entre 16 de fevereiro e 15 de março
Em princípio, as declarações de imposto de renda para operações cambiais internacionais devem ser entregues entre 16 de fevereiro e 15 de março do ano seguinte, e o imposto de renda deve ser pago nessa data. Existem três métodos de entrega:
- Envie sua declaração de imposto de renda pelo sistema e-Tax (você pode concluir o processo em seu smartphone se tiver um cartão My Number)
- Envie para a repartição de finanças por correio ou serviço de entrega expressa
- Leve-o ao escritório de impostos e entregue-o
Os documentos necessários são a primeira e a segunda página do "Formulário de Declaração de Imposto de Renda", além dos documentos comprobatórios
Os seguintes documentos são necessários para o preenchimento da sua declaração de imposto de renda referente a operações cambiais internacionais. Observe que a distinção anterior entre "Formulário de Declaração de Imposto de Renda A" e "Formulário de Declaração de Imposto de Renda B" foi abolida para as declarações de imposto de renda apresentadas a partir de 2023, sendo ambas consolidadas em um único "Formulário de Declaração de Imposto de Renda".
- Formulário de declaração de imposto de renda (Formulário 1 e Formulário 2): A parte principal onde você registra sua renda, ganhos, deduções e valor do imposto.
- Documentos de verificação de identidade: Cartão Número de Identificação, etc.
- Comprovante de retenção de imposto(para quem recebe salário): Utilize as informações do comprovante para transcrição (não é necessário anexá-lo).
- Relatório anual de negociação: Resultados do MT4/MT5. O anexo não é obrigatório, mas guarde-o para fins de cálculo.
- Recibos de despesas e diversos comprovantes de dedução: mesmo aqueles que não exigem anexos devem ser guardados por 5 anos.
Um erro comum: a "Declaração de Cálculo de Rendimentos Diversos, etc., Relacionados à Negociação de Futuros" é um documento específico para tributação separada (câmbio doméstico e negociação de futuros, etc.). Não se aplica ao câmbio internacional, que está sujeito à tributação integral. Tenha cuidado, pois o uso incorreto resultará em uma classificação fiscal incorreta em sua declaração
Os lucros e prejuízos provenientes de negociações cambiais internacionais devem ser registrados na coluna "Receitas Diversas (Outras)"
Os lucros e prejuízos com negociações cambiais internacionais devem ser registrados na seção "Rendimentos Diversos (Outros)" da sua declaração de imposto de renda . Aqui estão alguns pontos importantes sobre como preenchê-la:
| Tabela 2: "Distribuição da Renda" | Para cada corretora de câmbio estrangeira, liste o nome da corretora (onde a renda é gerada) e o valor da renda. Para rendimentos salariais, transcreva as informações da sua declaração de imposto de renda retido na fonte |
| Tabela 1, coluna "Diversos (Outros)" | Esta seção lista a renda proveniente de negociações cambiais internacionais e o lucro líquido após a dedução das despesas. Caso possua múltiplas corretoras de câmbio internacionais ou outras fontes de renda diversas, inclua o valor total |
| Tabela 2: "Assuntos relativos ao imposto de residência" | Se você não quer que sua empresa descubra sobre seu trabalho extra, escolha "Pagar a si mesmo (cobrança normal)" |
Se você compensar prejuízos com outras receitas diversas no ano em que o prejuízo ocorreu,o valor líquidodeverá ser registrado como receita diversa. Observe que a receita diversa não pode ser compensada com outras categorias de receita (como salário), portanto, se o total da receita diversa for negativo, será tratado como aproximadamente US$ 0,00.
Se você não tiver certeza, a seção "Preparação da Declaração de Imposto de Renda" é a opção mais segura
Em vez de procurar manualmente os campos corretos no formulário, usar a ferramenta de preenchimento automático da declaração de imposto de renda da Agência Nacional de Impostos (National Tax Agency) preencherá os campos automaticamente conforme você segue as instruções na tela. Instruções com capturas de tela estão explicadas na seção de declaração de imposto de renda do "Guia de Impostos para OperaçõesOverseas Forex Tax Guide)," Cambiais Internacionais ( portanto, consulte-o também.
Perguntas e respostas sobre perdas com negociações cambiais internacionais e declaração de impostos
Aqui estão cinco perguntas frequentes sobre perdas com negociações cambiais internacionais e declaração de impostos
P: Quando começam a ser cobrados impostos sobre negociações cambiais internacionais?
O lucro ou prejuízo total realizado após o encerramento de uma posição está sujeito a tributação. Ganhos e perdas não realizados, ou seja, que ainda não foram liquidados, não estão sujeitos a tributação. Os pontos de swap estão sujeitos a tributação quando forem liquidados e refletidos na conta
Observe que será necessário apresentar uma declaração de imposto de renda se, para funcionários assalariados, sua renda anual proveniente de outras fontes além do salário exceder aproximadamente US$ 1.250 e, se, para funcionários não assalariados, sua renda anual total exceder aproximadamente US$ 3.625 (para o ano de 2025 e anos subsequentes)
P: Quando minha empresa ficará sabendo da minha renda proveniente de negociações cambiais no exterior?
Os dois principais motivos são que "o imposto de residência se torna excepcionalmente alto em comparação com a sua renda do emprego principal" e "a informação pode se espalhar para seus colegas".o "autopagamento (cobrança ordinária)"como método de recolhimento do imposto de residência ao declarar seu imposto de renda, poderá reduzir o risco de sua empresa descobrir a alteração no seu imposto de residência. No entanto, nem todos os municípios oferecem essa opção, portanto, certifique-se de verificar com a prefeitura local antes de declarar.
P: Qual tem impostos mais altos, o mercado forex internacional ou o mercado forex doméstico?
Considerando as taxas marginais de imposto, a taxa para negociação de câmbio no exterior (tributação abrangente) ultrapassa 20,315% em relação à negociação de câmbio no mercado interno, assim que a renda tributável ultrapassa aproximadamente US$ 20.625. Para renda proveniente exclusivamente de negociação de câmbio no exterior, o ponto de equilíbrio tributário é de aproximadamente US$ 30.000. (Cálculos para 2025 e anos subsequentes, aplicando apenas a dedução básica de aproximadamente US$ 3.625 (imposto para residentes de aproximadamente US$ 2.688), incluindo o imposto especial de reconstrução sobre a renda.)
| renda anual | Câmbio no exterior (imposto de renda + imposto de residência de 10%) | Câmbio doméstico (imposto de renda + imposto para residentes de 5%) |
|---|---|---|
| aproximadamente US$ 9.375 | Aproximadamente US$ 962,50 | Aproximadamente US$ 1.215 |
| aproximadamente US$ 20.625 | Aproximadamente US$ 2.908 | Aproximadamente US$ 3.501 |
| aproximadamente US$ 31.250 | Aproximadamente US$ 5.769 | Aproximadamente US$ 5.659 |
| aproximadamente US$ 56.250 | Aproximadamente US$ 13.656 | Aproximadamente US$ 10.738 |
| aproximadamente US$ 112.500 | Aproximadamente US$ 37.863 | Aproximadamente US$ 22.165 |
Para uma comparação detalhada, consulte " Diferenças entre Forex Internacional e Forex Doméstico "
P: Há alguma brecha no sistema tributário?
Não, não existe. As autoridades fiscais japonesas podem rastrear a renda obtida no exterior por meio de relatórios de remessas internacionais e do CRS (Common Reporting Standard). Se for constatada a não declaração, será aplicada uma multa de 15 a 20%, e uma multa pesada de 35 a 40% será aplicada em casos de negligência grave, como ocultação de renda. Para saber como reduzir legalmente sua carga tributária, consulte " 7 Estratégias para Economizar Impostos em Negociação Forex no Exterior "
P: Como faço para declarar o imposto de renda referente a uma conta em dólares?
Se você obtiver lucro em uma conta denominada em dólares, precisará convertê-lo para ienes e declarar seu imposto de renda. Como regra geral, a conversão é feita usando a taxa média (TTM: a taxa média entre a taxa de venda telegráfica e a taxa de compra telegráfica) para cada dia de negociação ( Agência Nacional de Impostos | Conversão de Transações em Moeda Estrangeira ).
Converter moedas no dia a dia pode ser bastante demorado para pessoas físicas, portanto, quem não está familiarizado com transações em dólares deve usar contas em ienes. Em caso de dúvidas, consulte um contador ou outro profissional da área
Resumo: Não é necessário apresentar declaração de imposto de renda se você tiver apenas prejuízos. No entanto, é vantajoso apresentar declaração nos anos em que você pode compensar ganhos e perdas
Por fim, vamos revisar os pontos principais sobre como declarar seu imposto de renda referente ao ano em que você teve prejuízos com negociações cambiais no exterior
- Não existe obrigação de declarar prejuízos decorrentes de negociações cambiais no exterior em um determinado ano (os prejuízos não podem ser transferidos para o ano seguinte)
- Se você tiver outras fontes de renda diversas (como criptomoedas ou marketing de afiliados), é mais vantajoso declará-las para compensar perdas com ganhos
- Moedas cambiais domésticas (com tributação separada) não podem ser usadas para compensar ganhos e perdas
- Limites para declaração de imposto de renda: Para funcionários assalariados, renda anual superior a aproximadamente US$ 1.250; para funcionários não assalariados, renda anual superior a aproximadamente US$ 3.625 (para o ano de 2025 e anos subsequentes)
- Os documentos necessários para a declaração são a primeira e a segunda páginas do "Formulário de Declaração de Imposto de Renda". As operações de câmbio no exterior devem ser listadas na seção "Rendimentos Diversos (Outros)", e a declaração de cálculo para negociação de futuros não deve ser utilizada
Anos com prejuízos são exatamente o momento de rever seus custos de negociação.Ao usar um site de cashback,você pode efetivamente reduzir seus custos de negociação, pois uma parte do spread é devolvida em dinheiro a cada negociação, independentemente de você ganhar ou perder.
\ Ganhe ou perca, receba dinheiro de volta em todas as negociações! /