




Mặc dù không có "lỗ hổng" nào trong luật thuế ngoại hối quốc tế, nhưng có bảy chiến lược tiết kiệm thuế hợp pháp để giảm gánh nặng thuế của bạn.Vì lợi nhuận từ ngoại hối quốc tế phải chịu thuế toàn diện (với mức thuế suất tối đa là 45%),số thuế bạn phải trả sẽ thay đổi đáng kể tùy thuộc vào việc bạn có sử dụng các khoản khấu trừ chi phí, bù trừ lỗ và các khoản khấu trừ khác hay không.
Đối với những ai cảm thấy "Thuế ngoại hối ở nước ngoài quá cao...", bài viết này sẽ giải thích mọi thứ từ những điều cơ bản về thuế ngoại hối ở nước ngoài đến 7 chiến lược tiết kiệm thuế mà người làm công ăn lương và chủ doanh nghiệp cá thể có thể sử dụng, và cách tránh bị công ty phát hiện, tất cả đều dựa trên các quy định mới nhất phù hợp với cải cách thuế năm 2025 (nâng mức khấu trừ cơ bản lên 580.000 yên)
Kết luận | Những điểm chính để tiết kiệm thuế trong giao dịch ngoại hối quốc tế
- Không có kẽ hở nào cho việc trốn thuế: Cơ quan thuế có thể theo dõi thu nhập ở nước ngoài thông qua báo cáo chuyển tiền ra nước ngoài và CRS (Tiêu chuẩn báo cáo chung). Hình phạt cho việc không khai báo có thể lên tới 40%.
- Có bảy cách hợp pháp để giảm thuế: hạch toán chi phí, bù trừ lỗ với thu nhập khác, các khoản khấu trừ thu nhập khác nhau, đóng góp thuế cho quê nhà, điều chỉnh lợi nhuận, thời điểm thanh toán và thành lập công ty.
- Điểm miễn thuế giữa ngoại hối trong nước và quốc tế: Dựa trên thuế suất biên, thu nhập chịu thuế khoảng 3,3 triệu yên là một mức tham khảo sơ bộ (nếu chỉ tính thu nhập từ ngoại hối, thu nhập chịu thuế sẽ vào khoảng 4,8 triệu yên).
Các mức thuế, phương pháp tính toán và quy trình tổng thể nộp tờ khai thuế được giải thích chi tiết trong cuốn sách " Bạn phải trả bao nhiêu thuế khi giao dịch ngoại hối ở nước ngoài? Mức thuế, phương pháp tính toán và cách nộp tờ khai thuế", được giám sát bởi một kế toán thuế được chứng nhận
*Bài viết này được nhóm biên tập MoneyCharger tạo và cập nhật theo chính sách tạo nội dung của họ. Thông tin về thuế, chẳng hạn như thuế suất và các khoản khấu trừ, đã được xác nhận bằng cách sử dụng các tài liệu công khai từ Cơ quan Thuế Quốc gia , và các điểm cần lưu ý liên quan đến việc sử dụng các nhà môi giới ngoại hối nước ngoài cũng đã được xác nhận bằng cách sử dụng thông tin công khai từ Cơ quan Dịch vụ Tài chính . Vì cách xử lý thuế khác nhau tùy thuộc vào từng trường hợp cụ thể, vui lòng kiểm tra với cơ quan thuế hoặc kế toán thuế trước khi thực hiện bất kỳ hành động nào.
Trước khi bắt đầu các chiến lược tiết kiệm thuế khi giao dịch ngoại hối quốc tế! Kiến thức thuế thiết yếu bạn cần biết
Trước khi xem xét các chiến lược tiết kiệm thuế, chúng ta hãy cùng tìm hiểu hệ thống thuế đối với giao dịch ngoại hối quốc tế.Hiệu quả của mỗi chiến lược phụ thuộc vào nền tảng này.
Thuế được đánh vào lợi nhuận
Thuế đối với giao dịch ngoại hối quốc tế được tính dựa trên lợi nhuận thu được trong khoảng thời gian từ ngày 1 tháng 1 đến ngày 31 tháng 12 của năm đó. Những người có lợi nhuận thường phải nộp tờ khai thuế trong khoảng thời gian từ ngày 16 tháng 2 đến ngày 15 tháng 3 của năm tiếp theo
Lợi nhuận từ giao dịch ngoại hối ở nước ngoài đượccoi là thu nhập khác vàchịu "thuế tổng hợp", nghĩa là chúng được gộp chung với các khoản thu nhập khác như thu nhập từ lương để tính toán số thuế. Mặt khác, giao dịch ngoại hối trong nước chịu thuế riêng (mức thuế suất cố định 20,315%), do đó hệ thống thuế hoàn toàn khác nhau.
Bạn sẽ cần phải nộp tờ khai thuế thu nhập cá nhân đối với lợi nhuận từ giao dịch ngoại hối ở nước ngoài trong các trường hợp sau:
| Nhân viên hưởng lương | Nếu thu nhập hàng năm của bạn (không bao gồm lương) vượt quá 200.000 yên |
| Người lao động không hưởng lương | Nếu tổng thu nhập hàng năm của bạn, bao gồm cả thu nhập từ giao dịch ngoại hối ở nước ngoài, vượt quá 580.000 yên (mức khấu trừ cơ bản cho năm 2025 trở đi) |
Thu nhập hàng năm cần thiết để nộp tờ khai thuế bao gồm các khoản thu nhập khác ngoài giao dịch ngoại hối quốc tế (như tiền điện tử và tiếp thị liên kết). Nếu bạn có các nguồn thu nhập khác, hãy nhớ kết hợp chúng lại khi tính toán
Giao dịch ngoại hối quốc tế chịu thuế theo "hệ thống thuế lũy tiến", trong đó thuế suất tăng lên khi thu nhập càng cao
Thuế thu nhập từ giao dịch ngoại hối quốc tế được tính theo hệ thống thuế lũy tiến , trong đó thuế suất tăng theo thu nhập chịu thuế. Có bảy bậc thuế tùy thuộc vào thu nhập chịu thuế
| Thu nhập chịu thuế | tỷ lệ thuế | Số tiền khấu trừ |
|---|---|---|
| Từ 1.000 yên đến 1.949.000 yên | 5% | 0 yên |
| 1.950.000 yên - 3.299.000 yên | 10% | 97.500 yên |
| 3.300.000 yên - 6.949.000 yên | 20% | 427.500 yên |
| 6.950.000 yên - 8.999.000 yên | 23% | 636.000 yên |
| Từ 9.000.000 yên đến 17.999.000 yên | 33% | 1.536.000 yên |
| Từ 18.000.000 yên đến 39.999.000 yên | 40% | 2.796.000 yên |
| Hơn 40.000.000 yên | 45% | 4.796.000 yên |
Mặt khác, thuế suất đối với ngoại hối nội địa là đồng nhất bất kể mức thu nhập (thuế thu nhập 15% + thuế cư dân địa phương 5% + thuế thu nhập đặc biệt tái thiết 0,315% =20.315%)。
Điểm hòa vốn đối với thuế giao dịch ngoại hối trong và ngoài nước
Xét về thuế suất biên,nếu thu nhập chịu thuế của bạn vượt quá 3,3 triệu yên, thuế suất đối với giao dịch ngoại hối ở nước ngoài (20% thuế thu nhập + 10% thuế địa phương) rõ ràng cao hơn mức thuế suất 20,315% đối với giao dịch ngoại hối trong nước. Đối với những người có thu nhập từ lương và sử dụng khoản khấu trừ cơ bản từ lương, con số "3,3 triệu yên" này là một hướng dẫn thực tế.
Mặt khác, nếu thu nhập chỉ đến từ giao dịch ngoại hối ở nước ngoài,ngưỡng thu nhập chịu thuếlà khoảng 4,8 triệu yên do ảnh hưởng của khoản khấu trừ cơ bản và khoản khấu trừ tính toán nhanh. Dưới đây là bảng so sánh mức thuế theo thu nhập hàng năm. (Đối với năm 2025 trở đi; chỉ áp dụng cho thu nhập từ giao dịch ngoại hối trong nước hoặc nước ngoài; chỉ áp dụng khoản khấu trừ cơ bản 580.000 yên (430.000 yên cho thuế cư trú địa phương); bao gồm thuế thu nhập tái thiết đặc biệt; không bao gồm thuế suất cố định và các khoản khấu trừ khác.)
| thu nhập hàng năm | Ngoại hối quốc tế (thuế thu nhập + thuế cư trú 10%) | Ngoại hối trong nước (thuế thu nhập + thuế cư trú 5%) |
|---|---|---|
| 1,5 triệu yên | Khoảng 154.000 yên | Khoảng 194.400 yên |
| 3,3 triệu yên | Khoảng 465.200 yên | Khoảng 560.100 yên |
| 5 triệu yên | Khoảng 923.100 yên | Khoảng 905.400 yên |
| 6,95 triệu yên | Khoảng 1.516.300 yên | Khoảng 1.301.600 yên |
| 9 triệu yên | Khoảng 2.184.900 yên | Khoảng 1.718.000 yên |
| 18 triệu yên | Khoảng 6.058.100 yên | Khoảng 3.546.400 yên |
Như đã đề cập ở trên, nếu thu nhập của bạn chỉ đến từ giao dịch ngoại hối ở nước ngoài, gánh nặng thuế sẽ giảm khi bạn chuyển sang giao dịch ngoại hối trong nước một khi thu nhập hàng năm đạt khoảng 5 triệu yên. Tuy nhiên, điểm hòa vốn thực tế sẽ khác nhau tùy thuộc vào cách bạn sử dụng các khoản khấu trừ và chi phí khác nhau được thảo luận sau đây, vì vậy hãy xem đây chỉ là hướng dẫn
Để có cái nhìn tổng quan toàn diện về thuế, bao gồm cách tính thuế thu nhập và thuế cư trú, vui lòng xem " Tôi phải trả bao nhiêu thuế khi giao dịch ngoại hối ở nước ngoài? Thuế suất, phương pháp tính toán và cách nộp tờ khai thuế ."
Lãi và lỗ chưa thực hiện không phải chịu thuế
Chỉ có lãi và lỗ đã thực hiện mớiphải chịu thuế; lãi và lỗ chưa thực hiện không phải chịu thuế. Lãi và lỗ đã thực hiện đề cập đến lãi và lỗ đã được xác nhận bằng cách đóng các vị thế đang nắm giữ.
Xin lưu ý rằng điểm hoán đổi, được nhận từ chênh lệch lãi suất giữa các loại tiền tệ được mua và bán, sẽ phải chịu thuế khi giao dịch được thanh toán và phản ánh vào tài khoản của bạn
Tuy nhiên, tiền hoàn lại phải chịu thuế
Tiền hoàn lại nhận được từ các nhà môi giới ngoại hối nước ngoài và các trang web hoàn tiền khi mở tài khoản hoặc giao dịch cũng phải chịu thuế.Vì đây là thu nhập kiếm được liên tục liên quan đến giao dịch,nên nhìn chung nó phải chịu thuế tổng hợp như "thu nhập khác" và được gộp chung với lợi nhuận và thua lỗ từ giao dịch ngoại hối nước ngoài trong cùng một loại.
Thông tin chi tiết về thuế và thủ tục khai thuế đối với tiền hoàn lại được giải thích trong bài viết " Tôi có cần khai thuế đối với tiền hoàn lại từ giao dịch ngoại hối ở nước ngoài không? "
Xin lưu ý rằng các khoản lỗ không thể được chuyển sang năm sau
Các khoản lỗ phát sinh từ giao dịch ngoại hối quốc tế không thể được chuyển sang các năm tiếp theo để bù trừ cho lợi nhuận trong tương lai
| Nếu bạn bị lỗ trong giao dịch ngoại hối quốc tế, năm đầu tiên bạn sẽ lỗ 300.000 yên, và năm thứ hai bạn sẽ lãi 1.000.000 yên . Vì lỗ không được chuyển sang năm sau, nên thuế sẽ được tính trên khoản lãi 1.000.000 yên trong năm thứ hai. |
| Nếu bạn bị lỗ trong giao dịch ngoại hối trong nước, năm đầu tiên bạn sẽ lỗ 300.000 yên, và năm thứ hai bạn sẽ lãi 1.000.000 yên. Vì khoản lỗ có thể được chuyển tiếp trong ba năm, nên năm thứ hai, thuế sẽ được tính trên 700.000 yên, tức là 1.000.000 yên trừ đi 300.000 yên. |
Tuy nhiên, trong cùng một năm, có thể bù trừ lãi và lỗ giữa nhiều nhà môi giới ngoại hối nước ngoài và với các khoản thu nhập khác (xem Biện pháp tiết kiệm thuế ② để biết chi tiết). Để biết thông tin về việc nộp tờ khai thuế trong năm phát sinh lỗ, vui lòng xem " Tôi có cần nộp tờ khai thuế cho khoản lỗ từ giao dịch ngoại hối nước ngoài không? "
7 chiến lược tiết kiệm thuế khi giao dịch ngoại hối quốc tế
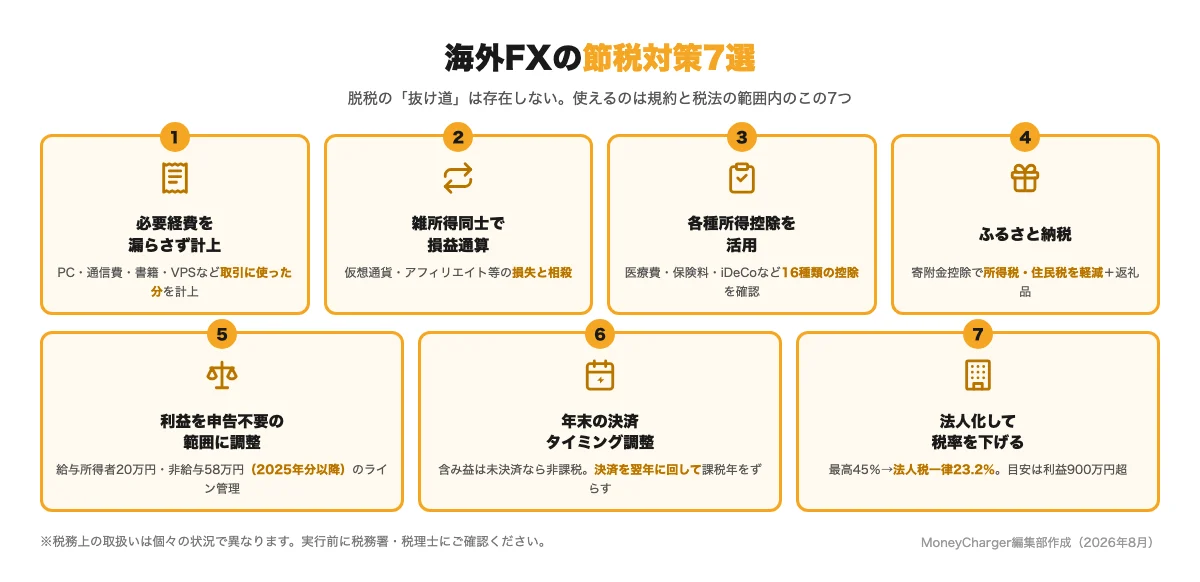
Có bảy cách hợp pháp để giảm thuế đối với giao dịch ngoại hối quốc tế.Tất cả đều là những phương pháp hợp pháp có thể được sử dụng trong khuôn khổ các điều khoản và điều kiện cũng như luật thuế, và càng kết hợp chúng nhiều thì hiệu quả càng cao.
① Ghi chép đầy đủ mọi khoản chi phí cần thiết
Vì lợi nhuận từ giao dịch ngoại hối ở nước ngoài được tính theo công thức "thu nhập - chi phí cần thiết",chỉ cần ghi chép chính xác tất cả các khoản chi phí, bạn có thể trực tiếp giảm thu nhập chịu thuế. Các ví dụ chính về chi phí như sau:
- Chi phí mua máy tính và điện thoại thông minh được sử dụng cho giao dịch (tỷ lệ phần trăm được sử dụng cho giao dịch)
- Phí liên lạc và phí hợp đồng VPS
- Chi phí sách vở liên quan đến ngoại hối và phí tham dự hội thảo (bao gồm chi phí đi lại)
- Phí giao dịch và chi phí cho các thiết bị như bàn ghế
Đối với các khoản chi phí như máy tính, tiền thuê nhà và phí liên lạc, chỉ phần chi phí sử dụng cho giao dịch ngoại hối quốc tế mới được khấu trừ , chứ không phải toàn bộ . Hãy ghi chép lại thời gian sử dụng. Ngoài ra, các thiết bị đắt tiền có giá trị trên 100.000 yên nên được hạch toán chi phí trong nhiều năm (khấu hao).
| Chi phí mua điện thoại thông minh hoặc máy tính | Phương pháp phân phối |
|---|---|
| Dưới 100.000 yên | Kế toán trọn gói |
| Từ 100.000 yên trở lên nhưng dưới 200.000 yên | Đã được hạch toán trong hơn ba năm |
| Hơn 200.000 yên | Đã được hạch toán trong hơn bốn năm |
Chi tiết về những khoản nào được và không được khấu trừ được giải thích trong " Danh sách các khoản chi phí được khấu trừ trong giao dịch ngoại hối quốc tế "
② Bù trừ các khoản lỗ với các khoản thu nhập khác
Nếu bạn có các khoản lãi hoặc lỗ thu nhập khác ngoài khoản lãi hoặc lỗ từ giao dịch ngoại hối ở nước ngoài,bù trừ các khoản lãi và lỗ đó với nhau. Điều này sẽ làm giảm thu nhập chịu thuế của bạn.
| Ví dụ về việc bù trừ lãi và lỗ: Nếu bạn có lãi 1,5 triệu yên từ giao dịch ngoại hối ở nước ngoài và lỗ 1 triệu yên từ giao dịch tiền điện tử , hãy tính thuế thu nhập trên khoản thu nhập chịu thuế còn lại là 500.000 yên. |
Nếu bạn sử dụng nhiều nhà môi giới ngoại hối nước ngoài, bạn có thể bù trừ lãi và lỗ giữa các tài khoản. Tuy nhiên, xin lưu ý rằng bạn không thể bù trừ lãi và lỗ với ngoại hối trong nước (loại hình này chịu thuế riêng) vì nó thuộc loại thu nhập khác
③ Tận dụng các khoản khấu trừ thu nhập khác nhau
Có 16 loại khấu trừ thu nhập , bao gồm khấu trừ chi phí y tế, khấu trừ phí bảo hiểm xã hội, khấu trừ phí bảo hiểm nhân thọ và iDeCo (khấu trừ đóng góp hỗ trợ lẫn nhau cho doanh nghiệp nhỏ) . Càng áp dụng được nhiều khoản khấu trừ, thu nhập chịu thuế của bạn càng thấp, và bạn càng giảm được cả thuế thu nhập và thuế cư trú.
Cải cách thuế năm 2025 đã tăng mức khấu trừ cơ bản từ 480.000 yên lên 580.000 yên (tối đa 950.000 yên tùy thuộc vào thu nhập) , giúp khoản khấu trừ này hiệu quả hơn trước. Để biết danh sách các khoản khấu trừ và chi tiết, vui lòng xem phần tiết kiệm thuế trong " Cẩm nang thuế ngoại hối quốc tế "
④ Sử dụng hệ thống Furusato Nozei (đóng góp thuế quê hương)
Trong những năm bạn kiếm được lợi nhuận từ giao dịch ngoại hối ở nước ngoài,số tiền tối đa bạn có thể quyên góp cho quê nhà (để được khấu trừ thuế) cũng tăng lên. Đây là một chiến lược kinh điển để giảm thuế thu nhập và thuế cư trú trong khi nhận được quà tặng đáp lễ với chi phí ròng chỉ 2.000 yên.
Xin lưu ý rằng hệ thống miễn thuế đặc biệt một cửa không thể được sử dụng trong những năm bạn có lợi nhuận từ giao dịch ngoại hối ở nước ngoài. Do đó, vui lòng nộp đơn xin khấu trừ đóng góp bằng cách khai thuế cùng với thu nhập ngoại hối của bạn
⑤ Điều chỉnh lợi nhuận sao cho nằm trong giới hạn trợ cấp người phụ thuộc hoặc ở mức không cần báo cáo
Bằng cách giữ lợi nhuận của bạn trong phạm vi không cần phải khai thuế và trong phạm vi dành cho người phụ thuộc, bạn có thể tránh hoàn toàn việc phải đóng thuế.Các ngưỡng cho năm 2025 trở đinhư sau:
| Không cần nộp tờ khai thuế (đối với nhân viên hưởng lương cố định) | Hãy giữ mức thu nhập hàng năm của bạn (ngoài lương) dưới 200.000 yên |
| Không cần nộp tờ khai thuế (đối với nhân viên không hưởng lương cố định) | Hãy giữ tổng thu nhập hàng năm của bạn dưới 580.000 yên |
| Để được hưởng khoản khấu trừ dành cho vợ/chồng | Hãy đảm bảo tổng thu nhập của vợ/chồng bạn dưới 580.000 yên (tương đương 1.230.000 yên nếu là thu nhập từ lương) |
| Được hưởng khoản khấu trừ đặc biệt dành cho vợ/chồng | Tổng thu nhập của vợ/chồng phải nằm trong khoảng từ 580.000 yên đến 1.330.000 yên |
Tuy nhiên, trong nhiều trường hợp, kiếm được nhiều hơn sẽ có lợi hơn về thu nhập ròng so với việc giảm lợi nhuận để đóng thuế. Nếu bạn không chắc chắn trước khi đưa ra quyết định, hãy so sánh các con số thu nhập ròng
⑥ Điều chỉnh thời điểm quyết toán cuối năm
Vì thuế được tính trên "lợi nhuận và thua lỗ đã được thanh toán và hiện thực hóa",nếu bạn hoãn việc thanh toán các khoản mục có lãi chưa thực hiện lớn vào cuối năm đến năm sau,bạn có thể hoãn nộp thuế một năm. Nếu bạn đã có lợi nhuận lớn trong năm nay, điều này có tác dụng chuyển lợi nhuận đó sang năm có mức thuế suất thấp hơn.
Ngược lại, nếu bạn đóng và hiện thực hóa một vị thế có lỗ chưa thực hiện trước cuối năm, bạn có thể bù trừ khoản lỗ đó vào lợi nhuận của năm đó. Tuy nhiên, việc bóp méo đánh giá thị trường chỉ vì mục đích thuế sẽ phản tác dụng, vì vậy hãy xem đây chỉ là một lựa chọn
⑦ Thành lập công ty để giảm thuế suất
Khi lợi nhuận bắt đầu tăng trưởng, việc thành lập công ty sẽ trở thành chiến lược tiết kiệm thuế hiệu quả nhất.Trong khi thuế suất thuế thu nhập cá nhân cao nhất là 45%, thuế suất thuế doanh nghiệp chỉ là 23,2%. Hơn nữa, bạn sẽ có nhiều hạng mục chi phí hơn, chẳng hạn như lương thưởng cho giám đốc điều hành, và bạn có thể chuyển lỗ sang các năm tiếp theo.
Mặt khác, có những chi phí cố định như phí đăng ký và phí kế toán thuế, và tiền lương của giám đốc điều hành bị ràng buộc bởi các quy định như lương cố định thường xuyên, khiến việc rút tiền tự do trở nên khó khăn. Điểm hòa vốn vào khoảng 9 triệu yên lợi nhuận hàng năm . Để biết thêm chi tiết, vui lòng xem " Thời điểm và phương pháp thành lập doanh nghiệp kinh doanh ngoại hối ở nước ngoài "
Công ty tôi có phát hiện ra việc tôi giao dịch ngoại hối ở nước ngoài không? Hay là không?
Tóm lại,nếu bạn không cẩn thận, rất có thể công ty của bạn sẽ phát hiện ra. Các công ty theo dõi số tiền thuế của nhân viên thông qua việc điều chỉnh thuế cuối năm, và nếu thuế cư trú của bạn tăng lên trong khi lương vẫn giữ nguyên, họ sẽ nghi ngờ bạn có công việc làm thêm (như giao dịch ngoại hối ở nước ngoài).Việc tăng thuế cư trú này là lý do rất có thể khiến công ty của bạn phát hiện ra.
Ngoài ra, lợi nhuận lớn có thể làm thay đổi quan niệm về tiền bạc của một người, điều này có thể bị đồng nghiệp nhận thấy
Các biện pháp để ngăn công ty của bạn phát hiện ra hoạt động giao dịch ngoại hối ở nước ngoài của bạn
- Để chọn phương thức thu thuế cư trú "thu thông thường (tự nộp)": Hãy chọn phương thức này khi nộp tờ khai thuế. Nếu khoản thuế này được khấu trừ từ lương của bạn (thu đặc biệt), công ty của bạn sẽ được thông báo.
- Đừng đột ngột nâng cao mức sống của bạn: Đây là yếu tố quan trọng nhất sẽ khiến những người xung quanh nhận thấy.
- Bằng cách khấu trừ chi phí và giữ thu nhập dưới 200.000 yên, bạn thậm chí có thể không cần phải nộp tờ khai thuế.
- Tôi không kể với đồng nghiệp về công việc làm thêm của mình
Ngay cả khi bạn chọn "tự nộp thuế", thuế của bạn vẫn có thể bị xử lý nhầm thành khoản thu đặc biệt, vì vậy tốt nhất bạn nên xác nhận với cơ quan hành chính địa phương sau khi nộp tờ khai thuế. Hướng dẫn chi tiết, bao gồm cả ảnh chụp màn hình, được cung cấp trong phần khai thuế của " Hướng dẫn thuế ngoại hối ở nước ngoài "
Hỏi đáp về việc tiết kiệm thuế trong giao dịch ngoại hối quốc tế
Dưới đây là bốn câu hỏi thường gặp về việc tiết kiệm thuế trong giao dịch ngoại hối quốc tế
Hỏi: Có kẽ hở nào trong việc nộp thuế không?
Không có kẽ hở nào khi nói đến việc nộp thuế.Cơ quan thuế Nhật Bản có thể theo dõi thu nhập kiếm được ở nước ngoài thông qua các hệ thống như báo cáo chuyển tiền ra nước ngoài và CRS (Tiêu chuẩn báo cáo chung).
Báo cáo về kiều hối ở nước ngoài, v.v.: Một hệ thống cho phép cơ quan thuế theo dõi các khoản kiều hối từ nước ngoài về tài khoản trong nước.
CRS: Một hệ thống trao đổi thông tin quốc tế nhằm ngăn chặn hành vi trốn thuế và tránh thuế bằng cách sử dụng các tổ chức tài chính nước ngoài.
Nếu phát hiện bạnchưa nộp tờ khai thuế, ngoài số thuế ban đầu, bạn sẽ bị phạt thuế từ 15-20%vì không nộp tờ khai, phạt chậm nộp nếu nộp muộn, vàphạt nặng từ 35-40%nếu có sự sơ suất nghiêm trọng như che giấu thu nhập. Luôn luôn nộp tờ khai thuế nếu bạn có lợi nhuận, và sử dụng bảy phương pháp hợp pháp được nêu trong bài viết này để giảm thiểu thuế của bạn.
Hỏi: Tôi có cần nộp tờ khai thuế cho các khoản lỗ không?
Nếu giao dịch ngoại hối ở nước ngoài của bạn dẫn đến thua lỗ ròng trong năm, bạn không bắt buộc phải khai báo khoản lỗ đó trong tờ khai thuế. Tuy nhiên,nếu bạn có các khoản thu nhập khác, việc khai báo sẽ có lợi để bù trừ khoản lỗ với các khoản thu nhập khác. Ví dụ, nếu bạn bù trừ khoản lỗ 300.000 yên từ giao dịch ngoại hối ở nước ngoài bằng khoản lãi 1.000.000 yên từ giao dịch tiền điện tử, bạn có thể giảm thu nhập chịu thuế xuống còn 700.000 yên.
Hỏi: Tôi sẽ nộp thuế cư trú như thế nào?
Lợi nhuận từ giao dịch ngoại hối ở nước ngoài phải chịu thuế cư trú địa phương (thuế thu nhập, mức thuế suất 10%). Nếu bạn nộp tờ khai thuế thu nhập, bạn không cần phải nộp tờ khai thuế cư trú địa phươngngay cả khi bạn không nộp tờ khai thuế thu nhập, bạn vẫn phải nộp tờ khai thuế cư trú địa phương cho chính quyền địa phương nếu bạn có bất kỳ khoản lợi nhuận nào, dù chỉ là 1 yên. Ngoài ra, thuế cư trú địa phương cũng bao gồm một khoản phí cố định (thường khoảng 5.000 yên) bất kể thu nhập là bao nhiêu.
Hỏi: Máy tính và điện thoại thông minh có được coi là chi phí kinh doanh không?
Máy tính và điện thoại thông minh dùng cho giao dịch ngoại hối quốc tế có thể được khấu trừ như chi phí kinh doanh. Nếu chỉ sử dụng cho giao dịch ngoại hối, toàn bộ chi phí được khấu trừ; nếu sử dụng cho cả mục đích cá nhân và kinh doanhchỉ phần chi phí được sử dụng mớiđược khấu trừ. Tương tự, chi phí liên lạc cần được phân bổ theo tỷ lệ dựa trên ghi chép về thời gian sử dụng, v.v. Lưu ý rằng các mặt hàng có giá từ 100.000 yên trở lên phải chịu khấu hao (được hạch toán trong nhiều năm).
Các tính toán và mô phỏng thuế dành cho người lao động hưởng lương dựa trên thu nhập hàng năm được giải thích chi tiết trong bài viết của chúng tôi về thuế đối với giao dịch ngoại hối ở nước ngoài dành cho người lao động hưởng lương
Tóm tắt: Việc tiết kiệm thuế nên được thực hiện bằng phương pháp đơn giản "chi phí x khoản khấu trừ x khoản bù trừ lỗ". Đừng quên tận dụng tối đa khoản hoàn tiền
Không có kẽ hở nào về thuế đối với giao dịch ngoại hối quốc tế, nhưngbằng cách kết hợp các khoản khấu trừ chi phí, bù trừ lỗ và nhiều khoản khấu trừ khác, bạn có thể giảm đáng kể nghĩa vụ thuế của mình một cách hợp pháp. Hãy tóm tắt lại những điểm chính một lần nữa.
- Giao dịch ngoại hối quốc tế chịu thuế toàn diện (thuế lũy tiến). Ranh giới phân chia giữa giao dịch ngoại hối quốc tế và ngoại hối trong nước là khoảng 3,3 triệu yên thu nhập chịu thuế
- Những nguyên tắc cơ bản để tiết kiệm thuế là "ghi chép đầy đủ mọi khoản chi phí", "bù trừ lãi và lỗ từ các khoản thu nhập khác" và "16 loại khấu trừ thu nhập"
- Ngưỡng không phải nộp tờ khai thuế: 200.000 yên/năm đối với người lao động hưởng lương và 580.000 yên/năm đối với người lao động không hưởng lương (áp dụng từ năm 2025 trở đi)
- Các khoản lỗ không được chuyển sang năm sau. Năm tính thuế có thể được xác định vào thời điểm quyết toán cuối năm
- Nếu lợi nhuận hàng năm đạt khoảng 9 triệu yên, hãy cân nhắc thành lập công ty
Hơn nữa, việc "thu hồi" chi phí giao dịch cũng hiệu quả không kém việc "giảm" thuế.Bằng cách sử dụng trang web hoàn tiền, một phần chênh lệch giá sẽ được hoàn trả cho bạn bằng tiền mặt sau mỗi giao dịch. Tối đa hóa số tiền còn lại bằng cách tận dụng cả việc tiết kiệm thuế và hoàn tiền.
\ Giảm chi phí thực tế của bạn cùng với việc tiết kiệm thuế và nhận tiền hoàn lại với mỗi giao dịch! /