




การซื้อขายฟอเร็กซ์ในต่างประเทศมีศักยภาพในการทำกำไรสูงผ่านการใช้เลเวอเรจสูง อย่างไรก็ตาม การซื้อขายฟอเร็กซ์ในต่างประเทศอยู่ภายใต้หมวดหมู่ "การเก็บภาษีแบบครบวงจร" ซึ่งหมายความว่าภาษีมักจะเพิ่มขึ้นตามรายได้ที่เพิ่มขึ้น
บทความนี้ให้คำอธิบายโดยละเอียดเกี่ยวกับภาษีและวิธีการยื่นภาษีที่เกี่ยวข้องกับการซื้อขายเงินตราต่างประเทศ
บทความนี้อธิบายวิธีการคำนวณภาษีและความแตกต่างของภาษีระหว่างการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศและในประเทศ ดังนั้นโปรดอ้างอิงบทความนี้หากคุณมีคำถามใด ๆ เกี่ยวกับภาษีในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
บทความนี้จะช่วยตอบคำถามทั้งหมดของคุณเกี่ยวกับการเสียภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ โปรดอ่านให้จบ
ผู้ดูแลบทความนี้
นักบัญชีภาษี
ฮิราคาวะ ฟูมินะ (เนโกะโคโระ)
ขณะที่ศึกษาอยู่ที่มหาวิทยาลัยเกียวโต ฉันเริ่มเตรียมตัวสอบผู้สอบบัญชีรับอนุญาต (CPA) ในเดือนธันวาคม 2018 ฉันสอบผ่านวิชากฎหมายภาษีทั้งสามวิชา (ภาษีบริษัท ภาษีผู้บริโภค และภาษีรายได้) พร้อมกันคุณวุฒิ CPAการรับรองอย่างเป็นทางการในราชกิจจานุเบกษา ตั้งแต่เดือนกันยายน 2018 ฉันทำงานเป็นเวลาสองปีที่ KPMG Tax Corporation ซึ่งเป็นหนึ่งในบริษัทตรวจสอบบัญชีขนาดใหญ่สี่แห่ง (Big Four) โดยฉันเป็นหนึ่งในพนักงานหญิงและอายุน้อยไม่กี่คน รับผิดชอบงานหลากหลายด้าน รวมถึงการตรวจสอบภาษีและการให้คำปรึกษา ในเดือนกันยายน 2020 ฉันย้ายไปทำงานที่ Boston Consulting Group บริษัทที่ปรึกษาเชิงกลยุทธ์ต่างชาติ รับผิดชอบงานหลากหลายตั้งแต่การกำหนดกลยุทธ์ไปจนถึงการสนับสนุนการดำเนินการ ในเดือนธันวาคม 2024 ฉันได้เป็นที่ปรึกษาอิสระ ให้บริการด้านการให้คำปรึกษาและการเขียน
สรุป | ประเด็นสำคัญเกี่ยวกับภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ
- กำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจัดอยู่ในประเภท "รายได้เบ็ดเตล็ด" ซึ่งต้องเสียภาษีแบบครอบคลุม: ภาษีเงินได้ 5-45% (แบบก้าวหน้า) + ภาษีผู้อยู่อาศัยในประเทศ 10% + ภาษีเงินได้เพื่อการฟื้นฟูพิเศษ
- เกณฑ์การยื่นภาษี: สำหรับพนักงานประจำ รายได้อื่นที่ไม่ใช่เงินเดือนต้องเกิน 200,000 เยนต่อปี สำหรับพนักงานชั่วคราว รายได้อื่นที่ไม่ใช่เงินเดือนต้องเกิน 580,000 เยนต่อปี (สำหรับปีภาษี 2025 และปีต่อๆ ไป)
- ไม่มีช่องโหว่ใดๆ: หน่วยงานสรรพากรสามารถตรวจสอบรายได้จากต่างประเทศผ่านรายงานการโอนเงินไปต่างประเทศและมาตรฐานการรายงานทั่วไป (CRS) บทลงโทษสำหรับการไม่แจ้งรายได้อาจสูงถึง 40%
การปฏิรูปภาษีปี 2025 เพิ่มวงเงินหักลดหย่อนขั้นพื้นฐานจาก 480,000 เยน เป็น 580,000 เยน (สูงสุด 950,000 เยน ขึ้นอยู่กับรายได้) บทความนี้จะอธิบายกฎเกณฑ์ล่าสุดหลังการปฏิรูป สำหรับมาตรการประหยัดภาษีโดยเฉพาะ โปรดดู " สรุปมาตรการประหยัดภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ " และสำหรับรายละเอียดเกี่ยวกับขั้นตอนการยื่นภาษี โปรดดู " วิธีการยื่นแบบแสดงรายการภาษีของคุณ "
*บทความนี้จัดทำโดยทีมบรรณาธิการของ MoneyCharger ตาม นโยบายการสร้างเนื้อหาของเรา และได้รับการเผยแพร่และปรับปรุงภายใต้การกำกับดูแลของนักบัญชีภาษีที่ได้รับการรับรอง ข้อมูลภาษี เช่น อัตราภาษีและการหักลดหย่อน ได้ รับการยืนยันโดยใช้เอกสารที่เปิดเผยต่อสาธารณะจาก กรมสรรพากร และประเด็นที่ควรทราบเกี่ยวกับการใช้โบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศได้รับการยืนยันโดยใช้ข้อมูลที่เปิดเผยต่อสาธารณะจาก สำนักงานบริการทางการเงิน เนื่องจากกฎหมายภาษีอาจมีการแก้ไข โปรดตรวจสอบข้อมูลล่าสุดจากเว็บไซต์ของกรมสรรพากร สำนักงานสรรพากร หรือนักบัญชีภาษีที่ได้รับการรับรองเมื่อยื่นแบบแสดงรายการภาษี*
ภาษีจะถูกเรียกเก็บจากกำไรที่ได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
ในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ภาษีจะถูกหักเมื่อได้รับกำไร
นอกจากนี้ ไม่มีช่องโหว่ทางภาษีใดๆ แม้ว่าคุณจะทำกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศก็ตาม หากคุณพยายามหลีกเลี่ยงภาษี หน่วยงานสรรพากรจะตรวจพบ ดังนั้นทุกคนที่ทำกำไรเกินจำนวนที่กำหนดจะต้องยื่นแบบแสดงรายการภาษี
ด้านล่างนี้ เราจะอธิบายถึงเหตุผลที่ตรวจพบการหลีกเลี่ยงภาษี และสิ่งที่เกิดขึ้นหากคุณไม่ชำระภาษี
- มีช่องโหว่ใดบ้างในเรื่องภาษีสำหรับการซื้อขายเงินตราต่างประเทศ? เหตุใดการหลีกเลี่ยงภาษีจึงถูกตรวจพบ
- จะเกิดอะไรขึ้นหากคุณไม่จ่ายภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศ?
มีช่องโหว่ใดบ้างในเรื่องภาษีสำหรับการซื้อขายเงินตราต่างประเทศ? เหตุใดการหลีกเลี่ยงภาษีจึงถูกตรวจพบ
โดยสรุปแล้วไม่มีช่องโหว่ใดๆ เกี่ยวกับภาษีสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
แม้ว่าคุณจะใช้โบรกเกอร์ฟอเร็กซ์ต่างประเทศที่มีฐานอยู่ในต่างประเทศก็ตาม หากคุณทำกำไรได้เกินกว่าจำนวนที่กำหนดและไม่ชำระภาษี หน่วยงานสรรพากรก็จะตรวจพบว่าคุณกำลังหลีกเลี่ยงภาษีอย่างหลีกเลี่ยงไม่ได้
เนื่องจากหน่วยงานสรรพากรของญี่ปุ่นสามารถติดตามรายได้ที่เกิดขึ้นในต่างประเทศผ่านรายงานการโอนเงินไปต่างประเทศและมาตรฐานการรายงานร่วม (CRS)ได้
รายงานการโอนเงินไปต่างประเทศ ฯลฯ: การแจ้งให้สำนักงานสรรพากรทราบเมื่อกำไรที่ได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศถูกโอนเข้าบัญชีในประเทศญี่ปุ่นเพื่อใช้ในญี่ปุ่น
CRS: ระบบป้องกันการหลีกเลี่ยงภาษีและการเลี่ยงภาษีโดยใช้สถาบันการเงินต่างประเทศ ฯลฯ
นอกจากนี้ การตรวจสอบภาษีรายบุคคลไม่ได้ดำเนินการทันที แต่จะดำเนินการทุกๆ 5 ถึง 10 ปี เนื่องจากยิ่งระยะเวลาการหลีกเลี่ยงภาษีนานเท่าไร ก็ยิ่งง่ายต่อการจัดเก็บภาษีเพิ่มเติมมากขึ้นเท่านั้น
กล่าวอีกนัยหนึ่ง "ไม่มีการตรวจสอบภาษี" ไม่ได้หมายความว่าการหลีกเลี่ยงภาษีของคุณไม่ถูกตรวจพบ หากคุณมีกำไรเกินกว่าจำนวนที่กำหนด คุณต้องยื่นแบบแสดงรายการภาษี
จะเกิดอะไรขึ้นหากคุณไม่จ่ายภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศ?
คุณมีหน้าที่ต้องยื่นแบบแสดงรายการภาษี แต่ไม่ยื่น อาจถือเป็นการหลีกเลี่ยงภาษี และคุณอาจต้องเผชิญกับบทลงโทษที่รุนแรง
- การไม่แจ้งรายได้จะส่งผล
ให้ถูกปรับภาษีในอัตรา 15% ถึง 20% - หากคุณยื่นหรือชำระภาษีหลังจากกำหนดเวลา
จะมีการเรียกเก็บค่าปรับสำหรับการชำระล่าช้าในอัตรา 2.4% ถึง 14.6% - ในกรณีที่ประมาทเลินเล่ออย่างร้ายแรง เช่น การปกปิดรายได้
จะมีการเรียกเก็บภาษีปรับในอัตราสูงถึง 35% ถึง 40% - หากเลยกำหนดเวลาในการยื่นแบบแสดงรายการภาษี หรือหากมีเอกสารไม่ครบถ้วนหรือมีการปกปิดข้อมูล
การอนุมัติให้ยื่นแบบแสดงรายการภาษีสีน้ำเงินอาจถูกเพิกถอน หรือการหักลดหย่อนพิเศษอาจถูกลดลง
หากคุณมีรายได้อื่น ๆ นอกเหนือจากการเทรดฟอเร็กซ์ในต่างประเทศ (เช่น รายได้จากการเทรดคริปโตเคอร์เรนซี หรือรายได้จากโปรแกรมพันธมิตร) คุณควรนำรายได้เหล่านั้นมารวมกับกำไรจากการเทรดฟอเร็กซ์ในต่างประเทศ และยื่นแบบแสดงรายการภาษีตามนั้น
ภาษี อัตราภาษี และวิธีการคำนวณสำหรับการซื้อขายเงินตราต่างประเทศ
ด้านล่างนี้ เราจะอธิบายเกี่ยวกับภาษี อัตราภาษี และวิธีการคำนวณที่เกี่ยวข้องกับการซื้อขายเงินตราต่างประเทศ
- ภาษีและอัตราภาษีสำหรับการซื้อขายเงินตราต่างประเทศ
- วิธีคำนวณภาษีจากกำไร 10 ล้านเยนจากการซื้อขายฟอเร็กซ์ในต่างประเทศ
ภาษีและอัตราภาษีสำหรับการซื้อขายเงินตราต่างประเทศ
ภาษีสำหรับการซื้อขายเงินตราต่างประเทศ ประกอบด้วยสองประเภท ได้แก่ "ภาษีเงินได้" และ "ภาษีผู้มีถิ่นที่อยู่"
ด้านล่างนี้ เราจะแนะนำรายละเอียดและอัตราภาษีสำหรับภาษีแต่ละประเภท
① ภาษีเงินได้
ภาษีเงินได้คือภาษีที่เรียกเก็บจากรายได้ของบุคคล จำนวนภาษีคำนวณโดยการนำอัตราภาษีมาใช้กับรายได้ที่ต้องเสียภาษี ซึ่งก็คือรายได้ที่เหลือหลังจากหักค่าใช้จ่ายต่างๆ จากรายได้ทั้งหมดที่ได้รับตลอดทั้งปี
(ที่มา:สำนักงานสรรพากรแห่งชาติ | ระบบภาษีเงินได้)
รายได้ถูกแบ่งออกเป็นแปดประเภท และกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ จัดอยู่ในหมวด "รายได้เบ็ดเตล็ด"
- รายได้จากดอกเบี้ย
- รายได้จากเงินปันผล
- รายได้จากอสังหาริมทรัพย์
- รายได้จากธุรกิจ
- รายได้จากเงินเดือน
- กำไรจากทุน
- รายได้ชั่วคราว
- รายได้เบ็ดเตล็ด
การซื้อขายเงินตราต่างประเทศระบบภาษีแบบครอบคลุมดังนั้นหากคุณมีรายได้อื่นนอกเหนือจากกำไรจากการซื้อขายเงินตราต่างประเทศ คุณจะต้องรวมรายได้เหล่านั้นเข้าด้วยกันเพื่อคำนวณภาษีเงินได้ของคุณ
ระบบภาษีแบบครอบคลุมเป็นระบบที่อัตราภาษีเพิ่มขึ้นตามรายได้ที่สูงขึ้น รายละเอียดแสดงอยู่ในตารางอ้างอิงฉบับย่อด้านล่าง
| รายได้ที่ต้องเสียภาษี | อัตราภาษี | จำนวนเงินที่หัก |
|---|---|---|
| จาก 1,000 เยน ถึง 1,949,000 เยน | 5% | 0 เยน |
| จาก 1,950,000 เยน เป็น 3,299,000 เยน | 10% | 97,500 เยน |
| จาก 3,300,000 เยน เป็น 6,949,000 เยน | 20% | 427,500 เยน |
| จาก 6,950,000 เยน เป็น 8,999,000 เยน | 23% | 636,000 เยน |
| จาก 9,000,000 เยน ถึง 17,999,000 เยน | 33% | 1,536,000 เยน |
| จาก 18,000,000 เยน เป็น 39,999,000 เยน | 40% | 2,796,000 เยน |
| มากกว่า 40,000,000 เยน | 45% | 4,796,000 เยน |
นอกจากนี้ ด้วยการปฏิรูปภาษีปี 2025 (การปฏิรูปเรวะ 7) การหักลดหย่อนขั้นพื้นฐาน ได้เพิ่มขึ้น จาก 480,000 เยน เป็น 580,000 เยน (สำหรับผู้ที่มีรายได้รวมไม่เกิน 23.5 ล้านเยน) หากรายได้ต่อปีของคุณไม่เกิน 580,000 เยน คุณจะไม่ต้องเสียภาษีเงินได้ ยิ่งไปกว่านั้น สำหรับปีภาษี 2025 และ 2026 มีข้อกำหนดพิเศษที่อนุญาตให้หักลดหย่อนขั้นพื้นฐานเพิ่มเติมได้สูงสุดถึง 950,000 เยน ขึ้นอยู่กับรายได้ของคุณ (ดูตารางการหักลดหย่อนขั้นพื้นฐานด้านล่าง)
②ภาษีที่อยู่อาศัย
ภาษีเงินได้จะเรียกเก็บเฉพาะเมื่อกำไรเกินจำนวนที่กำหนดเท่านั้นแต่ภาษีที่ดินและสิ่งปลูกสร้างจะต้องชำระแม้ว่ากำไรจะมีเพียง 1 เยนก็ตาม
อัตราภาษีท้องถิ่นสำหรับการซื้อขายเงินตราต่างประเทศ10% คงที่
หากคุณยื่นแบบแสดงรายการภาษีแล้ว คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นที่อยู่แยกต่างหาก อย่างไรก็ตาม หากคุณไม่ได้ยื่นแบบแสดงรายการภาษีและได้รับกำไร 1 เยนขึ้นไปจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ คุณจะต้องยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นที่อยู่ต่อเทศบาลท้องถิ่นของคุณ
วิธีคำนวณภาษีจากกำไร 10 ล้านเยนจากการซื้อขายฟอเร็กซ์ในต่างประเทศ
ต่อไปนี้คือวิธีการคำนวณภาษีสำหรับรายได้ 10 ล้านเยนที่ได้รับจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ (สำหรับปี 2025 และหลังจากนั้น ใช้เฉพาะค่าลดหย่อนขั้นพื้นฐานเท่านั้น ไม่รวมค่าใช้จ่ายที่จำเป็น ภาษีผู้มีถิ่นที่อยู่คำนวณโดยใช้ค่าลดหย่อนขั้นพื้นฐาน 430,000 เยน และไม่นับรวมภาษีอัตราคงที่)
| [สูตรคำนวณภาษีเงินได้] กำไร 10 ล้านเยน - ค่าลดหย่อนขั้นพื้นฐาน 580,000 เยน = รายได้ที่ต้องเสียภาษี 9.42 ล้านเยน รายได้ที่ต้องเสียภาษี 9.42 ล้านเยน × อัตราภาษี 33% - ค่าลดหย่อนจากการคำนวณอย่างรวดเร็ว 1,536,000 เยน = 1,572,600 เยน |
| [สูตรคำนวณภาษีท้องถิ่น] กำไร 10 ล้านเยน - หักลดหย่อนภาษีท้องถิ่นขั้นพื้นฐาน 430,000 เยน = รายได้ที่ต้องเสียภาษี 9.57 ล้านเยน รายได้ ที่ต้องเสียภาษี 9.57 ล้านเยน × อัตราภาษี 10% = 957,000 เยน |
| [สูตรคำนวณภาษีเงินได้เพื่อการฟื้นฟูพิเศษ] 1,572,600 เยน (จำนวนภาษีเงินได้) × 2.1% (อัตราภาษี) = 33,024.6 เยน |
| [ยอดภาษีรวม] 1,572,600 เยน (ภาษีเงินได้) + 957,000 เยน (ภาษีถิ่นที่อยู่) + 33,024.6 เยน (ภาษีเงินได้เพื่อการฟื้นฟูพิเศษ) = ประมาณ 2,562,625 เยน |
ความแตกต่างของอัตราภาษีระหว่างการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศและในประเทศ
ด้านล่างนี้ เราจะอธิบายความแตกต่างของอัตราภาษีและจุดคุ้มทุนระหว่างการซื้อขายฟอเร็กซ์ในประเทศและต่างประเทศ
- ในแง่ของภาษี การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศกับการซื้อขายแลกเปลี่ยนเงินตราในประเทศ แบบไหนถูกกว่ากัน?
- จุดคุ้มทุนทางภาษีระหว่างการซื้อขายฟอเร็กซ์ในประเทศและต่างประเทศคืออะไร?
- ความแตกต่างด้านภาษีระหว่างการแลกเปลี่ยนเงินตราต่างประเทศ (FX) และสกุลเงินดิจิทัล (Bitcoin)
ในแง่ของภาษี การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศกับการซื้อขายแลกเปลี่ยนเงินตราในประเทศ แบบไหนถูกกว่ากัน?
ประการแรก ระบบภาษีสำหรับการซื้อขายเงินตราต่างประเทศและการซื้อขายเงินตราต่างประเทศภายในประเทศนั้นแตกต่างกันอย่างมาก
| อัตราแลกเปลี่ยนต่างประเทศ | อัตราแลกเปลี่ยนภายในประเทศ | |
|---|---|---|
| การจำแนกประเภทภาษี | การเก็บภาษีอย่างครอบคลุม | การเก็บภาษีแยกต่างหากเมื่อยื่นแบบแสดงรายการภาษี |
| อัตราภาษี | 5%〜45% | 20.315% |
| การขาดทุนสะสม | เป็นไปไม่ได้ | เป็นไปได้ |
| การหักล้างกำไรและขาดทุน | เป็นไปได้ | เป็นไปได้ |
การซื้อขายฟอเร็กซ์ ไม่ว่าจะดำเนินการในต่างประเทศหรือในประเทศ ถือเป็น "รายได้เบ็ดเตล็ด" สำหรับวัตถุประสงค์ทางภาษี อย่างไรก็ตาม การซื้อขายฟอเร็กซ์ในประเทศอยู่ภายใต้ "บทบัญญัติพิเศษสำหรับการจัดเก็บภาษีรายได้เบ็ดเตล็ด ฯลฯ ที่เกี่ยวข้องกับการซื้อขายสัญญาซื้อขายล่วงหน้า" ดังนั้นจำนวนภาษีจึงคำนวณแยกต่างหากจากรายได้อื่น ๆ ซึ่ง เรียกว่า " การจัดเก็บภาษีแยกต่างหาก "
อัตราภาษีสำหรับการจัดเก็บภาษีแยกประเภทมีดังต่อไปนี้ และเป็นอัตราเดียวกันไม่ว่ารายได้จะมีจำนวนเท่าใดก็ตาม
| การเก็บภาษีแยกประเภทตามการยื่นแบบแสดงรายได้: ภาษีเงินได้ 15% + ภาษีผู้อยู่อาศัยในท้องถิ่น 5% + ภาษีเงินได้พิเศษเพื่อการบูรณะ 0.315% = รวมทั้งหมด20.315% |
ในทางกลับกัน การซื้อขายเงินตราต่างประเทศนั้นอยู่ภายใต้ "การเก็บภาษีแบบครอบคลุม" ซึ่งจะนำไปรวมกับรายได้อื่น ๆ เพื่อคำนวณจำนวนภาษีที่ต้องชำระ และอัตราภาษีจะเพิ่มขึ้นตามจำนวนรายได้ (อัตราภาษีแบบก้าวหน้า)
| รายได้ที่ต้องเสียภาษี | อัตราภาษี | จำนวนเงินที่หัก |
|---|---|---|
| จาก 1,000 เยน ถึง 1,949,000 เยน | 5% | 0 เยน |
| จาก 1,950,000 เยน เป็น 3,299,000 เยน | 10% | 97,500 เยน |
| จาก 3,300,000 เยน เป็น 6,949,000 เยน | 20% | 427,500 เยน |
| จาก 6,950,000 เยน เป็น 8,999,000 เยน | 23% | 636,000 เยน |
| จาก 9,000,000 เยน ถึง 17,999,000 เยน | 33% | 1,536,000 เยน |
| จาก 18,000,000 เยน เป็น 39,999,000 เยน | 40% | 2,796,000 เยน |
| มากกว่า 40,000,000 เยน | 45% | 4,796,000 เยน |
อัตราภาษีสูงสุดสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศคือ 45% และอัตราภาษีจะเพิ่มขึ้นตามรายได้ ดังนั้นจึง กล่าวได้ว่า การซื้อขายฟอเร็กซ์ภายในประเทศได้เปรียบด้านภาษี
เกณฑ์การเสียภาษีระหว่างการซื้อขายฟอเร็กซ์ในประเทศและต่างประเทศอยู่ที่เท่าไร? [หลักเกณฑ์คือรายได้ที่ต้องเสียภาษี 3.3 ล้านเยน]
เมื่อพิจารณาอัตราภาษีส่วนเพิ่มหากรายได้ที่ต้องเสียภาษีของคุณเกิน 3.3 ล้านเยน อัตราภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ (ภาษีเงินได้ 20% + ภาษีท้องถิ่น 10%) จะสูงกว่าอัตรา 20.315% สำหรับการซื้อขายฟอเร็กซ์ในประเทศอย่างชัดเจนสำหรับผู้ที่มีรายได้จากเงินเดือนและใช้การหักลดหย่อนขั้นพื้นฐานจากเงินเดือนนั้น "3.3 ล้านเยน" เป็นเพียงแนวทางปฏิบัติเท่านั้น
ตารางด้านล่างแสดงภาษีโดยประมาณสำหรับการซื้อขายเงินตราต่างประเทศทั้งในประเทศและต่างประเทศ โดยอิงจากรายได้ต่อปี (การซื้อขายเงินตราต่างประเทศตั้งแต่ปี 2025 เป็นต้นไป; รวมเฉพาะรายได้จากการซื้อขายเงินตราต่างประเทศในประเทศหรือต่างประเทศเท่านั้น; ใช้เฉพาะการหักลดหย่อนขั้นพื้นฐาน 580,000 เยน (430,000 เยนสำหรับภาษีผู้อยู่อาศัยในประเทศ) เท่านั้น; รวมภาษีเงินได้พิเศษเพื่อการฟื้นฟู; ไม่รวมภาษีอัตราคงที่และภาษีอื่นๆ)
| รายได้ประจำปี | เงินตราต่างประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 10%) | ภาษีแลกเปลี่ยนเงินตราภายในประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 5%) |
|---|---|---|
| 1.5 ล้านเยน | ประมาณ 154,000 เยน | ประมาณ 194,400 เยน |
| 3.3 ล้านเยน | ประมาณ 465,200 เยน | ประมาณ 560,100 เยน |
| 5 ล้านเยน | ประมาณ 923,100 เยน | ประมาณ 905,400 เยน |
| 6.95 ล้านเยน | ประมาณ 1,516,300 เยน | ประมาณ 1,301,600 เยน |
| 9 ล้านเยน | ประมาณ 2,184,900 เยน | ประมาณ 1,718,000 เยน |
| 18 ล้านเยน | ประมาณ 6,058,100 เยน | ประมาณ 3,546,400 เยน |
ดังที่กล่าวมาข้างต้น หากรายได้ของคุณมาจากการเทรดฟอเร็กซ์ในต่างประเทศเพียงอย่างเดียว ภาระภาษีจะลดลงเมื่อเปลี่ยนไปเทรดฟอเร็กซ์ในประเทศ เมื่อรายได้ต่อปีของคุณสูงถึงประมาณ 5 ล้านเยน
แม้ว่าการซื้อขายฟอเร็กซ์ในต่างประเทศจะมีข้อดีหลายประการ เช่น เลเวอเรจสูงและระบบที่ไม่ตัดมาร์จิน ซึ่งช่วยขจัดปัญหาการเรียกมาร์จินเพิ่ม แต่หากเราพิจารณาเฉพาะเรื่องภาษีแล้ว หลักเกณฑ์ทั่วไปคือ การซื้อขายฟอเร็กซ์ในประเทศจะให้ประโยชน์มากกว่าเมื่อกำไรเกิน 3.3 ล้านเยนสำหรับผู้ที่มีรายได้จากเงินเดือน และประมาณ 4.8 ล้านเยนสำหรับผู้ที่มีรายได้มาจากการซื้อขายฟอเร็กซ์ในต่างประเทศเพียงอย่างเดียว
เมื่อตัดสินใจว่าจะใช้การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศหรือในประเทศ ควรพิจารณาปัจจัยต่างๆ เช่น ผลกระทบทางภาษีและความสะดวกในการใช้งาน
ความแตกต่างด้านภาษีระหว่างการแลกเปลี่ยนเงินตราต่างประเทศ (FX) และสกุลเงินดิจิทัล (Bitcoin)
ความแตกต่างด้านภาษีระหว่างการแลกเปลี่ยนเงินตราต่างประเทศ (FX) และการแลกเปลี่ยนเงินตราต่างประเทศแบบคริปโตเคอร์เรนซี มีดังนี้:
| อัตราแลกเปลี่ยนต่างประเทศ | อัตราแลกเปลี่ยนภายในประเทศ | สกุลเงินดิจิทัล FX | |
|---|---|---|---|
| การจำแนกประเภทภาษี | การเก็บภาษีอย่างครอบคลุม | การเก็บภาษีแยกต่างหากเมื่อยื่นแบบแสดงรายการภาษี | การเก็บภาษีอย่างครอบคลุม |
| อัตราภาษี | 5%〜45% | 20.315% | 5%〜45% |
| การขาดทุนสะสม | เป็นไปไม่ได้ | เป็นไปได้ | เป็นไปไม่ได้ |
| การหักล้างกำไรและขาดทุน | เป็นไปได้ | เป็นไปได้ | เป็นไปได้ |
ดังที่คุณเห็นจากตารางด้านบนการแลกเปลี่ยนเงินตราต่างประเทศ (FX) อยู่ภายใต้การจัดประเภทภาษีและอัตราภาษีเดียวกันกับการแลกเปลี่ยนเงินตราต่างประเทศในต่างประเทศ
หากคุณทำการซื้อขายทั้งฟอเร็กซ์ต่างประเทศและฟอเร็กซ์สกุลเงินดิจิทัล คุณอาจสามารถหักล้างกำไรและขาดทุนได้ ซึ่งอาจช่วยลดภาระภาษีของคุณได้
กำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศส่วนใดบ้างที่ต้องเสียภาษี?
แม้ว่าคุณจะได้รับกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศ คุณก็จะไม่ต้องเสียภาษีสำหรับรายได้ที่ไม่เกินจำนวนที่กำหนดไว้
จำนวนรายได้ที่ต้องเสียภาษีจะแตกต่างกันไป ขึ้นอยู่กับว่าคุณเป็นพนักงานประจำหรือประกอบอาชีพอิสระ ด้านล่างนี้ เราจะอธิบายรายละเอียดว่ากำไรเท่าใดจึงจะต้องเสียภาษี
- กำไรจากการซื้อขายเงินตราต่างประเทศไม่สามารถนำมาปรับปรุงภาษีสิ้นปีได้
- กรณีที่ต้องยื่นแบบแสดงรายการภาษี
- กรณีที่ไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
- กำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงนั้นไม่ต้องเสียภาษี
กำไรจากการซื้อขายเงินตราต่างประเทศไม่สามารถนำมาปรับปรุงภาษีสิ้นปีได้
การปรับปรุงภาษีสิ้นปี: ขั้นตอนการปรับยอดภาษีหัก ณ ที่จ่ายที่หักจากเงินเดือนและโบนัสให้ตรงกับยอดภาษีประจำปี
จำนวนภาษีหัก ณ ที่จ่ายที่หักจากเงินเดือนและโบนัสของคุณเป็นการคำนวณโดยประมาณ และจำนวนภาษีประจำปีที่ถูกต้องจะถูกกำหนดโดยการปรับปรุงเมื่อสิ้นปี
ดังนั้น พนักงานประจำ เช่น พนักงานบริษัท จึงดำเนินการยื่นและชำระภาษีเงินได้ผ่านกระบวนการปรับปรุงภาษีสิ้นปีของบริษัท
อย่างไรก็ตาม การปรับปรุงภาษีสิ้นปีครอบคลุมเฉพาะเงินเดือนและรายได้อื่นๆ ของบริษัทเท่านั้นส่วนรายได้อื่นๆ นอกเหนือจากเงินเดือน เช่น กำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ จะไม่ถูกนำมาปรับปรุงภาษีสิ้นปี
ดังนั้น โปรดจำไว้ว่า หากคุณทำกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้ในระดับหนึ่ง คุณจะต้องยื่นแบบแสดงรายการภาษีด้วยตนเอง
กรณีที่ต้องยื่นแบบแสดงรายการภาษี
ด้านล่างนี้ เราจะอธิบายกรณีที่ต้องยื่นแบบแสดงรายการภาษี โดยแบ่งออกเป็น "พนักงานประจำ" และ "พนักงานชั่วคราว"
พนักงานประจำและผู้รับค่าจ้างอื่นๆ | กำไรต่อปี 200,000 เยนขึ้นไป
พนักงานประจำและบุคคลอื่น ๆ ที่ได้รับเงินเดือนจะต้องเสียภาษีหากรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศหรืองานเสริมอื่น ๆ เกิน 200,000 เยนต่อปี
ต่อไปนี้คือบุคคลและเงื่อนไขที่คุณต้องยื่นแบบแสดงรายการภาษี หากคุณได้รับกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
| กลุ่มเป้าหมาย | - บุคคลที่ได้รับเงินเดือนจากนายจ้าง เช่น พนักงานบริษัท พนักงานพาร์ทไทม์ หรือพนักงานชั่วคราว - บุคคลที่มีรายได้จากเงินบำนาญของรัฐ เป็นต้น |
| เงื่อนไข | หากรายได้อื่นๆ นอกเหนือจากเงินเดือนต่อปีของคุณเกิน 200,000 เยน |
หากคุณมีรายได้จากแหล่งอื่นนอกเหนือจากการซื้อขายฟอเร็กซ์ในต่างประเทศ (เช่น การซื้อขายสกุลเงินดิจิทัล หรือการตลาดแบบพันธมิตร) รายได้เหล่านี้จะถูกนำมารวมกันและคำนวณรวมกัน
ผู้ประกอบอาชีพอิสระ แม่บ้านเต็มเวลา และบุคคลที่ไม่ได้รับเงินเดือนประจำ | รายได้ต่อปีเกิน 580,000 เยน
บุคคลที่ไม่ได้ทำงานประจำ เช่น ผู้ประกอบอาชีพอิสระ หรือแม่บ้านเต็มเวลา จะต้องยื่นแบบแสดงรายการภาษี หากรายได้รวมต่อปี รวมทั้งรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ เกิน 580,000 เยน (ซึ่งเป็นจำนวนเงินหักลดหย่อนขั้นพื้นฐานตั้งแต่ปี 2025 เป็นต้นไป)
| กลุ่มเป้าหมาย | บุคคลที่ประกอบอาชีพอิสระ แม่บ้าน นักเรียน นักศึกษา ผู้ว่างงาน และบุคคลอื่นๆ ที่ไม่ได้รับเงินเดือน |
| เงื่อนไข | หากรายได้รวมต่อปีของคุณ ซึ่งรวมถึงรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ เกิน 580,000 เยน (สำหรับปี 2025 และหลังจากนั้น) |
นอกจากนี้ การหักลดหย่อนภาษีเงินได้ขั้นพื้นฐานจะอยู่ที่ 580,000 เยน ตั้งแต่ปี 2025 เป็นต้นไป (สำหรับผู้ที่มีรายได้รวมไม่เกิน 23.5 ล้านเยน) ดังนั้น หากรายได้ต่อปีของคุณไม่เกิน 580,000 เยน รายได้ที่ต้องเสียภาษีของคุณจะเป็น 0 เยน และคุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี ยิ่งไปกว่านั้น สำหรับปี 2025 และ 2026 การหักลดหย่อนขั้นพื้นฐานจะเพิ่มขึ้นสูงสุดถึง 950,000 เยน ขึ้นอยู่กับรายได้ของคุณ ดังนั้นในความเป็นจริงแล้ว จะมีกรณีที่หลากหลายมากขึ้นที่ไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
| รายได้รวมของผู้เสียภาษี | จำนวนเงินที่หัก |
|---|---|
| ต่ำกว่า 1.32 ล้านเยน | 950,000 เยน |
| มากกว่า 1.32 ล้านเยน และน้อยกว่า 3.36 ล้านเยน | 880,000 เยน* |
| มากกว่า 3.36 ล้านเยน และน้อยกว่า 4.89 ล้านเยน | 680,000 เยน* |
| มากกว่า 4.89 ล้านเยน และสูงสุดถึง 6.55 ล้านเยน | 630,000 เยน* |
| มากกว่า 6.55 ล้านเยน และสูงสุดถึง 23.5 ล้านเยน | 580,000 เยน |
| มากกว่า 23.5 ล้านเยน และไม่เกิน 24 ล้านเยน | 480,000 เยน |
| มากกว่า 24 ล้านเยน และไม่เกิน 24.5 ล้านเยน | 320,000 เยน |
| มากกว่า 24.5 ล้านเยน และไม่เกิน 25 ล้านเยน | 160,000 เยน |
| มูลค่ากว่า 25 ล้านเยน | 0 เยน |
การหักลดหย่อนขั้นพื้นฐาน: หนึ่งในรายการหักลดหย่อนที่สามารถหักออกจากรายได้ประจำปีของคุณเมื่อคำนวณภาษีเงินได้ในระหว่างการยื่นภาษีหรือการปรับปรุงสิ้นปี ซึ่งใช้ได้กับบุคคลที่มีรายได้ประจำปี 25 ล้านเยนหรือน้อยกว่า
โปรดทราบว่ารายได้อื่นๆ นอกเหนือจากรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศก็ต้องยื่นภาษีด้วยเช่นกัน หากคุณมีรายได้อื่นๆ นอกเหนือจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจากงานเสริมหรือแหล่งรายได้อื่นๆ โปรดอย่าลืมรวมรายได้เหล่านั้นเข้าด้วยกันและยื่นแบบแสดงรายการภาษี
กรณีที่ไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
กรณีต่อไปนี้เป็นกรณีที่คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี:
- พนักงานประจำ: รายได้อื่นนอกเหนือจากเงินเดือนต่อปีต้องไม่เกิน 200,000 เยน
- พนักงานที่ไม่ได้รับเงินเดือนประจำ: รายได้รวมต่อปี รวมกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ไม่เกิน 580,000 เยน (สำหรับปี 2025 เป็นต้นไป ในบางกรณี อาจได้รับการยกเว้นภาษีสูงสุดถึง 950,000 เยน เนื่องจากข้อกำหนดพิเศษเพิ่มเติม)
อย่างไรก็ตามหากคุณได้กำไรแม้เพียงเยนเดียวจากการซื้อขายเงินตราต่างประเทศ คุณจะต้องแจ้งต่อเทศบาลท้องถิ่นเพื่อเสียภาษีเงินได้บุคคลธรรมดาหากคุณยื่นแบบแสดงรายการภาษีเงินได้ คุณไม่จำเป็นต้องแจ้งต่อเทศบาลท้องถิ่น แต่หากคุณไม่ยื่นแบบแสดงรายการภาษีเงินได้ คุณต้องแจ้งภาษีเงินได้บุคคลธรรมดาต่อเทศบาลท้องถิ่นของคุณด้วย
กำหนดเส้นตายสำหรับการยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นที่อยู่คือวันที่ 15 มีนาคมของปีถัดไป การไม่ยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นที่อยู่ตามกำหนดจะส่งผลให้มีบทลงโทษอย่างรุนแรง ดังนั้นโปรดระมัดระวังอย่าพลาดกำหนดเส้นตาย
- บทลงโทษสำหรับการไม่ยื่นแบบแสดงรายการภาษี
- ค่าปรับสำหรับการชำระเงินล่าช้า
- ภาษีค่าปรับหนัก
- การลงโทษทางอาญา
นอกจากนี้ ยังมี "ระบบยกเว้นการยื่นภาษี" สำหรับผู้รับบำนาญอีกด้วย
ระบบนี้ยกเว้นคุณจากการยื่นแบบแสดงรายการภาษี หากรายได้จากเงินบำนาญสาธารณะของคุณไม่เกิน 4 ล้านเยน และคุณมีคุณสมบัติตรงตามเงื่อนไขบางประการ
เงื่อนไขสำหรับการมีสิทธิ์ได้รับการยกเว้นการยื่นภาษีมีดังนี้:
- รายได้รวมจากเงินบำนาญสาธารณะ ฯลฯ มีจำนวน 4 ล้านเยนหรือน้อยกว่า และเงินบำนาญสาธารณะ ฯลฯ ทั้งหมดจะต้องถูกหักภาษี ณ ที่จ่าย
- รายได้อื่นนอกเหนือจากรายได้เบ็ดเตล็ดจากเงินบำนาญของรัฐ ฯลฯ ต้องไม่เกิน 200,000 เยน
คุณสามารถตรวจสอบว่าคุณมีสิทธิ์หรือไม่ โดยดูจาก "ใบแจ้งยอดภาษีหัก ณ ที่จ่ายสำหรับเงินบำนาญสาธารณะ ฯลฯ"
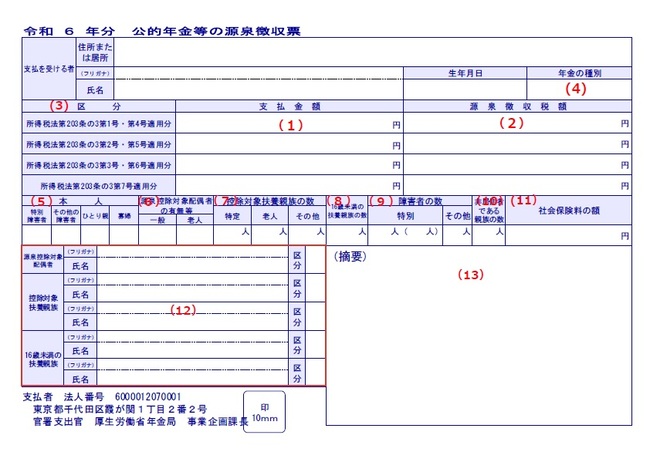
หากจำนวนเงินใน (1) ของใบแจ้งภาษีหัก ณ ที่จ่ายของคุณคือ 4 ล้านเยนหรือน้อยกว่า และรายได้อื่นที่ไม่ใช่เงินบำนาญของคุณในปีนั้นคือ 200,000 เยนหรือน้อยกว่า คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
กำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงนั้นไม่ต้องเสียภาษี
เฉพาะกำไรและขาดทุนที่เกิดขึ้นจริงเท่านั้นที่ต้องเสียภาษี ส่วนกำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงนั้นไม่ต้องเสียภาษีกำไรและขาดทุนที่เกิดขึ้นจริง หมายถึง กำไรและขาดทุนที่ได้รับการยืนยันแล้วจากการปิดสถานะที่ถือครองอยู่
โปรดทราบว่า คะแนนแลกเปลี่ยน (swap points) ที่ได้รับจากการปรับอัตราดอกเบี้ยระหว่างสกุลเงินที่ซื้อและขาย จะ ต้องเสียภาษีเมื่อได้รับและปรากฏในบัญชีของคุณ
โปรดทราบว่าภาษีจะไม่ถูกเรียกเก็บในขณะที่ถอนเงิน แต่จะถูกเรียกเก็บเมื่อปิดสถานะการซื้อขายและเงินปรากฏในบัญชีแล้ว
บริษัทของฉันจะรู้เรื่องกำไรที่ฉันได้รับจากการซื้อขายฟอเร็กซ์ในต่างประเทศหรือไม่?
หลายคนไม่อยากให้บริษัทรู้ว่าพวกเขากำลังซื้อขายกับโบรกเกอร์ฟอเร็กซ์ต่างประเทศ แต่ถ้าคุณทำกำไรที่ต้องยื่นภาษี บริษัทของคุณก็มีโอกาสสูงที่จะรู้ เว้นแต่คุณจะระมัดระวังไว้
การชำระภาษีเงินได้บุคคลธรรมดามีสองวิธี ได้แก่ "การหักภาษีแบบพิเศษ" ซึ่งบริษัทจะหักจากเงินเดือนของคุณ และ "การหักภาษีแบบปกติ" ซึ่งคุณต้องชำระเอง
เป็นไปได้ว่า เจ้าหน้าที่สรรพากรประจำถิ่นของบริษัท อาจพบว่าจำนวนภาษีที่ต้องชำระในประเทศสูงกว่ารายได้ที่ต้องเสียภาษีจากงานหลักของคุณอย่างมีนัยสำคัญ เมื่อพวกเขาตรวจสอบภาษีที่ต้องชำระในประเทศของคุณ
วิธีป้องกันไม่ให้บริษัทของคุณรู้ความจริง
มีสองวิธีที่จะเก็บรักษาผลกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณให้เป็นความลับ:
- ฉันจะชำระภาษีท้องถิ่นสำหรับการซื้อขายเงินตราต่างประเทศผ่านช่องทางการจัดเก็บภาษีปกติ
- ฉันไม่บอกเพื่อนร่วมงานว่าฉันมีงานเสริม
เมื่อยื่นแบบแสดงรายการภาษี ให้ทำเครื่องหมายในช่อง "ชำระภาษีท้องถิ่นสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศด้วยตนเอง" ซึ่งหมายความว่าภาษีท้องถิ่นสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจะถูกจัดเก็บผ่านกระบวนการจัดเก็บภาษีปกติ และคุณจะต้องรับผิดชอบในการชำระภาษีนั้นด้วยตนเอง

แม้ว่าคุณจะเลือก "จ่ายให้ตัวเอง" การยื่นภาษีของคุณอาจถูกประมวลผลผิดพลาดเป็นการจัดเก็บพิเศษ ดังนั้นโปรดตรวจสอบกับที่ทำการเทศบาลหลังจากยื่นภาษีแล้ว
นอกจากนี้ ยังมีความเสี่ยง ที่จะถูกบริษัทรายงาน หากคุณบอกเพื่อนร่วมงานเกี่ยวกับงานเสริมของคุณ หรือหากพวกเขาเห็นการแจ้งเตือนบนโทรศัพท์ของคุณ
การยกระดับมาตรฐานการครองชีพ เช่น การสวมใส่สิ่งของราคาแพง จะเพิ่มความเสี่ยงที่จะถูกคนรอบข้างจับได้ ดังนั้นจงระมัดระวังอย่ายกระดับมาตรฐานการครองชีพมากเกินไป แม้ว่าคุณจะได้รับผลกำไรในระดับหนึ่งก็ตาม
วิธีการยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ
ด้านล่างนี้ เราจะแนะนำเอกสารและขั้นตอนที่จำเป็นสำหรับการยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ
การเตรียมเอกสารที่จำเป็น
เอกสารต่อไปนี้จำเป็นต้องใช้เมื่อยื่นแบบแสดงรายการภาษี:
- บัตรหมายเลขของฉัน
- ใบแจ้งยอดภาษีหัก ณ ที่จ่าย (สำหรับผู้ที่มีรายได้จากเงินเดือน)
- รายงานธุรกรรมประจำปี
- ใบเสร็จรับเงินค่าใช้จ่าย
- ใบรับรองการหักลดหย่อนต่างๆ (เบี้ยประกันสังคม ค่ารักษาพยาบาล ฯลฯ)
เมื่อตรวจสอบประวัติการซื้อขายของคุณกับโบรกเกอร์ฟอเร็กซ์ต่างประเทศ"รายงานการซื้อขายประจำปี" หากคุณใช้ MT4 หรือ MT5 ซึ่งเป็นระบบที่โบรกเกอร์ฟอเร็กซ์ต่างประเทศส่วนใหญ่ใช้ คุณสามารถขอรายงานการซื้อขายประจำปีได้อย่างง่ายดาย
วิธีการขอรับรายงานธุรกรรมประจำปีมีดังนี้:
- เปิดโปรแกรม MetaTrader 4 หรือ MetaTrader 5 แล้วล็อกอินเข้าบัญชีของคุณ
- เลือก "ประวัติบัญชี" ที่ด้านล่างของหน้าจอ
- คลิกขวาในหน้าต่างแล้วเลือก "ระบุช่วงเวลา"
- ระบุช่วงเวลาของรายงาน
- คลิกขวาในหน้าต่างแล้วเลือก "รายงาน"
- ระบุรูปแบบการบันทึกเป็น "Open XML" หรือ "HTML"
นอกจากนี้ อย่าลืมแจ้งรายการหักลดหย่อนภาษีที่เกี่ยวข้องทั้งหมด เพื่อลดภาระภาษีของคุณ ขึ้นอยู่กับประเภทของการหักลดหย่อน คุณอาจต้องมีเอกสารประกอบ ดังนั้นการตรวจสอบกับสำนักงานสรรพากรล่วงหน้าจะช่วยให้กระบวนการยื่นภาษีราบรื่นยิ่งขึ้น
ขั้นตอนการยื่นแบบแสดงรายการภาษี
ด้านล่างนี้ เราจะอธิบายขั้นตอนการยื่นแบบแสดงรายการภาษีโดยละเอียด
แม้ว่าคุณจะสามารถขอแบบฟอร์มยื่นภาษีจากสำนักงานสรรพากรและกรอกด้วยมือได้ แต่ในครั้งนี้เราจะอธิบายขั้นตอนโดยใช้ "e-Tax" ซึ่งช่วยให้คุณไม่ต้องยื่นเอกสารที่จำเป็น
① เข้าสู่หน้าเตรียมยื่นภาษีของกรมสรรพากรแห่งชาติ
ฉันจะเตรียมเอกสารที่จำเป็นสำหรับการยื่นภาษีของคุณ
เข้าสู่ ส่วนการเตรียมแบบยื่นภาษี และ คลิก "เริ่มการเตรียมแบบยื่นภาษี"
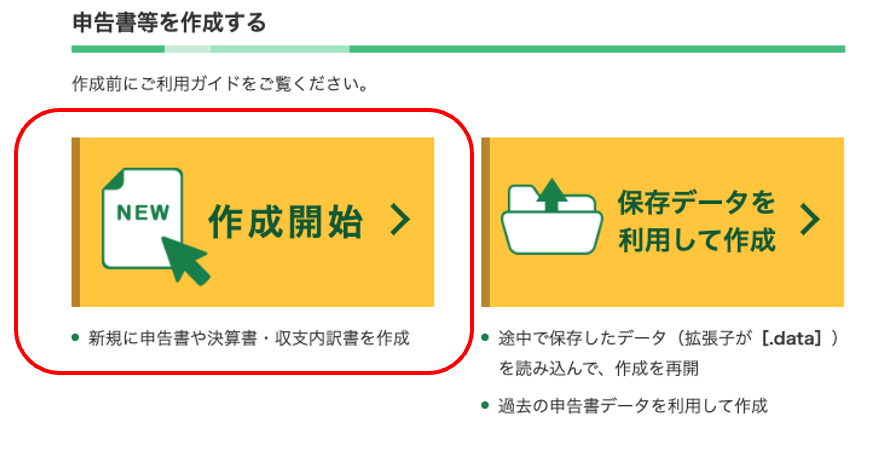
ส่วนนี้จะอธิบายวิธีการพิมพ์และส่งแบบแสดงรายการภาษีของคุณ คลิก "พิมพ์และส่ง"
หากคุณมีบัตร My Number เราขอแนะนำ "วิธีการใช้ My Number" ซึ่งจะช่วยให้คุณดำเนินการทุกขั้นตอนได้โดยใช้สมาร์ทโฟนของคุณ
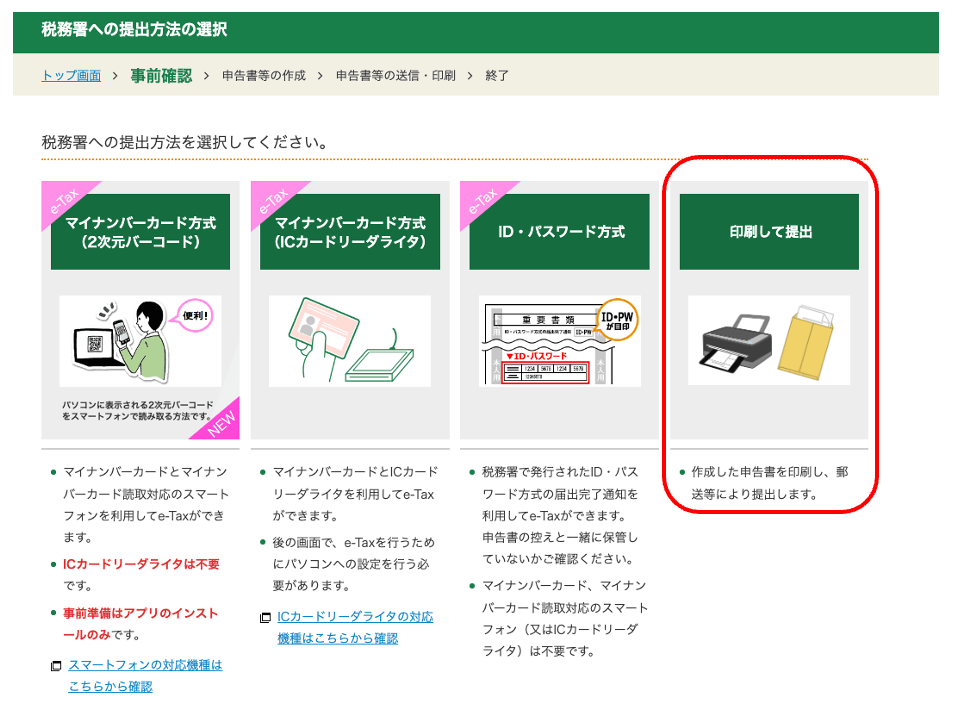
② เลือก "ภาษีเงินได้" และเริ่มสร้างข้อมูล
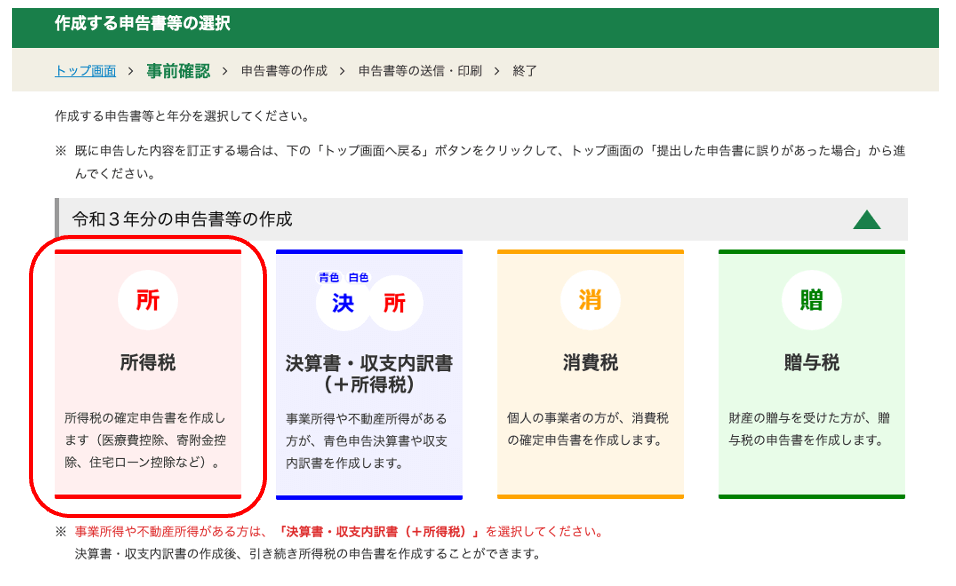
เลือกแบบฟอร์มยื่นภาษีที่คุณต้องการจัดทำ
เลือกปีที่คุณจะยื่นแบบแสดงรายการภาษี จาก นั้นคลิก "ภาษีเงินได้"
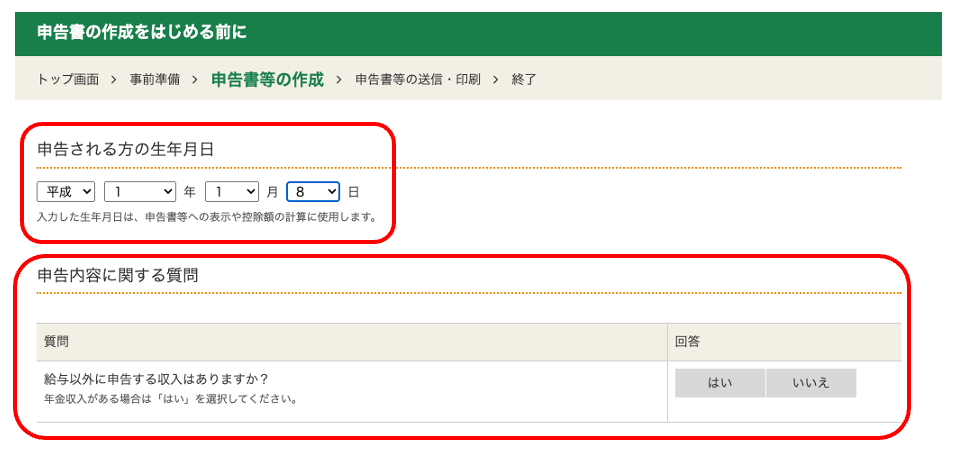
ก่อนที่คุณจะเริ่มเตรียมแบบแสดงรายการภาษี คุณจะต้องเลือก "วันเดือนปีเกิด" ของผู้ยื่นแบบแสดงรายการภาษี และ เลือกว่าบุคคล นั้นมี "รายได้อื่นนอกเหนือจากเงินเดือน" หรือไม่
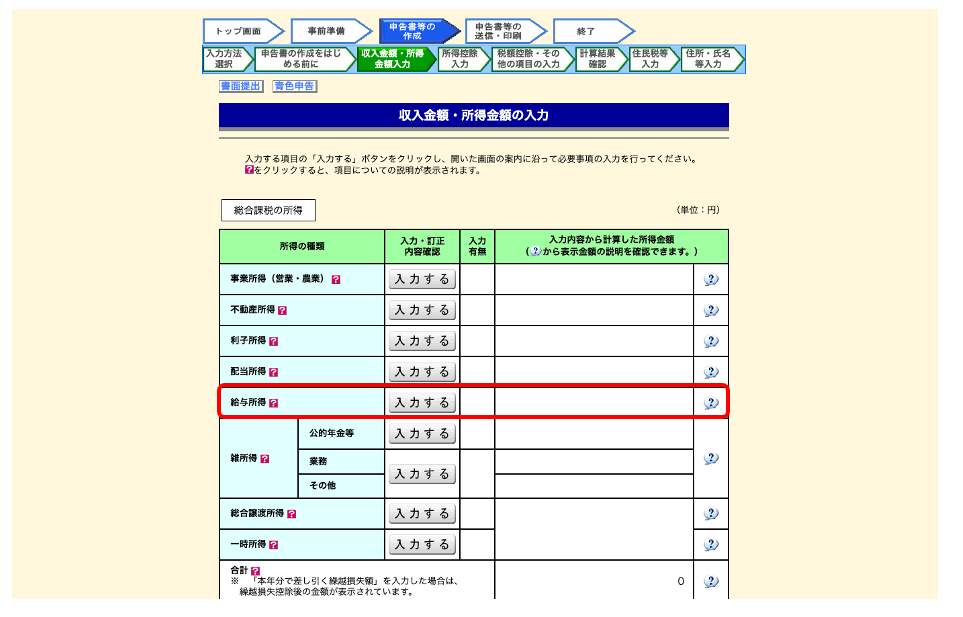
ต่อไปนี้เราจะเริ่มขั้นตอนการยื่นภาษีอย่างเป็นทางการกันแล้ว
③ กรอกเงินเดือนและรายละเอียดอื่นๆ ตามคำแนะนำบนหน้าจอ
กรอกรายได้หรือค่าจ้างของคุณ
โปรดระบุรายได้ของคุณหากคุณมีรายได้อื่นนอกเหนือจากเงินเดือนหรือรายได้จากการเทรดฟอเร็กซ์ในต่างประเทศ
ผู้ที่มีรายได้จากเงินเดือนควรกรอกข้อมูลตามใบแจ้งหักภาษี ณ ที่จ่ายที่นายจ้างออกให้
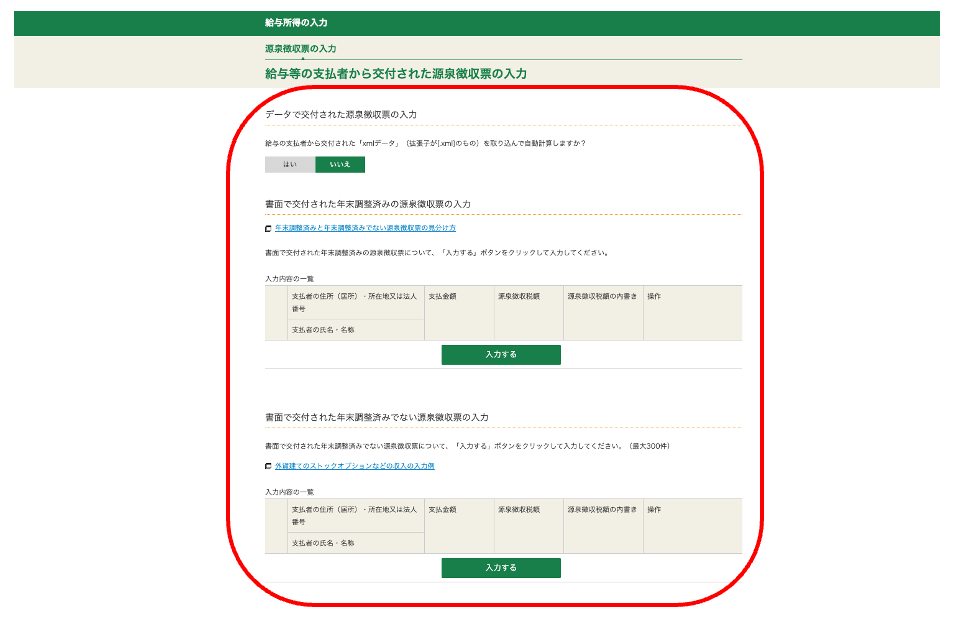
ขั้นตอนนี้เป็นการกรอกข้อมูลเกี่ยวกับเงินเดือนและรายได้อื่นๆ เสร็จสมบูรณ์แล้ว
หากคุณมีสิทธิ์ได้รับการหักลดหย่อนค่าใช้จ่ายตามที่กำหนด ให้เลือก "ใช่" สำหรับ "ใช้" และกรอกข้อมูล
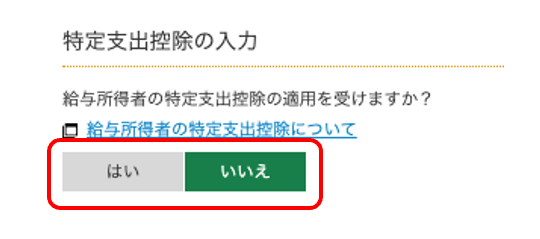
การหักค่าใช้จ่ายเฉพาะเจาะจงเป็นระบบที่ช่วยให้คุณสามารถหักค่าใช้จ่ายที่เกี่ยวข้องกับธุรกิจออกจากรายได้ของคุณได้ เมื่อคุณเป็นผู้รับผิดชอบค่าใช้จ่ายเหล่านั้นด้วยตนเอง
หากคุณมีค่าใช้จ่ายส่วนตัวสำหรับรายการทั้งเจ็ดต่อไปนี้ คุณสามารถขอหักลดหย่อนภาษีได้ในฐานะค่าใช้จ่ายเฉพาะรายการ
- ค่าใช้จ่ายในการเดินทางที่โดยปกติถือว่าจำเป็น
- ค่าใช้จ่ายในการเดินทางเมื่อทำงานนอกสถานที่ทำงานปกติ
- ค่าใช้จ่ายในการย้ายที่อยู่เนื่องจากการย้ายงาน
- ค่าธรรมเนียมการฝึกอบรมเพื่อพัฒนาทักษะและความรู้ที่จำเป็นสำหรับงาน
- ค่าใช้จ่ายในการได้รับคุณวุฒิที่จำเป็นสำหรับงาน
- ค่าใช้จ่ายในการเดินทางของพนักงานที่ทำงานอยู่ต่างจังหวัดเพื่อกลับบ้าน
- หนังสือ เสื้อผ้า และค่าใช้จ่ายด้านความบันเทิงที่จำเป็นสำหรับการทำงาน
อย่างไรก็ตาม จำเป็นต้องมีหลักฐานจากนายจ้างเพื่อขอหักลดหย่อนค่าใช้จ่ายตามที่ระบุไว้
④ ป้อนกำไรจริงที่คุณได้รับจากการซื้อขาย FX
เมื่อยื่นแบบแสดงรายการภาษี ให้กรอกรายได้ที่ได้รับจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ฯลฯ ในส่วน "รายได้เบ็ดเตล็ด"
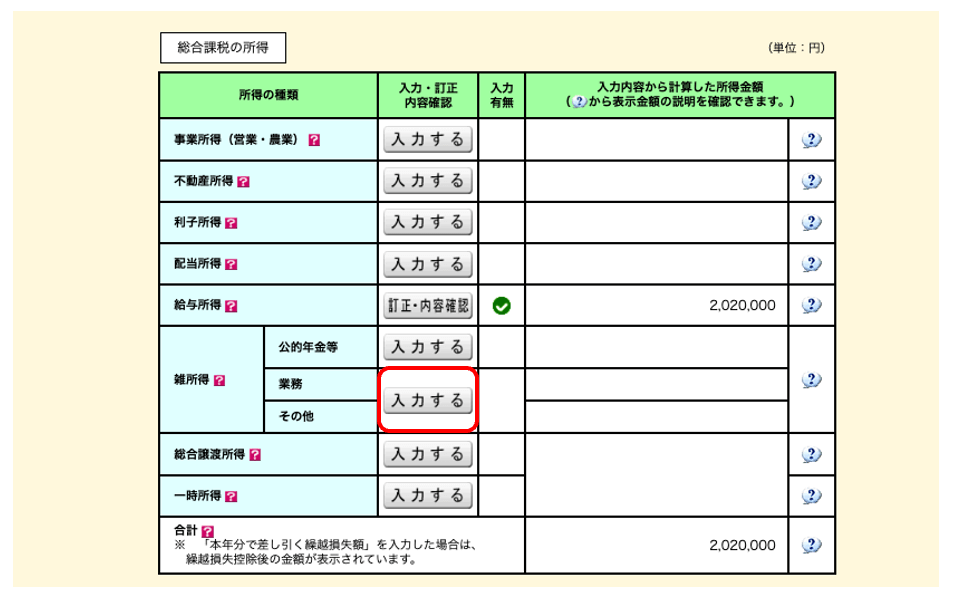
กรอกรายได้จากการซื้อขายฟอเร็กซ์ในต่างประเทศ ค่าใช้จ่ายที่จำเป็น และข้อมูลเกี่ยวกับโบรกเกอร์ฟอเร็กซ์ในต่างประเทศ
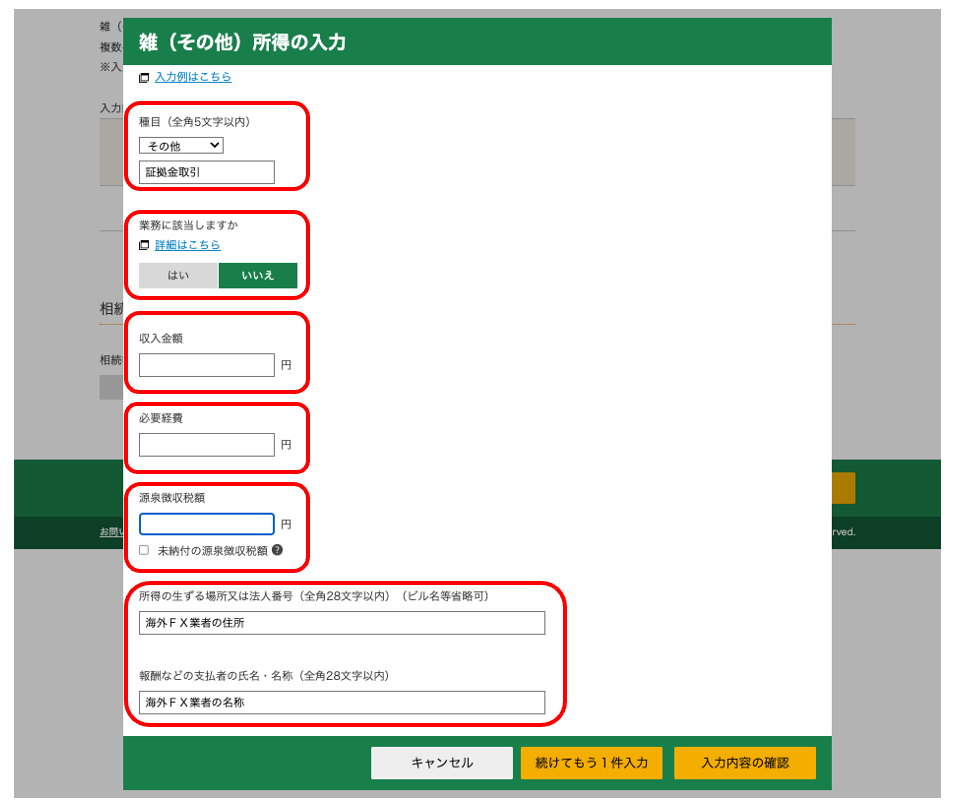
นี่คือข้อมูลสรุปเกี่ยวกับรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
เมื่อลงทะเบียนรายได้จากการซื้อขายฟอเร็กซ์ในต่างประเทศ คุณจะต้องกรอกที่อยู่และชื่อของโบรกเกอร์ฟอเร็กซ์ในต่างประเทศ โปรดตรวจสอบเว็บไซต์อย่างเป็นทางการของโบรกเกอร์ฟอเร็กซ์ในต่างประเทศและกรอกข้อมูลที่นั่น หากไม่แน่ใจ โปรดติดต่อฝ่ายบริการลูกค้า
⑤ กรอกรายการหักลดหย่อนที่เกี่ยวข้อง
หากคุณต้องการขอหักลดหย่อนภาษีต่างๆ เช่น ค่าใช้จ่ายทางการแพทย์ ค่าเบี้ยประกันชีวิต หรือค่าใช้จ่ายสำหรับคู่สมรส โปรดกรอกข้อมูลที่เกี่ยวข้อง

เนื่องจากรายการหักลดหย่อนรายได้ เช่น การหักลดหย่อนเบี้ยประกันชีวิตและการหักลดหย่อนสำหรับคู่สมรส ที่นายจ้างแจ้งไว้ในการปรับปรุงภาษีสิ้นปีนั้น ได้ถูกแสดงไว้ในใบแจ้งยอดภาษีหัก ณ ที่จ่ายของคุณแล้ว คุณจึงไม่จำเป็นต้องกรอกข้อมูลเหล่านี้ที่นี่
⑤ ตรวจสอบจำนวนภาษีและดำเนินการขั้นตอนต่อไป
เมื่อคุณกรอกข้อมูลหักลดหย่อนภาษีเสร็จแล้ว จำนวนเงินที่คุณต้องชำระจะปรากฏขึ้น

ตรวจสอบผลการคำนวณและดำเนินการขั้นตอนต่อไป
⑥ ตรวจสอบข้อมูลเกี่ยวกับภาษีที่อยู่อาศัยและภาษีธุรกิจ แล้วดำเนินการในขั้นตอนต่อไป
หลังจากตรวจสอบผลการคำนวณจำนวนเงินที่ต้องชำระแล้ว โปรดตรวจสอบ หัวข้อ "เรื่องที่เกี่ยวข้องกับภาษีที่อยู่อาศัยและภาษีธุรกิจ"

หลังจากตรวจสอบเนื้อหาเสร็จแล้ว เราจะดำเนินการในขั้นตอนต่อไป
ในช่องข้อมูลภาษีผู้มีถิ่นที่อยู่ คุณสามารถเลือกวิธีการจัดเก็บภาษีผู้มีถิ่นที่อยู่สำหรับรายได้อื่นที่ไม่ใช่เงินเดือนและเงินบำนาญของรัฐได้

หากคุณเลือกวิธีการจัดเก็บภาษีแบบพิเศษ จำนวนภาษีที่ต้องชำระสำหรับผู้มีถิ่นพำนักอาศัยจากเงินเดือนและรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจะถูกแจ้งให้บริษัทนายจ้างของคุณทราบ ซึ่งอาจเปิดเผยถึงงานเสริมของคุณได้
หากคุณไม่ต้องการให้ใครรู้เกี่ยวกับงานเสริมของคุณ ให้เลือก วิธีการ "จ่ายให้ตัวเอง" ในการชำระภาษีที่อยู่อาศัยของคุณ
⑦ กรอกข้อมูลส่วนตัว เช่น ที่อยู่และชื่อ
คุณจะต้องกรอกข้อมูลส่วนบุคคล เช่น ที่อยู่และชื่อของผู้ยื่นแบบแสดงรายการภาษี

ขั้นตอนนี้เป็นการเสร็จสิ้นการป้อนข้อมูลส่วนบุคคลของคุณ
⑧ พิมพ์แบบยื่นภาษีของคุณ
สุดท้ายนี้ ให้พิมพ์แบบฟอร์มยื่นภาษีของคุณออกมา แล้วนำไปยื่นที่สำนักงานสรรพากรที่ใกล้ที่สุด ไม่ว่าจะด้วยตนเองหรือทางไปรษณีย์

ขั้นตอนนี้เป็นการเสร็จสิ้นกระบวนการยื่นภาษีแล้ว
ข้อควรทราบเมื่อยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายเงินตราต่างประเทศ
ด้านล่างนี้ เราจะแนะนำ 3 ประเด็นที่ควรคำนึงถึงเมื่อยื่นแบบแสดงรายการภาษีสำหรับกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศ
- ไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้
- ผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศไม่สามารถนำมาหักล้างกับผลกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศได้
- แม้ว่าคุณจะไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีเงินได้หากกำไรของคุณต่ำ แต่คุณก็ยังคงต้องยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นพำนักในท้องถิ่นอยู่ดี
ไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้
ในขณะที่ผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศสามารถนำไปหักลบในปีถัดไปได้ แต่ผลขาดทุนที่เกิดขึ้นจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศนั้นไม่สามารถนำไปหักลบในปีถัดไปได้
| หากคุณขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศ ปีที่ 1: ขาดทุน 500,000 เยน ปีที่ 2: กำไร 1,000,000 เยน เนื่องจากผลขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศไม่สามารถนำไปหักลบกับกำไรในปีถัดไปได้ ภาษีจะคำนวณจากกำไร 1,000,000 เยนในปีที่ 2 |
| หากคุณขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศ ในปีแรกคุณจะขาดทุน 500,000 เยน และในปีที่สองคุณจะมีกำไร 1,000,000 เยน เนื่องจากสามารถนำผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศไปหักลบในปีถัดไปได้ คุณจึงจะนำผลขาดทุน 500,000 เยนไปหักลบจากกำไร 1,000,000 เยนในปีที่สอง และคำนวณภาษีจากส่วนที่เหลือ 500,000 เยน |
ดังนั้น ภาษีสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจึงมีแนวโน้มสูงกว่าการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศ
เส้นแบ่งระหว่างการซื้อขายฟอเร็กซ์ในประเทศและต่างประเทศอยู่ที่ประมาณ 3.3 ล้านเยนในรายได้ที่ต้องเสียภาษีเมื่อพิจารณาอัตราภาษีขั้นสูงสุด และประมาณ 4.8 ล้านเยนเมื่อพิจารณาจำนวนภาษีที่ต้องชำระ (เฉพาะรายได้จากฟอเร็กซ์ต่างประเทศ โดยหักค่าใช้จ่ายพื้นฐานแล้ว) ผู้ที่ทำกำไรได้อย่างสม่ำเสมอในระดับนี้มักจะพบว่าการซื้อขายฟอเร็กซ์ในประเทศมีประสิทธิภาพด้านภาษีมากกว่า
ผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศไม่สามารถนำมาหักล้างกับผลกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศได้
เนื่องจากการซื้อขายเงินตราต่างประเทศและการซื้อขายเงินตราต่างประเทศภายในประเทศจัดอยู่ในประเภทรายได้ที่แตกต่างกัน กำไรและขาดทุนจากการทำธุรกรรมเหล่านี้จึงไม่สามารถนำมาหักล้างกันได้
เนื่องจากภาษีเงินได้คำนวณแยกกันสำหรับแต่ละประเภทรายได้ หากคุณใช้โบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศหลายแห่ง คุณสามารถหักล้างกำไรและขาดทุนระหว่างกันได้
| ตัวอย่างเช่น หากคุณใช้บริการโบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศ 3 รายในปีเดียวกัน: โบรกเกอร์ A: ขาดทุน 500,000 เยน โบรกเกอร์ B: กำไร 1,000,000 เยน โบรกเกอร์ C: กำไร 300,000 เยน การขาดทุน 500,000 เยนจากโบรกเกอร์ A กำไร 1,000,000 เยนจากโบรกเกอร์ B และกำไร 300,000 เยนจากโบรกเกอร์ C จะถูกหักล้างกัน และภาษีจะถูกคำนวณจาก 800,000 เยนสำหรับปีนั้น |
นอกจากนี้ รายได้ที่ได้จากการซื้อขายสกุลเงินดิจิทัลหรือการตลาดแบบพันธมิตรจะถูกจัดเป็นรายได้เบ็ดเตล็ดและสามารถนำมาหักล้างกับผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้
แม้ว่าคุณจะไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีเงินได้หากกำไรของคุณต่ำ แต่คุณก็ยังคงต้องยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นพำนักในท้องถิ่นอยู่ดี
แม้ว่ากำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณจะมีจำนวนน้อยและไม่ต้องเสียภาษีเงินได้ แต่คุณก็ยังคงมีหน้าที่ต้องจ่ายภาษีที่อยู่อาศัยในประเทศหากคุณมีกำไร
อัตราภาษีท้องถิ่นสำหรับการซื้อขายเงินตราต่างประเทศอยู่ที่ 10% ในขณะที่อัตราภาษีสำหรับการซื้อขายเงินตราต่างประเทศภายในประเทศอยู่ที่ 5%
โปรดทราบว่า หากกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณน้อยกว่า 200,000 เยน คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี อย่างไรก็ตาม หากคุณมีรายได้ที่ไม่สามารถแจ้งผ่านการปรับปรุงสิ้นปีได้ คุณจะต้องยื่นแบบแสดงรายการภาษีสำหรับผู้มีถิ่นที่อยู่ในประเทศ
เมื่อยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดา คุณจะต้องยื่นเอกสารที่เรียกว่า "แบบฟอร์มแสดงรายการภาษีเงินได้พลเมืองและผู้มีถิ่นพำนักในจังหวัด" ไปยังสำนักงานรัฐบาลท้องถิ่น คุณสามารถดาวน์โหลดแบบฟอร์มได้จากเว็บไซต์ของรัฐบาลท้องถิ่น และยื่นทางไปรษณีย์หรือยื่นด้วยตนเองที่เคาน์เตอร์ก็ได้
กลยุทธ์การประหยัดภาษีสำหรับการซื้อขายเงินตราต่างประเทศ
ด้านล่างนี้ เราจะแนะนำกลยุทธ์ประหยัดภาษี 4 ข้อสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ
- บันทึกค่าใช้จ่ายที่จำเป็นทั้งหมดอย่างครบถ้วน
- ใช้ประโยชน์จากการหักลดหย่อนภาษีเงินได้ต่างๆ
- ผลขาดทุนจะถูกหักล้างกับรายได้เบ็ดเตล็ดอื่นๆ
- จดทะเบียนบริษัทเพื่อลดอัตราภาษีของคุณ
บันทึกค่าใช้จ่ายที่จำเป็นทั้งหมดอย่างครบถ้วน
กำไรจากการซื้อขายเงินตราต่างประเทศถือเป็นรายได้เบ็ดเตล็ด และคำนวณโดยการหักค่าใช้จ่ายออกจากกำไร
แม้ว่าค่าใช้จ่ายที่หักลดหย่อนภาษีได้ในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจะมีจำกัด แต่สิ่งสำคัญคือต้องขอหักลดหย่อนค่าใช้จ่ายทุกรายการที่เข้าข่ายเป็นมาตรการประหยัดภาษี
ตัวอย่างค่าใช้จ่ายที่สามารถนำมาหักลดหย่อนได้มีดังนี้:
- ค่าใช้จ่ายในการซื้อคอมพิวเตอร์หรือสมาร์ทโฟนเพื่อใช้ในการซื้อขาย
- ค่าใช้จ่ายด้านการสื่อสาร
- ค่าใช้จ่ายที่เกี่ยวข้องกับหนังสือและหนังสือพิมพ์
- ค่าธรรมเนียมการเข้าร่วมสัมมนา (รวมค่าเดินทางและค่าที่พัก)
- ค่าเช่าและค่าสาธารณูปโภค
- ค่าใช้จ่ายสัญญา VPS สำหรับการซื้อขายอัตโนมัติ
- ค่าธรรมเนียมการทำธุรกรรม
- ค่าใช้จ่ายด้านอุปกรณ์ (เครื่องเขียน โต๊ะ เก้าอี้ ฯลฯ สำหรับการทำธุรกรรมทางธุรกิจ)
ในบรรดาค่าใช้จ่ายข้างต้น ค่าใช้จ่ายต่างๆ เช่น ค่าสมาร์ทโฟนและคอมพิวเตอร์ และค่าเช่า ไม่สามารถนำมาหักเป็นค่าใช้จ่ายทางธุรกิจได้ทั้งหมด เฉพาะส่วนที่ใช้สำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศเท่านั้นที่สามารถนำมาหักเป็นค่าใช้จ่ายได้ ดังนั้นคุณต้องบันทึกเวลาการใช้งานในแต่ละวันเมื่อทำการขอหักค่าใช้จ่าย
นอกจากนี้อุปกรณ์ราคาแพงที่มีราคาสูงกว่า 100,000 เยน จะต้องถูกบันทึกเป็นค่าใช้จ่ายในระยะเวลาหลายปี(ค่าเสื่อมราคา)
| ค่าใช้จ่ายในการซื้อสมาร์ทโฟนหรือคอมพิวเตอร์ | วิธีการกระจาย |
|---|---|
| น้อยกว่า 100,000 เยน | การบัญชีแบบเหมาจ่าย |
| 100,000 เยนขึ้นไป แต่ไม่เกิน 200,000 เยน | บัญชีรายรับรายจ่ายตลอดสามปีที่ผ่านมา |
| มากกว่า 200,000 เยน | บัญชีรายรับรายจ่ายตลอดสี่ปี |
ใช้ประโยชน์จากการหักลดหย่อนภาษีเงินได้ต่างๆ
เพื่อเป็นมาตรการลดภาษีเงินได้ จึง ได้มีการจัดตั้ง ระบบต่างๆ เช่น "การหักลดหย่อนภาษีเงินได้" ขึ้นมา
พระราชบัญญัติภาษีเงินได้กำหนดระบบการหักลดหย่อนภาษีเงินได้ไว้
นี่คือระบบที่จัดตั้งขึ้นเพื่อปรับภาระภาษีเมื่อคำนวณภาษีเงินได้ โดยอิงตามความต้องการของนโยบายสังคม การพิจารณาถึงสถานการณ์ส่วนบุคคลของผู้เสียภาษีแต่ละราย และเพื่อรับประกันค่าครองชีพขั้นต่ำ (
ที่มา:สำนักงานสรรพากรแห่งชาติ | โครงร่างการหักลดหย่อนภาษีเงินได้)
เมื่อมีการหักลดหย่อนรายได้ จำนวนรายได้ที่ต้องเสียภาษีจะลดลง ซึ่งจะช่วยลดภาระภาษีเงินได้และภาษีท้องถิ่นลงได้
ประเภทของการหักลดหย่อนภาษีเงินได้มีดังต่อไปนี้:
- การหักลดหย่อนความเสียหายเบ็ดเตล็ด
- การหักค่าใช้จ่ายทางการแพทย์
- การหักเบี้ยประกันสังคม
- การหักลดหย่อนภาษีสำหรับการบริจาคให้กับระบบช่วยเหลือซึ่งกันและกันของธุรกิจขนาดเล็ก เป็นต้น
- การหักลดหย่อนเบี้ยประกันชีวิต
- การหักลดเบี้ยประกันภัยแผ่นดินไหว
- การหักลดหย่อนภาษีสำหรับการบริจาคเพื่อการกุศล
- การหักลดหย่อนสำหรับผู้พิการ
- การหักลดหย่อนสำหรับแม่ม่าย
- การหักลดหย่อนสำหรับผู้ปกครองเลี้ยงเดี่ยว
- ส่วนลดสำหรับนักเรียนที่ทำงานไปด้วยเรียนไปด้วย
- การหักลดหย่อนสำหรับคู่สมรส
- การหักลดหย่อนพิเศษสำหรับคู่สมรส
- การหักลดหย่อนสำหรับผู้ที่อยู่ในอุปการะ
- การหักขั้นพื้นฐาน
นอกจากนี้พิเศษสูงสุดถึง 650,000 เยนสำหรับการยื่นแบบแสดงรายการภาษีสีฟ้า
*โปรดทราบว่า การหักลดหย่อนพิเศษสำหรับการยื่นภาษีแบบฟอร์มสีฟ้าใช้ได้กับรายได้จากธุรกิจ รายได้จากอสังหาริมทรัพย์ ฯลฯ เท่านั้น ไม่สามารถใช้ได้กับกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ (รายได้เบ็ดเตล็ด)
ยิ่งคุณสามารถหักลดหย่อนภาษีได้มากเท่าไหร่ ภาระภาษีของคุณก็จะยิ่งต่ำลงเท่านั้น ดังนั้น อย่าลืมตรวจสอบว่าคุณมีสิทธิ์หักลดหย่อนภาษีใดบ้างก่อนยื่นแบบแสดงรายการภาษี
ผลขาดทุนจะถูกหักล้างกับรายได้เบ็ดเตล็ดอื่นๆ
หากคุณมีกำไรหรือขาดทุนจากรายได้อื่นๆ นอกเหนือจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ คุณควรนำกำไรและขาดทุนเหล่านั้นมาหักล้างกัน
การหักล้างกำไรและขาดทุน: การหักล้างกำไรและขาดทุนสำหรับปีเดียวกัน
โดยการหักล้างกำไรและขาดทุน รายได้ที่ต้องเสียภาษีจะลดลง ส่งผลให้ภาษีเงินได้ลดลง
โปรดทราบว่า เฉพาะรายได้เบ็ดเตล็ดเท่านั้นที่สามารถนำมาหักล้างกับกำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้ การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศ ซึ่งจัดอยู่ในประเภทรายได้ที่แตกต่างจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ไม่สามารถนำมาหักล้างกับกำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้
จดทะเบียนบริษัทเพื่อลดอัตราภาษีของคุณ
การจดทะเบียนบริษัทสามารถลดอัตราภาษีของคุณลงได้ ซึ่งจะช่วยประหยัดภาษีได้อย่างมาก
| บัญชีลูกค้าองค์กร | บัญชีส่วนตัว | |
|---|---|---|
| ระบบภาษี | ภาษีนิติบุคคล | ภาษีเงินได้ |
| อัตราภาษี | อัตราคงที่ 23.2% | สูงสุดถึง 45% |
| การขาดทุนสะสม | เป็นไปได้ | เป็นไปไม่ได้ |
| การหักล้างกำไรและขาดทุน | เป็นไปได้ | เป็นไปได้ |
กำไรจากการซื้อขายเงินตราต่างประเทศอยู่ภายใต้ระบบภาษีแบบก้าวหน้า โดยอัตราภาษีบุคคลธรรมดาสูงสุดอยู่ที่ 45% ในขณะที่อัตราภาษีนิติบุคคลคงที่อยู่ที่ 23.2%
นอกจากนี้ บัญชีของบริษัทยังมีข้อดีที่สำคัญหลายประการ เช่น ความสามารถในการหักค่าใช้จ่ายได้มากขึ้น รวมถึงค่าตอบแทนผู้บริหาร และความเป็นไปได้ในการยกยอดขาดทุนไปปีถัดไป
อย่างไรก็ตาม การจดทะเบียนจัดตั้งบริษัทนั้นต้องเสียค่าธรรมเนียมการลงทะเบียนเริ่มต้นและค่าใช้จ่ายคงที่ เช่น ค่าประกันสังคมและค่าจ้างนักบัญชีภาษี หากคุณไม่สามารถสร้างกำไรได้อย่างสม่ำเสมอและในปริมาณมาก คุณก็จะไม่ได้รับประโยชน์จากการจดทะเบียนจัดตั้งบริษัท
จุดคุ้มทุนสำหรับการจดทะเบียนบริษัทอยู่ที่ประมาณ 9 ล้านเยน หากคุณไม่สามารถสร้างกำไรได้อย่างสม่ำเสมอ การจดทะเบียนบริษัทจึงไม่แนะนำ
หากคุณกำลังพิจารณาจดทะเบียนบริษัท คุณควรตัดสินใจหลังจากพิจารณาข้อดีและข้อเสียมากกว่าแค่การประหยัดภาษี
คำถามที่พบบ่อยเกี่ยวกับภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ
สุดท้ายนี้ เราจะตอบคำถามที่พบบ่อยเกี่ยวกับการเสียภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ
- หากผมทำการซื้อขายฟอเร็กซ์ทั้งในประเทศและต่างประเทศ ผมจะต้องเสียภาษีสองครั้งหรือไม่?
- ฉันต้องชำระภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศอย่างไร?
- ฉันต้องเสียภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศเมื่อใด?
- คะแนนแลกเปลี่ยน (Swap points) จากการซื้อขายฟอเร็กซ์ในต่างประเทศต้องเสียภาษีหรือไม่?
- โบนัสและข้อเสนอเงินคืนจากการซื้อขายฟอเร็กซ์ในต่างประเทศต้องเสียภาษีหรือไม่?
- ฉันสามารถบริจาคภาษีให้บ้านเกิดโดยใช้การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้หรือไม่?
- ในการซื้อขายฟอเร็กซ์ในต่างประเทศ สามารถหักล้างกำไรและขาดทุนระหว่างบัญชีหลายบัญชีได้หรือไม่?
- หากฉันถูกปฏิเสธการถอนเงินจากโบรกเกอร์ฟอเร็กซ์ต่างประเทศ ฉันจะต้องเสียภาษีหรือไม่?
- ถ้าฉันไม่ถอนกำไรที่ได้จากการเทรดฟอเร็กซ์ในต่างประเทศ ฉันไม่ต้องเสียภาษีใช่ไหม?
- หากฉันยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ ฉันจะเสียสถานะผู้พึ่งพาหรือไม่?
หากผมทำการซื้อขายฟอเร็กซ์ทั้งในประเทศและต่างประเทศ ผมจะต้องเสียภาษีสองครั้งหรือไม่?
แม้ว่าคุณจะใช้ทั้งโบรกเกอร์ฟอเร็กซ์ในประเทศและต่างประเทศคุณก็จะไม่ต้องเสียภาษีซ้ำซ้อน
อย่างไรก็ตาม เนื่องจากอัตราภาษีแตกต่างกัน คุณจึงต้องคำนวณและชำระภาษีอย่างถูกต้องจากรายได้ที่ได้รับจากธุรกรรมต่างๆ
การแลกเปลี่ยนเงินตราต่างประเทศ: คำนวณตามระบบภาษีแบบครบวงจร
การแลกเปลี่ยนเงินตราในประเทศ: คำนวณตามระบบภาษีแบบแยกส่วน
อย่างไรก็ตาม เนื่องจากการดำเนินการด้านภาษีอาจมีความซับซ้อนได้ง่าย คุณจึงควรพิจารณาปรึกษาผู้เชี่ยวชาญด้านภาษีหรือผู้เชี่ยวชาญอื่น ๆ หากมีข้อสงสัยใด ๆ
ฉันต้องชำระภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศอย่างไร?
วิธีการชำระภาษีเงินได้มีดังต่อไปนี้:
- ชำระภาษีโดยการโอนเงินผ่านธนาคาร
- การชำระเงินโดยตรง
- การทำธุรกรรมธนาคารทางอินเทอร์เน็ต
- การชำระเงินด้วยบัตรเครดิต
- ชำระเงินผ่านแอปพลิเคชันบนสมาร์ทโฟน
- การชำระเงินที่ร้านสะดวกซื้อ
- ชำระเงินที่เคาน์เตอร์ของสถาบันการเงินหรือสำนักงานสรรพากร
คุณจะไม่ได้รับใบแจ้งชำระเงินหรือใบแจ้งภาษีจากสำนักงานสรรพากรคุณต้องเลือกวิธีการชำระเงินด้วยตนเอง
โปรดทราบว่าภาษีที่อยู่อาศัยจะชำระโดยใช้วิธีที่เลือกไว้ในแบบฟอร์มยื่นภาษีของคุณ
หากคุณเลือกวิธีการชำระเงินแบบพิเศษ ภาษีเงินได้บุคคลธรรมดาจะถูกหักจากเงินเดือนของคุณ หากคุณเลือกวิธีการชำระเงินแบบปกติ คุณจะชำระเงินโดยใช้ใบแจ้งชำระเงินที่ส่งให้คุณ หรือโดยการโอนเงินผ่านธนาคาร
ฉันต้องเสียภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศเมื่อใด?
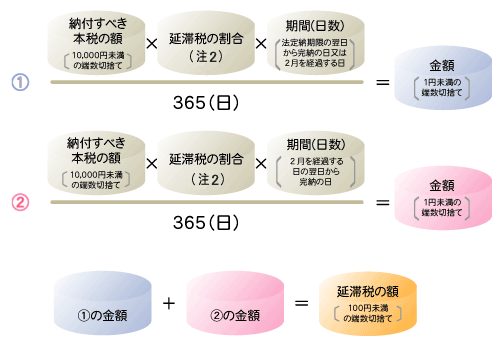
กำหนดเวลาในการชำระภาษีเงินได้คือวันเดียวกับกำหนดเวลาในการยื่นแบบแสดงรายการภาษี นั่นคือตั้งแต่วันที่ 16 กุมภาพันธ์ถึง 15 มีนาคมหากคุณชำระล่าช้า คุณจะถูกเรียกเก็บค่าปรับล่าช้าซึ่งเทียบเท่ากับดอกเบี้ย ดังนั้นโปรดตรวจสอบให้แน่ใจว่าคุณชำระภาษีภายในกำหนดเวลา
ในส่วนของภาษีผู้มีถิ่นที่อยู่ หากคุณชำระผ่านช่องทางการจัดเก็บพิเศษ ภาษีจะถูกหักจากเงินเดือนของคุณทุกเดือน หากคุณชำระผ่านช่องทางการจัดเก็บปกติ คุณจะชำระภาษีผู้มีถิ่นที่อยู่เป็นเงินก้อนเดียวหรือแบ่งชำระเป็น 4 งวด (สิ้นเดือนมิถุนายน สิงหาคม ตุลาคม และมกราคม) โดยใช้ใบแจ้งชำระเงิน หากคุณไม่แน่ใจว่าจะต้องชำระภาษีเมื่อใด โปรดจำไว้ว่าภาษีเงินได้จะชำระพร้อมกับการยื่นแบบแสดงรายการภาษี และภาษีผู้มีถิ่นที่อยู่จะชำระตั้งแต่เดือนมิถุนายนของปีถัดไปเป็นต้นไป
คะแนนแลกเปลี่ยน (Swap points) จากการซื้อขายฟอเร็กซ์ในต่างประเทศต้องเสียภาษีหรือไม่?
หากคุณได้รับคะแนนสวอปที่เป็นบวก จากการซื้อขายฟอเร็กซ์ในต่างประเทศ คะแนนเหล่านั้นจะต้องเสียภาษี
อย่างไรก็ตาม คะแนนสวอปที่ได้รับขณะถือครองสถานะจะไม่นับรวม มีเพียงคะแนนสวอปที่ได้รับ ณ เวลาที่รับรู้กำไรเท่านั้นที่จะมีสิทธิ์ได้รับการพิจารณา
คะแนนแลกเปลี่ยนติดลบสามารถบันทึกเป็นค่าใช้จ่าย (ขาดทุน) ได้
โบนัสและข้อเสนอเงินคืนจากการซื้อขายฟอเร็กซ์ในต่างประเทศต้องเสียภาษีหรือไม่?
เงินคืนที่ได้รับจากแคมเปญของโบรกเกอร์ฟอเร็กซ์ต่างประเทศโดยทั่วไปจะถูกจัดเป็น "รายได้เบ็ดเตล็ด" และ ต้อง เสียภาษีตามหลักเกณฑ์ที่กำหนด
เนื่องจากโดยทั่วไปแล้วเงินคืน (cashback) มักได้มาจากการทำธุรกรรมหรือกิจกรรมทางธุรกิจอย่างต่อเนื่อง แม้ว่ารายได้นั้นจะได้รับเพียงครั้งเดียว แต่หากเกี่ยวข้องกับธุรกรรมที่สร้างกำไร ก็จะถูกจัดเก็บภาษีในฐานะ "รายได้เบ็ดเตล็ด" แทนที่จะเป็น "รายได้ชั่วคราว"
หากจัดเป็นรายได้เบ็ดเตล็ด ส่วนที่ต้องเสียภาษี คือ จำนวนกำไรหลังจากหักค่าใช้จ่ายที่จำเป็นออกจากจำนวนเงินที่ได้รับ
นอกจากนี้ พนักงานประจำต้องยื่นแบบแสดงรายการภาษีหากรายได้เบ็ดเตล็ดรวมของปีเกิน 200,000 เยน ส่วนบุคคลที่ไม่ได้รับเงินเดือน เช่น ผู้ที่ไม่มีรายได้จากเงินเดือน หรือผู้ประกอบอาชีพอิสระที่มีงานเสริม โดยทั่วไปต้องยื่นแบบแสดงรายการภาษีสำหรับรายได้เบ็ดเตล็ดทั้งหมดของตน
สำหรับรายละเอียดเพิ่มเติม โปรดดูบทความด้านล่าง
แม้ว่าที่อยู่อาศัยของคุณจะแตกต่างออกไป ก็อาจยังได้รับการยกเว้นภาษี ดังนั้นโปรดปรึกษาผู้เชี่ยวชาญด้านภาษีหรือสำนักงานสรรพากรหากคุณมีข้อสงสัยใด ๆ
สำหรับโบนัส โบนัสที่สามารถถอนเป็นเงินสดได้จะต้องเสียภาษี ในขณะที่โบนัสที่นำไปใช้เป็นหลักประกันในการซื้อขายนั้นไม่ต้องเสียภาษี
โดยสรุป โบนัสการเปิดบัญชีและโบนัสเงินฝากที่มีฟังก์ชันคุ้มครองความเสี่ยงนั้นไม่ต้องเสียภาษี แต่โปรดทราบว่ากำไรที่ได้รับจากการใช้โบนัสเหล่านี้จะต้องเสียภาษี
ฉันสามารถบริจาคภาษีให้บ้านเกิดโดยใช้การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศได้หรือไม่?
แม้แต่ในการซื้อขายฟอเร็กซ์ในต่างประเทศ ก็ ยังสามารถใช้ระบบฟุรุซาโตะ โนเซอิ (การบริจาคภาษีให้บ้านเกิด) เพื่อจ่ายภาษีส่วนหนึ่งให้กับรัฐบาลท้องถิ่นได้ หาก คุณได้รับกำไร
ฟุรุซาโตะ โนเซอิ (การบริจาคภาษีเพื่อบ้านเกิด): ระบบที่ช่วยให้คุณสามารถบริจาคให้กับบ้านเกิดหรือเทศบาลที่คุณต้องการสนับสนุน และรับผลิตภัณฑ์พิเศษในท้องถิ่นและของขวัญอื่นๆ เป็นการตอบแทน
การบริจาคเพื่อลดหย่อนภาษีให้แก่บ้านเกิด (Furusato Nozei) สามารถนำมาหักลดหย่อนภาษีเงินได้และภาษีถิ่นที่อยู่สำหรับปีนั้นได้
แทนที่จะใช้ระบบข้อยกเว้นพิเศษแบบครบวงจรที่อนุญาตให้คุณยื่นแบบแสดงรายการภาษีบริจาคในบ้านเกิดทางไปรษณีย์ คุณควรยื่นแบบแสดงรายการภาษีพร้อมกับรายได้และค่าใช้จ่ายจากการซื้อขายฟอเร็กซ์ในต่างประเทศ
ในการซื้อขายฟอเร็กซ์ในต่างประเทศ สามารถหักล้างกำไรและขาดทุนระหว่างบัญชีหลายบัญชีได้หรือไม่?
หากคุณมีบัญชีหลายบัญชีกับโบรกเกอร์ฟอเร็กซ์ต่างประเทศ การจัดประเภทรายได้จะเหมือนกัน ดังนั้นคุณจึงสามารถหักล้างกำไรและขาดทุนได้
กำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจัดอยู่ในประเภทรายได้เบ็ดเตล็ด และกำไรและขาดทุนจากการซื้อขายสกุลเงินดิจิทัลและการตลาดแบบพันธมิตรสามารถนำมาหักล้างกันได้
คุณไม่สามารถนำกำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศในประเทศมาหักล้างกันได้ แม้ว่าคุณจะขาดทุน 1 ล้านเยนจากการซื้อขายแลกเปลี่ยนเงินตราในประเทศ และได้กำไร 1 ล้านเยนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ คุณก็ยังต้องเสียภาษีจากกำไรนั้นอยู่ดี
นอกจากนี้ คุณไม่สามารถนำผลขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศไปใช้ในปีถัดไปได้
การยกยอดขาดทุนไปปีถัดไปเป็นระบบที่อนุญาตให้คุณหักล้างผลขาดทุนและกำไรได้สูงสุดถึงสามปี แม้ว่ากำไรและขาดทุนของคุณจะติดลบในสามปีก่อนปีที่แล้ว คุณก็ยังต้องเสียภาษีหากคุณมีกำไรในปีนี้
โบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศในประเทศอนุญาตให้ยกยอดขาดทุนไปยังปีถัดไปได้ ดังนั้นผู้ที่ใช้ทั้งโบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศในประเทศและต่างประเทศควรระมัดระวังอย่าทำผิดพลาด
หากฉันถูกปฏิเสธการถอนเงินจากโบรกเกอร์ฟอเร็กซ์ต่างประเทศ ฉันจะต้องเสียภาษีหรือไม่?
หากการถอนเงินของคุณถูกปฏิเสธโดยโบรกเกอร์ฟอเร็กซ์ต่างประเทศการเสียภาษีหรือไม่นั้นขึ้นอยู่กับสถานการณ์
- มีประวัติการทำธุรกรรม → ต้องเสียภาษี
- ไม่มีประวัติการทำธุรกรรม → ยกเว้นภาษี
หากคุณมีประวัติการทำธุรกรรม การถอนเงินมักถูกปฏิเสธเนื่องจากข้อผิดพลาดในขั้นตอนการถอน ในกรณีนี้ เนื่องจากยังมีกำไรคงเหลืออยู่ จึงจะมีการเรียกเก็บภาษี
ในทางกลับกัน หากไม่มีประวัติการทำธุรกรรม การถอนเงินมักถูกปฏิเสธเนื่องจากการประพฤติมิชอบของเทรดเดอร์ และเนื่องจากกำไรไม่ได้ถูกนับเป็นกำไร จึงไม่ต้องเสียภาษี
หากคุณมีข้อสงสัยเกี่ยวกับผลกระทบทางภาษีเมื่อการถอนเงินถูกปฏิเสธ โปรดขอประวัติการทำธุรกรรมและปรึกษาสำนักงานสรรพากรหรือผู้เชี่ยวชาญด้านภาษี
ถ้าฉันไม่ถอนกำไรที่ได้จากการเทรดฟอเร็กซ์ในต่างประเทศ ฉันไม่ต้องเสียภาษีใช่ไหม?
กำไรที่ได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศจะต้องเสียภาษี แม้ว่าจะยังไม่ได้ถอนออกมาก็ตาม
จำนวนเงินที่ต้องเสียภาษีไม่ใช่กำไรที่คุณถอนออกมา แต่เป็นกำไรหรือขาดทุนรวมที่ปรากฏในบัญชีของคุณตั้งแต่วันที่ 1 มกราคมถึง 31 ธันวาคม
หากคุณต้องการลดภาระภาษีให้น้อยที่สุด ทางเลือกหนึ่งคือการเลื่อนการปิดสถานะการลงทุนที่ยังเปิดอยู่ทั้งหมดเมื่อสิ้นปี
หากคุณเข้าใจผิดคิดว่าไม่จำเป็นต้องยื่นภาษีเพราะยังไม่ได้ถอนเงิน คุณอาจต้องเผชิญกับบทลงโทษที่รุนแรงขึ้นอยู่กับลักษณะและขอบเขตของสถานการณ์ หากกรมสรรพากรตรวจพบ ดังนั้น โปรดอย่าลืมยื่นแบบแสดงรายการภาษีของคุณ
หากฉันยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ ฉันจะเสียสถานะผู้พึ่งพาหรือไม่?
หากคุณมีคุณสมบัติเป็นผู้ที่อยู่ในอุปการะ และรายได้รวมของคุณ รวมถึงกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ เกิน "580,000 เยนต่อปี" (ข้อกำหนดรายได้สำหรับการหักลดหย่อนภาษีสำหรับผู้ที่อยู่ในอุปการะตั้งแต่ปี 2025 เป็นต้นไป) คุณจะต้องยื่นแบบแสดงรายการภาษี และในขณะเดียวกัน คุณจะไม่ถือว่าเป็นผู้ที่อยู่ในอุปการะเพื่อวัตถุประสงค์ทางภาษีอีกต่อไป
แม้ว่ากำไรจากการซื้อขาย FX ของคุณจะมีเพียง 100,000 เยน แต่หากรายได้รวมต่อปีของคุณ ซึ่งรวมถึงรายได้จากงานพาร์ทไทม์และแหล่งรายได้อื่นๆ เกิน 580,000 เยน คุณจะไม่ถูกพิจารณาว่าเป็นผู้ที่อยู่ในอุปการะอีกต่อไป
อย่างไรก็ตาม หากคุณเป็นผู้ที่อยู่ในความอุปการะภายใต้ระบบประกันสังคม คุณจะมีสิทธิ์ได้รับสถานะผู้อยู่ในความอุปการะเป็นเวลาสองปีติดต่อกัน หากรายได้ของคุณเพิ่มขึ้นเพียงชั่วคราวเท่านั้น
สรุป
นี่คือบทสรุปคำอธิบายเกี่ยวกับภาษีและวิธีการยื่นภาษีสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
สุดท้ายนี้ เรามาทบทวนประเด็นสำคัญกันอีกครั้ง
- ไม่มีช่องโหว่ใดๆ เมื่อพูดถึงภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ! การหลีกเลี่ยงภาษีจะถูกตรวจพบโดยหน่วยงานสรรพากรเสมอ
- ภาษีที่เรียกเก็บจากการซื้อขายเงินตราต่างประเทศ ได้แก่ "ภาษีเงินได้" และ "ภาษีผู้มีถิ่นที่อยู่"
- เส้นแบ่งระหว่างการซื้อขายฟอเร็กซ์ในประเทศและต่างประเทศอยู่ที่ประมาณ 3.3 ล้านเยนในรายได้ที่ต้องเสียภาษี (หรือประมาณ 4.8 ล้านเยนหากนับเฉพาะรายได้จากการซื้อขายฟอเร็กซ์ในต่างประเทศเท่านั้น)
- สำหรับพนักงานประจำที่มีเงินเดือน จะต้องยื่นแบบแสดงรายการภาษีหาก "รายได้ประจำปีอื่นที่ไม่ใช่เงินเดือนเกิน 200,000 เยน" และสำหรับพนักงานที่ไม่มีเงินเดือน จะต้องยื่นแบบแสดงรายการภาษีหากรายได้ประจำปีเกิน "580,000 เยน" (ตั้งแต่ปี 2025 เป็นต้นไป)
- ไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้ แต่สามารถนำไปหักลบกับรายได้อื่นๆ (เช่น รายได้จากการซื้อขายคริปโตเคอร์เรนซีและรายได้จากโปรแกรมพันธมิตร) ได้
- มาตรการประหยัดภาษี ได้แก่ "การใช้สิทธิหักลดหย่อนต่างๆ" "การบันทึกค่าใช้จ่ายทั้งหมดอย่างครบถ้วน" และ "การพิจารณาจดทะเบียนบริษัท"
- การยื่นภาษีประจำปีจะทำระหว่างวันที่ 16 กุมภาพันธ์ถึง 15 มีนาคม หากคุณมีบัตร My Number การยื่นภาษีผ่านระบบ e-Tax จะสะดวกกว่า
หากคุณมีข้อสงสัยเกี่ยวกับภาษีหรือการยื่นแบบแสดงรายการภาษี การปรึกษาผู้เชี่ยวชาญด้านภาษีก็เป็นอีกทางเลือกหนึ่ง
การลืมจ่ายภาษีอาจถือเป็นการหลีกเลี่ยงภาษีและอาจส่งผลให้ถูกปรับ ดังนั้นโปรดยื่นแบบแสดงรายการภาษีเมื่อคุณมีกำไรถึงจำนวนหนึ่งแล้ว

แม้ว่าการซื้อขายฟอเร็กซ์ในต่างประเทศจะมีข้อดีหลายประการเหนือกว่าการซื้อขายฟอเร็กซ์ในประเทศ เช่น ความยืดหยุ่นในการใช้เลเวอเรจที่มากกว่าและโบนัสที่เอื้อเฟื้อกว่า แต่ก็มีระบบภาษีแบบก้าวหน้าตามหลักการจัดเก็บภาษีแบบครอบคลุม ซึ่งหมายความว่าภาระภาษีจะเพิ่มขึ้นตามรายได้ที่สูงขึ้น นอกจากนี้ สิ่งสำคัญที่ควรทราบคือ สิทธิพิเศษต่างๆ เช่น การยกยอดขาดทุนและการแยกภาษี ซึ่งมีให้สำหรับการซื้อขายฟอเร็กซ์ในประเทศนั้น ไม่สามารถนำมาใช้ได้ ยิ่งไปกว่านั้น การเสียภาษีอาจแตกต่างกันไปขึ้นอยู่กับสถานการณ์การซื้อขายของแต่ละบุคคล ดังนั้นจึงควรปรึกษาสำนักงานสรรพากรหรือผู้เชี่ยวชาญหากมีข้อสงสัยใดๆ พิจารณาถึงกลยุทธ์การประหยัดภาษีและผลกระทบต่อผู้อยู่ในอุปการะและภาษีของผู้พำนักอาศัย และพยายามวางแผนการซื้อขายและการเตรียมตัวด้านภาษีให้ดี