




หากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณส่งผลให้ขาดทุนสุทธิในปีนั้น คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีอย่างไรก็ตามหากคุณมีรายได้อื่น ๆ เช่น จากสกุลเงินดิจิทัลหรือการตลาดแบบพันธมิตร ขอแนะนำให้แจ้งการขาดทุนและหักล้างกับรายได้อื่น ๆ เพื่อลดภาระภาษีของคุณ
บทความนี้อธิบายระบบภาษีสำหรับผลขาดทุนที่เกิดขึ้นจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ วิธีการหักล้างกำไรและขาดทุน และวิธีการกรอกแบบแสดงรายการภาษี โดยใช้กฎล่าสุดที่สะท้อนถึงการปฏิรูปภาษีปี 2025 (การหักลดหย่อนขั้นพื้นฐานประมาณ 3,625 ดอลลาร์สหรัฐ)
สรุป | ประเด็นสำคัญเกี่ยวกับการขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศและการยื่นภาษี
- ปีที่มีแต่ผลขาดทุนไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี: ไม่มีภาระผูกพันในการยื่นแบบแสดงรายการภาษี เนื่องจากไม่มีรายได้ที่ต้องเสียภาษีเกิดขึ้น ผลขาดทุนไม่สามารถนำไปหักลบกับปีถัดไปได้
- หากคุณมีรายได้เบ็ดเตล็ดอื่นๆ การยื่นแบบแสดงรายการภาษีจะเป็นประโยชน์: คุณสามารถหักล้างผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศกับกำไรจากสกุลเงินดิจิทัล ฯลฯ (แต่ไม่สามารถหักล้างกับการซื้อขายแลกเปลี่ยนเงินตราในประเทศได้)
- เอกสารประกอบการยื่นภาษี ได้แก่ "แบบฟอร์มยื่นภาษี" (หน้า 1 และ 2): การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศควรบันทึกไว้ในส่วน "รายได้เบ็ดเตล็ด (อื่นๆ)" ไม่ต้องใช้แบบฟอร์มคำนวณสำหรับการซื้อขายสัญญาซื้อขายล่วงหน้า
สำหรับภาพรวมที่สมบูรณ์เกี่ยวกับอัตราภาษี วิธีการคำนวณ และขั้นตอนการยื่นภาษี โปรดดูเอกสาร " คุณต้องจ่ายภาษีเท่าใดสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ? อัตราภาษี วิธีการคำนวณ และวิธีการยื่นแบบแสดงรายการภาษีของคุณ" ซึ่งดูแลโดยนักบัญชีภาษีที่ได้รับการรับรอง
*บทความนี้ จัดทำและปรับปรุงโดยทีมบรรณาธิการของ MoneyCharger ตาม นโยบายการสร้างเนื้อหา ของพวกเขา ข้อมูลภาษี เช่น อัตราภาษีและการหักลดหย่อนภาษี อ้างอิงจากเอกสารที่เปิดเผยต่อสาธารณะจาก สำนักงานสรรพากรแห่งชาติ และประเด็นที่ควรทราบเกี่ยวกับการใช้โบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศ ก็อ้างอิงจากข้อมูลที่เปิดเผยต่อสาธารณะจาก สำนักงานบริการทางการเงิน เช่นกัน กฎหมายภาษีอาจมีการเปลี่ยนแปลง และการปฏิบัติทางภาษีอาจแตกต่างกันไปขึ้นอยู่กับสถานการณ์ส่วนบุคคล ดังนั้นโปรดปรึกษาสำนักงานสรรพากรหรือนักบัญชีภาษีก่อนยื่นแบบแสดงรายการภาษี*
ระบบภาษีและกลไกสำหรับการซื้อขายเงินตราต่างประเทศ
กำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศถือเป็นรายได้เบ็ดเตล็ดและเสียภาษีแบบครอบคลุมการคำนวณภาษี ก่อนอื่น เรามาอธิบายระบบภาษีที่คุณควรรู้ในปีที่คุณขาดทุนกันก่อน
ไม่จำเป็นต้องแจ้งการขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
หากคุณขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศตลอดทั้งปีคุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีสำหรับผลขาดทุนเหล่านั้นเนื่องจากภาษีเงินได้คำนวณจากรายได้ที่ต้องเสียภาษี ดังนั้นหากคุณขาดทุนเฉพาะในปีใดปีหนึ่ง คุณจะไม่ต้องเสียภาษีเงินได้และจึงไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
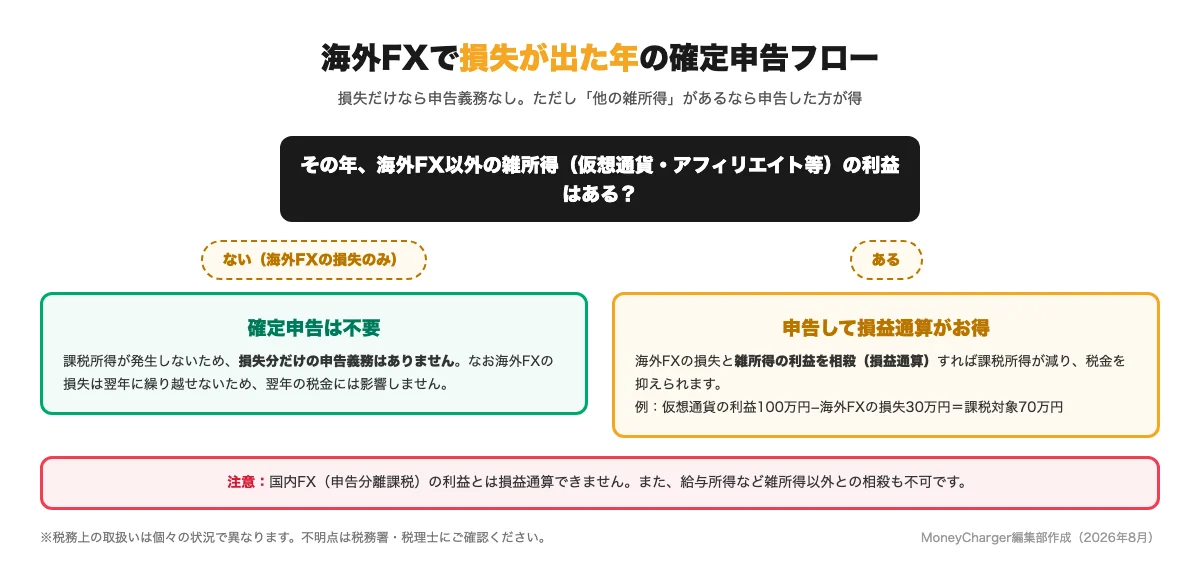
หากคุณมีรายได้เบ็ดเตล็ดใดๆ ที่ก่อให้เกิดกำไร คุณควรแจ้งผลขาดทุนเหล่านั้นในแบบแสดงรายการภาษีด้วย
หากคุณมีรายได้อื่น ๆ นอกเหนือจากการซื้อขายเงินตราต่างประเทศ คุณควรนำผลขาดทุนจากการซื้อขายเงินตราต่างประเทศมารวมไว้ในแบบยื่นภาษีด้วยเนื่องจากการหักล้างกำไรและขาดทุนในปีเดียวกันจะช่วยลดรายได้ที่ต้องเสียภาษี และทำให้จำนวนภาษีเงินได้ที่คุณต้องจ่ายลดลง
| ตัวอย่างการหักล้างกำไรและขาดทุน: ขาดทุนจากการซื้อขายเงินตราต่างประเทศประมาณ 1,875 ดอลลาร์ และกำไรจากสกุลเงินดิจิทัลประมาณ 6,250 ดอลลาร์ → คำนวณภาษีเงินได้จากรายได้ที่ต้องเสียภาษีที่เหลืออยู่ประมาณ 4,375 ดอลลาร์ หลังจากหักล้างแล้ว |
อย่างไรก็ตาม ไม่สามารถนำผลขาดทุนไปหักล้างกับผลกำไรจากโบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศในประเทศได้
เนื่องจากการซื้อขายเงินตราต่างประเทศและการซื้อขายเงินตราต่างประเทศภายในประเทศจัดอยู่ในประเภทภาษีเงินได้ที่แตกต่างกันกำไรและขาดทุนจากทั้งสองประเภทจึงไม่สามารถนำมาหักล้างกันได้การซื้อขายเงินตราต่างประเทศอยู่ภายใต้ "การเก็บภาษีแบบครอบคลุม" ในขณะที่การซื้อขายเงินตราต่างประเทศภายในประเทศอยู่ภายใต้ "การเก็บภาษีแบบแยกประเภท" และภาษีเงินได้จะคำนวณแยกกันสำหรับแต่ละประเภท
| อัตราแลกเปลี่ยนต่างประเทศ | อัตราแลกเปลี่ยนภายในประเทศ | |
|---|---|---|
| การจำแนกประเภทภาษี | การเก็บภาษีอย่างครอบคลุม | การเก็บภาษีแยกต่างหากเมื่อยื่นแบบแสดงรายการภาษี |
| อัตราภาษี | 5%〜45% | 20.315% |
| การขาดทุนสะสม | เป็นไปไม่ได้ | เป็นไปได้ (เป็นเวลา 3 ปี) |
| การหักล้างกำไรและขาดทุน | เป็นไปได้ด้วยรายได้เบ็ดเตล็ด | เป็นไปได้ในการซื้อขายล่วงหน้า เป็นต้น |
ตัวอย่างเช่น แม้ว่าคุณจะขาดทุนประมาณ 1,875 ดอลลาร์จากการซื้อขายฟอเร็กซ์ในต่างประเทศ และมีกำไรประมาณ 6,250 ดอลลาร์จากการซื้อขายฟอเร็กซ์ในประเทศ คุณก็ไม่สามารถหักล้างกันได้ และภาษีจะถูกคำนวณจากกำไรจากการซื้อขายฟอเร็กซ์ในประเทศประมาณ 6,250 ดอลลาร์
นอกจากนี้ โปรดทราบด้วยว่าผลขาดทุนไม่สามารถนำไปหักลบในปีถัดไปได้
ผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศไม่สามารถนำไปหักล้างกับปีถัดไปได้สามารถหักล้างกับกำไรได้เฉพาะในปีเดียวกันเท่านั้น
| หากคุณขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ในปีแรก: ขาดทุนประมาณ 1,875 ดอลลาร์ และในปีที่สอง: ได้กำไรประมาณ 6,250 ดอลลาร์ เนื่องจากไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้ ภาษีเงินได้จึงจะคำนวณจากกำไรประมาณ 6,250 ดอลลาร์ในปีที่สอง |
| หากคุณขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศในประเทศ ในปีแรกคุณจะขาดทุนประมาณ 1,875 ดอลลาร์ และใน ปีที่สองคุณจะมีกำไรประมาณ 6,250 ดอลลาร์ เนื่องจากคุณสามารถนำผลขาดทุนไปหักลบในอีกสามปีข้างหน้าได้ ในปีที่สองคุณจะต้องคำนวณภาษีเงินได้จากกำไรประมาณ 4,375 ดอลลาร์ ซึ่งคำนวณจากประมาณ 6,250 ดอลลาร์ ลบด้วยประมาณ 1,875 ดอลลาร์ |
นอกจากนี้ หากคุณทำการซื้อขายผ่านบัญชีบริษัท คุณสามารถนำผลขาดทุนไปหักลบในปีถัดไปได้ หากคุณต้องการทำกำไรจำนวนมาก โปรดดูรายละเอียดเพิ่มเติมในหัวข้อ " จังหวะเวลาและวิธีการจัดตั้งบริษัทสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ "
คุณต้องยื่นแบบแสดงรายการภาษีหากรายได้ของคุณเกินประมาณ 1,250 ดอลลาร์สำหรับพนักงานประจำ และประมาณ 3,625 ดอลลาร์สำหรับพนักงานที่ไม่มีเงินเดือนประจำ
หากกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณเกินจำนวนที่กำหนด คุณจะต้องยื่นแบบแสดงรายการภาษี โดยเกณฑ์ดังกล่าวมีดังนี้:
| พนักงานประจำ(พนักงานบริษัท พนักงานพาร์ทไทม์ ฯลฯ) | หากรายได้ประจำปีของคุณนอกเหนือจากเงินเดือนเกินประมาณ 1,250 ดอลลาร์สหรัฐ |
| บุคคลที่ไม่ได้รับเงินเดือนประจำ(ผู้ประกอบอาชีพอิสระ แม่บ้าน นักเรียน ฯลฯ) | หากรายได้รวมต่อปีของคุณ รวมทั้งรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ เกินกว่าประมาณ 3,625 ดอลลาร์สหรัฐ (จำนวนเงินหักลดหย่อนขั้นพื้นฐานสำหรับปี 2025 และปีต่อๆ ไป) |
ในการพิจารณาว่าคุณต้องยื่นแบบแสดงรายการภาษีหรือไม่ คุณควรคำนึงถึงรายได้อื่นๆ นอกเหนือจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ (เช่น สกุลเงินดิจิทัลและการตลาดแบบพันธมิตร) หากคุณมีแหล่งรายได้อื่นๆ โปรดรวมรายได้เหล่านั้นเข้าด้วยกันก่อนตรวจสอบ
ในบางกรณี ผู้ที่มีรายได้น้อยอาจไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี
บุคคลที่มีรายได้เงินเดือนประจำปีต่ำ เช่น ผู้ที่ทำงานพาร์ทไทม์หรือทำงานเป็นครั้งคราว อาจไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี แม้ว่าจะได้รับกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศก็ตาม การปฏิรูปภาษีในปี 2025 ได้เพิ่มการหักลดหย่อนรายได้เงินเดือนขั้นต่ำที่รับประกันเป็นประมาณ 4,063 ดอลลาร์ และการหักลดหย่อนขั้นพื้นฐานเป็นสูงสุดประมาณ 5,938 ดอลลาร์ ซึ่งเป็นการขยายช่วงรายได้ที่ไม่ต้องเสียภาษี
| ตัวอย่างรายได้จากการทำงานพาร์ทไทม์ประมาณ 3,750 ดอลลาร์ (สำหรับปี 2025 และหลังจากนั้น): รายได้จากเงินเดือนประมาณ 3,750 ดอลลาร์ - การหักลดหย่อนรายได้จากเงินเดือนประมาณ 4,063 ดอลลาร์ = รายได้จากเงินเดือนประมาณ 0.00 ดอลลาร์ หากกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศอยู่ในช่วงการหักลดหย่อนขั้นพื้นฐานประมาณ 5,938 ดอลลาร์ (หากรายได้รวมประมาณ 8,250 ดอลลาร์หรือน้อยกว่า) ดังนั้นรายได้ที่ต้องเสียภาษีจะประมาณ 0.00 ดอลลาร์ → ไม่จำเป็นต้องยื่นแบบแสดงรายการภาษี |
นอกจากนี้ ผู้รับบำนาญยังได้รับการยกเว้นจากการยื่นแบบแสดงรายการภาษี หากรายได้รวมของคุณจากเงินบำนาญของรัฐ ฯลฯ อยู่ที่ประมาณ 25,000 ดอลลาร์หรือน้อยกว่า (ซึ่งทั้งหมดต้องหักภาษี ณ ที่จ่าย) และรายได้อื่นๆ ของคุณอยู่ที่ประมาณ 1,250 ดอลลาร์หรือน้อยกว่า คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีสำหรับปีนั้น
เคล็ดลับประหยัดภาษี! การแจ้งค่าใช้จ่ายจะช่วยลดภาษีของคุณได้
ในการซื้อขายฟอเร็กซ์ในต่างประเทศ คุณสามารถหักค่าใช้จ่ายที่เกิดขึ้นเพื่อสร้างผลกำไรจากรายได้ของคุณได้ยิ่งคุณหักค่าใช้จ่ายมากเท่าไหร่ รายได้ที่ต้องเสียภาษีก็จะยิ่งต่ำลง และคุณก็จะสามารถลดภาษีเงินได้ลงได้มากขึ้นเท่านั้นตัวอย่างหลักของค่าใช้จ่ายที่สามารถหักได้มีดังนี้:
- ต้นทุนการซื้อคอมพิวเตอร์และสมาร์ทโฟนที่ใช้ในการซื้อขาย (คิดเป็นร้อยละที่ใช้ในการซื้อขาย)
- ค่าใช้จ่ายด้านการสื่อสารและค่าธรรมเนียมสัญญา VPS สำหรับการซื้อขายอัตโนมัติ
- ค่าใช้จ่ายเกี่ยวกับหนังสือที่เกี่ยวข้องกับ FX และค่าธรรมเนียมการเข้าร่วมสัมมนา (รวมถึงค่าเดินทางและค่าที่พัก)
- ค่าธรรมเนียมการทำธุรกรรมและค่าใช้จ่ายสำหรับอุปกรณ์ต่างๆ เช่น โต๊ะและเก้าอี้
ค่าใช้จ่ายที่ไม่เกี่ยวข้องกับการซื้อขายเงินตราต่างประเทศ เช่น ค่าใช้จ่ายส่วนตัว ไม่สามารถนำมาหักลดหย่อนภาษีได้ การจะยอมรับค่าใช้จ่ายใด ๆ นั้นขึ้นอยู่กับดุลยพินิจของสำนักงานสรรพากรที่เกี่ยวข้อง ดังนั้นควรตัดค่าใช้จ่ายใด ๆ ที่คุณไม่สามารถให้คำอธิบายที่สมเหตุสมผลได้เมื่อถูกสอบถามออกไป สำหรับรายละเอียดเพิ่มเติม โปรดดู " รายการค่าใช้จ่ายที่หักลดหย่อนได้สำหรับการซื้อขายเงินตราต่างประเทศ "
แนะนำให้ใช้การหักลดหย่อนภาษีรายได้ต่างๆ ด้วย เช่น การหักลดหย่อนภาษีสำหรับคู่สมรส
การใช้สิทธิหักลดหย่อนภาษีเงินได้ต่างๆ เป็นวิธีที่มีประสิทธิภาพในการลดภาษีเงินได้ ข้อกำหนดสำหรับการหักลดหย่อนหลักๆ ได้เปลี่ยนแปลงไปดังนี้ในการปฏิรูปภาษีปี 2025
| การหักลดหย่อนสำหรับคู่สมรส | หากรายได้รวมของคู่สมรสของคุณอยู่ที่ประมาณ 3,625 ดอลลาร์หรือน้อยกว่า (หรือประมาณ 7,688 ดอลลาร์หรือน้อยกว่า หากมาจากเงินเดือนเพียงอย่างเดียว) คุณสามารถหักลดหย่อนภาษีได้สูงสุดประมาณ 2,375 ดอลลาร์จากรายได้ของคุณ |
| การหักลดหย่อนพิเศษสำหรับคู่สมรส | หากรายได้รวมของคู่สมรสของคุณอยู่ระหว่างประมาณ 3,625 ดอลลาร์ถึงประมาณ 8,313 ดอลลาร์ คุณจะได้รับสิทธิลดหย่อนภาษีในจำนวนหนึ่ง ขึ้นอยู่กับรายได้ของคุณ |
| การหักขั้นพื้นฐาน | ประมาณ 3,625 ดอลลาร์สหรัฐ (สูงสุดประมาณ 5,938 ดอลลาร์สหรัฐ สำหรับปี 2025 และ 2026 ขึ้นอยู่กับรายได้) |
นอกจากนี้ ค่าใช้จ่ายทางการแพทย์ ค่าเบี้ยประกันสังคม ค่าเบี้ยประกันชีวิต และเงินบริจาคเพื่อลดหย่อนภาษีในบ้านเกิด (การหักลดหย่อนจากการบริจาค) ก็สามารถหักลดหย่อนจากรายได้ที่ต้องเสียภาษีได้เช่นกัน * โปรดทราบว่า การหักลดหย่อนพิเศษสำหรับการยื่นแบบภาษีแบบฟอร์มสีฟ้า (สูงสุดประมาณ 4,063 ดอลลาร์สหรัฐ) ใช้กับรายได้จากธุรกิจ ฯลฯ และไม่ใช้กับกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ (รายได้เบ็ดเตล็ด)
ภาพรวมของกลยุทธ์การประหยัดภาษี ได้รับการอธิบายอย่างละเอียดในบทความ " 7 กลยุทธ์การประหยัดภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ "
การยื่นแบบแสดงรายการภาษีสำหรับกำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ: เอกสารที่จำเป็นและวิธีการกรอกแบบฟอร์ม
จากตรงนี้ เราจะอธิบายขั้นตอนและวิธีการกรอกเอกสารที่จำเป็นสำหรับการยื่นแบบแสดงรายการภาษีสำหรับกำไรและขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศ
โดยทั่วไป การยื่นภาษีจะดำเนินการระหว่างวันที่ 16 กุมภาพันธ์ ถึง 15 มีนาคม
โดยหลักการแล้ว การยื่นแบบแสดงรายการภาษีเงินได้สำหรับการซื้อขายเงินตราต่างประเทศ จะต้องยื่นระหว่าง วันที่ 16 กุมภาพันธ์ถึง 15 มีนาคม ของปีถัดไป และจะต้องชำระภาษีเงินได้ในเวลานั้น โดยมีวิธีการยื่นสามวิธีดังนี้:
- ยื่นแบบแสดงรายการภาษีของคุณผ่านระบบ e-Tax (คุณสามารถดำเนินการให้เสร็จสิ้นบนสมาร์ทโฟนได้หากคุณมีบัตร My Number Card)
- ส่งเอกสารไปยังสำนักงานสรรพากรทางไปรษณีย์หรือบริการจัดส่งพัสดุ
- นำไปยื่นที่สำนักงานสรรพากร
เอกสารที่ต้องใช้คือ หน้าแรกและหน้าสองของ "แบบฟอร์มยื่นภาษี" พร้อมเอกสารประกอบอื่นๆ
เอกสารต่อไปนี้จำเป็นสำหรับการยื่นแบบแสดงรายการภาษีสำหรับการซื้อขายเงินตราต่างประเทศ โปรดทราบว่า การแบ่งแยกแบบแสดงรายการภาษีระหว่าง "แบบฟอร์มแสดงรายการภาษี A" และ "แบบฟอร์มแสดงรายการภาษี B" ได้ถูกยกเลิกแล้วสำหรับการยื่นภาษีตั้งแต่ปี 2023 เป็นต้นไป และ ได้รวมเข้า เป็น "แบบฟอร์มแสดงรายการภาษี" เดียว
- แบบฟอร์มยื่นภาษี (แบบฟอร์ม 1 และแบบฟอร์ม 2): ส่วนหลักที่คุณใช้บันทึกรายได้ รายรับ ค่าลดหย่อน และจำนวนภาษี
- เอกสารยืนยันตัวตน: บัตรหมายเลขประจำตัวประชาชน เป็นต้น
- ใบแจ้งหักภาษี ณ ที่จ่าย(สำหรับผู้ที่มีรายได้จากเงินเดือน): ใช้ข้อมูลในใบแจ้งนี้ในการคัดลอก (ไม่จำเป็นต้องแนบเอกสาร)
- รายงานการซื้อขายประจำปี: ข้อมูลจาก MT4/MT5 ไม่จำเป็นต้องแนบไฟล์ แต่โปรดเก็บไว้เพื่อใช้ในการคำนวณ
- ใบเสร็จรับเงินและเอกสารการหักลดหย่อนต่างๆ: แม้แต่เอกสารที่ไม่ต้องแนบมาด้วยก็ต้องเก็บรักษาไว้เป็นเวลา 5 ปี
ข้อผิดพลาดที่พบบ่อย: "แบบฟอร์มคำนวณรายได้เบ็ดเตล็ดที่เกี่ยวข้องกับการซื้อขายสัญญาซื้อขายล่วงหน้า" เป็นเอกสารที่ใช้สำหรับการเสียภาษีแบบแยกส่วน (การแลกเปลี่ยนเงินตราในประเทศและการซื้อขายสัญญาซื้อขายล่วงหน้า ฯลฯ) เท่านั้น ไม่ได้ใช้สำหรับการแลกเปลี่ยนเงินตราต่างประเทศ ซึ่งต้องเสียภาษีแบบรวม โปรดระมัดระวัง เนื่องจากหากใช้ไม่ถูกต้องจะส่งผลให้การจัดประเภทภาษีในแบบแสดงรายการภาษีของคุณไม่ถูกต้อง
กำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศควรบันทึกไว้ในคอลัมน์ "รายได้เบ็ดเตล็ด (อื่นๆ)"
กำไรและขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ ควรบันทึกไว้ใน ส่วน "รายได้เบ็ดเตล็ด (อื่นๆ)" ในแบบยื่นภาษีของคุณ ต่อ ไปนี้คือประเด็นสำคัญบางประการเกี่ยวกับวิธีการกรอกแบบฟอร์ม:
| ตารางที่ 2: "รายละเอียดการแบ่งรายได้" | สำหรับโบรกเกอร์ฟอเร็กซ์ต่างประเทศแต่ละราย ให้ระบุชื่อโบรกเกอร์ (ที่มาของรายได้) และจำนวนรายได้ สำหรับรายได้จากเงินเดือน ให้คัดลอกข้อมูลจากใบแจ้งหักภาษี ณ ที่จ่ายของคุณ |
| ตารางที่ 1 คอลัมน์ "เบ็ดเตล็ด (อื่นๆ)" | ส่วนนี้แสดงรายได้จากการซื้อขายฟอเร็กซ์ในต่างประเทศ และรายได้สุทธิหลังหักค่าใช้จ่าย หากคุณมีโบรกเกอร์ฟอเร็กซ์ในต่างประเทศหลายราย หรือมีรายได้อื่น ๆ โปรดระบุยอดรวมทั้งหมดด้วย |
| ตารางที่ 2: "เรื่องที่เกี่ยวข้องกับภาษีที่อยู่อาศัย" | หากคุณไม่ต้องการให้บริษัทรู้เรื่องงานเสริมของคุณ ให้เลือก "จ่ายเงินให้ตัวเอง (การรับเงินแบบปกติ)" |
หากคุณนำผลขาดทุนไปหักล้างกับรายได้เบ็ดเตล็ดอื่น ๆ ในปีที่มีผลขาดทุนจำนวนสุทธิควรบันทึกเป็นรายได้เบ็ดเตล็ด โปรดทราบว่ารายได้เบ็ดเตล็ดไม่สามารถนำไปหักล้างกับรายได้ประเภทอื่น (เช่น รายได้จากเงินเดือน) ได้ ดังนั้นหากรายได้เบ็ดเตล็ดรวมเป็นลบ จะถูกบันทึกเป็นประมาณ 0.00 ดอลลาร์
หากคุณไม่แน่ใจ "มุมเตรียมเอกสารยื่นภาษี" คือตัวเลือกที่ปลอดภัยที่สุด
แทนที่จะเสียเวลาค้นหาช่องที่ถูกต้องในแบบฟอร์มด้วยตนเอง การใช้ มุมเตรียมยื่นภาษี ของกรมสรรพากรแห่งชาติจะช่วยกรอกข้อมูลในช่องที่ถูกต้องโดยอัตโนมัติตามคำแนะนำบนหน้าจอ คำแนะนำพร้อมภาพหน้าจอมีอธิบายไว้ในส่วนการยื่นภาษีของ "คู่มือภาษีแลกเปลี่ยนเงินตราต่างประเทศ" ดังนั้นโปรดดูรายละเอียดในส่วนนั้นด้วย
คำถามและคำตอบเกี่ยวกับการขาดทุนจากการซื้อขายเงินตราต่างประเทศและการยื่นภาษี
ต่อไปนี้คือ 5 คำถามที่พบบ่อยเกี่ยวกับการขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศและการยื่นภาษี
ถาม: การเก็บภาษีจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศเริ่มเมื่อใด?
กำไรหรือขาดทุนทั้งหมดที่เกิดขึ้นหลังจากปิดสถานะแล้วจะต้องเสียภาษี กำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงและยังไม่ได้รับการชำระจะไม่ต้องเสียภาษี ส่วนแต้มสวอปจะต้องเสียภาษีเมื่อได้รับการชำระและปรากฏในบัญชีแล้ว
โปรดทราบว่า คุณจะต้องยื่นแบบแสดงรายการภาษี หากสำหรับพนักงานประจำที่มีเงินเดือน รายได้ต่อปีของคุณจากแหล่งอื่นนอกเหนือจากเงินเดือนเกินประมาณ 1,250 ดอลลาร์ และหากสำหรับพนักงานที่ไม่มีเงินเดือน รายได้รวมต่อปีของคุณเกินประมาณ 3,625 ดอลลาร์ (สำหรับปี 2025 และปีต่อๆ ไป)
ถาม: บริษัทจะทราบเกี่ยวกับรายได้จากการเทรดฟอเร็กซ์ในต่างประเทศของฉันเมื่อไหร่?
เหตุผลหลักสองประการคือ "ภาษีที่อยู่อาศัยสูงผิดปกติเมื่อเทียบกับรายได้จากงานหลักของคุณ" และ "ข้อมูลอาจแพร่กระจายไปยังเพื่อนร่วมงานของคุณ""ชำระเอง (การจัดเก็บแบบปกติ)"เป็นวิธีการชำระภาษีที่อยู่อาศัยเมื่อยื่นแบบแสดงรายการภาษี คุณสามารถลดความเสี่ยงที่บริษัทของคุณจะทราบเกี่ยวกับการเปลี่ยนแปลงภาษีที่อยู่อาศัยของคุณได้ อย่างไรก็ตาม ไม่ใช่ทุกเทศบาลจะมีตัวเลือกนี้ ดังนั้นโปรดตรวจสอบกับศาลากลางท้องถิ่นของคุณก่อนยื่นแบบแสดงรายการภาษี
ถาม: การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศกับการซื้อขายแลกเปลี่ยนเงินตราในประเทศ มีภาษีสูงกว่ากัน?
เมื่อพิจารณาอัตราภาษีส่วนเพิ่ม อัตราภาษีสำหรับการซื้อขายเงินตราต่างประเทศในต่างประเทศ (การเก็บภาษีแบบครอบคลุม) สูงกว่า 20.315% สำหรับการซื้อขายเงินตราต่างประเทศในประเทศ เมื่อรายได้ที่ต้องเสียภาษีเกินประมาณ 20,625 ดอลลาร์สหรัฐ สำหรับรายได้จากการซื้อขายเงินตราต่างประเทศในต่างประเทศเพียงอย่างเดียว จุดคุ้มทุนในการเสียภาษีอยู่ที่ประมาณ 30,000 ดอลลาร์สหรัฐ (การคำนวณสำหรับปี 2025 และหลังจากนั้น โดยใช้เฉพาะการหักลดหย่อนขั้นพื้นฐานประมาณ 3,625 ดอลลาร์สหรัฐ (ภาษีผู้มีถิ่นที่อยู่ประมาณ 2,688 ดอลลาร์สหรัฐ) รวมถึงภาษีเงินได้จากการปรับโครงสร้างพิเศษ)
| รายได้ประจำปี | เงินตราต่างประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 10%) | ภาษีแลกเปลี่ยนเงินตราภายในประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 5%) |
|---|---|---|
| ประมาณ 9,375 ดอลลาร์สหรัฐ | ประมาณ 962.50 ดอลลาร์สหรัฐ | ประมาณ 1,215 ดอลลาร์สหรัฐ |
| ประมาณ 20,625 ดอลลาร์สหรัฐ | ประมาณ 2,908 ดอลลาร์สหรัฐ | ประมาณ 3,501 ดอลลาร์สหรัฐ |
| ประมาณ 31,250 ดอลลาร์สหรัฐ | ประมาณ 5,769 ดอลลาร์สหรัฐ | ประมาณ 5,659 ดอลลาร์สหรัฐ |
| ประมาณ 56,250 ดอลลาร์สหรัฐ | ประมาณ 13,656 ดอลลาร์สหรัฐ | ประมาณ 10,738 ดอลลาร์สหรัฐ |
| ประมาณ 112,500 ดอลลาร์สหรัฐ | ประมาณ 37,863 ดอลลาร์สหรัฐ | ประมาณ 22,165 ดอลลาร์สหรัฐ |
สำหรับข้อมูลเปรียบเทียบโดยละเอียด โปรดดูที่ " ความแตกต่างระหว่างการแลกเปลี่ยนเงินตราต่างประเทศและการแลกเปลี่ยนเงินตราในประเทศ "
ถาม: มีช่องโหว่ใดในระบบภาษีบ้างหรือไม่?
ไม่มีครับ หน่วยงานสรรพากรของญี่ปุ่นสามารถตรวจสอบรายได้ที่ได้รับจากต่างประเทศได้ผ่านรายงานการโอนเงินไปต่างประเทศและมาตรฐานการรายงานทั่วไป (CRS) หากตรวจพบว่าไม่ยื่นแบบแสดงรายการภาษี จะมีการเรียกเก็บภาษีปรับ 15-20% และจะมีการเรียกเก็บภาษีปรับสูงถึง 35-40% สำหรับความประมาทเลินเล่ออย่างร้ายแรง เช่น การปกปิดรายได้ สำหรับวิธีการลดภาระภาษีอย่างถูกกฎหมาย โปรดดู " 7 กลยุทธ์การประหยัดภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ "
ถาม: ฉันจะยื่นแบบแสดงรายการภาษีสำหรับบัญชีที่มีสกุลเงินเป็นดอลลาร์ได้อย่างไร?
หากคุณได้กำไรจากบัญชีที่ใช้สกุลเงินดอลลาร์ คุณต้องแปลงเป็นเงินเยนและยื่นแบบแสดงรายการภาษี โดยทั่วไปแล้ว การแปลงจะใช้ ค่ากลาง (TTM: ค่ากลางระหว่างอัตราขายทางโทรเลขและอัตราซื้อทางโทรเลข) สำหรับแต่ละวันทำการซื้อขาย ( กรมสรรพากร | การแปลงธุรกรรมเงินตราต่างประเทศ )
การแปลงค่าระหว่างธุรกรรมรายวันค่อนข้างเสียเวลาสำหรับบุคคลทั่วไป ดังนั้นผู้ที่ไม่คุ้นเคยกับธุรกรรมที่ใช้สกุลเงินดอลลาร์จึงควรใช้บัญชีที่ใช้สกุลเงินเยน หากมีข้อสงสัยใด ๆ โปรดปรึกษานักบัญชีภาษีหรือผู้เชี่ยวชาญด้านอื่น ๆ
สรุป: คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีหากคุณมีแต่ผลขาดทุน อย่างไรก็ตาม การยื่นแบบแสดงรายการภาษีในปีที่คุณสามารถหักล้างกำไรและขาดทุนได้นั้นจะเป็นประโยชน์
สุดท้ายนี้ เรามาทบทวนประเด็นสำคัญเกี่ยวกับการยื่นภาษีสำหรับปีที่คุณประสบกับผลขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศกันอีกครั้ง
- ไม่มีข้อผูกมัดที่จะต้องแจ้งผลขาดทุนจากการซื้อขายเงินตราต่างประเทศในแต่ละปี (ผลขาดทุนไม่สามารถนำไปหักลบในปีถัดไปได้)
- หากคุณมีรายได้อื่น ๆ (เช่น จากสกุลเงินดิจิทัลหรือการตลาดแบบพันธมิตร) การแจ้งรายได้เหล่านั้นจะให้ผลประโยชน์มากกว่า เพื่อหักล้างผลขาดทุนกับกำไร
- อัตราแลกเปลี่ยนภายในประเทศ (ซึ่งเสียภาษีแยกต่างหาก) ไม่สามารถนำมาใช้หักล้างกำไรและขาดทุนได้
- เกณฑ์การยื่นภาษี: สำหรับพนักงานประจำ รายได้ต่อปีเกินประมาณ 1,250 ดอลลาร์สหรัฐ สำหรับพนักงานชั่วคราว รายได้ต่อปีเกินประมาณ 3,625 ดอลลาร์สหรัฐ (สำหรับปี 2025 และปีต่อๆ ไป)
- เอกสารที่ต้องใช้ในการยื่นภาษี ได้แก่ หน้าแรกและหน้าสองของ "แบบฟอร์มยื่นภาษี" การซื้อขายเงินตราต่างประเทศควรระบุไว้ในส่วน "รายได้เบ็ดเตล็ด (อื่นๆ)" และไม่ต้องใช้แบบฟอร์มคำนวณสำหรับการซื้อขายสัญญาซื้อขายล่วงหน้า
ปีที่ขาดทุนเป็นช่วงเวลาที่เหมาะสมที่สุดในการทบทวนต้นทุนการซื้อขายของคุณการใช้เว็บไซต์คืนเงินจะช่วยลดต้นทุนการซื้อขายได้อย่างมีประสิทธิภาพ เพราะคุณจะได้รับเงินคืนส่วนหนึ่งจากค่าสเปรดทุกครั้งที่ทำการซื้อขาย ไม่ว่าคุณจะชนะหรือแพ้ก็ตาม
\ ไม่ว่าจะชนะหรือแพ้ รับเงินคืนทุกครั้งที่ทำการซื้อขาย! /