




แม้ว่าจะไม่มี "ช่องโหว่" ในเรื่องภาษีการแลกเปลี่ยนเงินตราต่างประเทศ แต่ก็มีกลยุทธ์ประหยัดภาษีที่ถูกกฎหมาย 7 ประการที่จะช่วยลดภาระภาษีของคุณได้เนื่องจากกำไรจากการแลกเปลี่ยนเงินตราต่างประเทศอยู่ภายใต้การเก็บภาษีแบบครอบคลุม (โดยมีอัตราภาษีสูงสุด 45%)จำนวนภาษีที่คุณต้องจ่ายจะแตกต่างกันอย่างมาก ขึ้นอยู่กับว่าคุณใช้การหักค่าใช้จ่าย การชดเชยการขาดทุน และการหักลดหย่อนอื่นๆ หรือไม่
สำหรับผู้ที่รู้สึกว่า "ภาษีแลกเปลี่ยนเงินตราต่างประเทศสูงเกินไป..." บทความนี้จะอธิบายทุกอย่างตั้งแต่พื้นฐานของภาษีแลกเปลี่ยนเงินตราต่างประเทศ ไปจนถึงกลยุทธ์การประหยัดภาษี 7 ข้อ (กลยุทธ์ภาษี) ที่พนักงานประจำและเจ้าของกิจการคนเดียวสามารถนำไปใช้ได้ และวิธีหลีกเลี่ยงการถูกบริษัทจับได้ โดยอิงตามกฎล่าสุดที่สอดคล้องกับการปฏิรูปภาษีปี 2025 (เพิ่มการหักลดหย่อนขั้นพื้นฐานเป็นประมาณ 3,625 ดอลลาร์สหรัฐ)
สรุป | ประเด็นสำคัญเพื่อการประหยัดภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ
- ไม่มีช่องโหว่ใด ๆ สำหรับการหลีกเลี่ยงภาษี: หน่วยงานสรรพากรสามารถตรวจสอบรายได้จากต่างประเทศผ่านรายงานการโอนเงินไปต่างประเทศและมาตรฐานการรายงานทั่วไป (CRS) บทลงโทษสำหรับการไม่แจ้งรายได้อาจสูงถึง 40%
- มีวิธีการลดภาษีที่ถูกต้องตามกฎหมายเจ็ดวิธีได้แก่ การบัญชีค่าใช้จ่าย การหักล้างผลขาดทุนกับรายได้เบ็ดเตล็ด การหักลดหย่อนรายได้ต่างๆ การบริจาคภาษีให้แก่บ้านเกิด การปรับกำไร การกำหนดเวลาการชำระหนี้ และการจัดตั้งบริษัท
- จุดแบ่งทางภาษีระหว่างการแลกเปลี่ยนเงินตราต่างประเทศในประเทศและต่างประเทศ: โดยอิงตามอัตราภาษีขั้นสูงสุด รายได้ที่ต้องเสียภาษีประมาณ 20,625 ดอลลาร์สหรัฐฯ เป็นเพียงแนวทางคร่าวๆ (หากมีรายได้จากการแลกเปลี่ยนเงินตราต่างประเทศเพียงอย่างเดียว จำนวนภาษีจะอยู่ที่ประมาณ 30,000 ดอลลาร์สหรัฐฯ)
อัตราภาษี วิธีการคำนวณ และขั้นตอนโดยรวมในการยื่นแบบแสดงรายการภาษีของคุณ นั้น ได้รับการอธิบายอย่างละเอียดในเอกสาร " คุณต้องจ่ายภาษีเท่าใดสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ? อัตราภาษี วิธีการคำนวณ และวิธีการยื่นแบบแสดงรายการภาษีของคุณ" ซึ่งดูแลโดยนักบัญชีภาษีที่ได้รับการรับรอง
*บทความนี้ จัดทำและปรับปรุงโดยทีมบรรณาธิการของ MoneyCharger ตาม นโยบายการสร้างเนื้อหา ของพวกเขา ข้อมูลภาษี เช่น อัตราภาษีและการหักลดหย่อน ได้รับการยืนยันโดยใช้เอกสารที่เปิดเผยต่อสาธารณะจาก สำนักงานสรรพากรแห่งชาติ และประเด็นที่ควรทราบเกี่ยวกับการใช้โบรกเกอร์แลกเปลี่ยนเงินตราต่างประเทศได้รับการยืนยันโดยใช้ข้อมูลที่เปิดเผยต่อสาธารณะจาก สำนักงานบริการทางการเงิน เนื่องจากวิธีการเสียภาษีแตกต่างกันไปตามสถานการณ์ของแต่ละบุคคล โปรดตรวจสอบกับสำนักงานสรรพากรหรือนักบัญชีภาษีก่อนดำเนินการใดๆ*
ก่อนที่คุณจะเริ่มต้นวางแผนประหยัดภาษีด้วยการซื้อขายฟอเร็กซ์ในต่างประเทศ! ความรู้ด้านภาษีที่สำคัญที่คุณควรรู้
ก่อนที่จะพิจารณากลยุทธ์การประหยัดภาษี เรามาทำความเข้าใจระบบภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศกันก่อนประสิทธิภาพของแต่ละกลยุทธ์ขึ้นอยู่กับพื้นฐานนี้
ภาษีจะถูกเรียกเก็บจากกำไร
ภาษีจากการซื้อขายเงินตราต่างประเทศจะคำนวณจากกำไรที่ได้รับระหว่างวันที่ 1 มกราคมถึง 31 ธันวาคมของปีนั้น โดยทั่วไปแล้วผู้ที่มีกำไรจะต้องยื่นแบบแสดงรายการภาษีระหว่างวันที่ 16 กุมภาพันธ์ถึง 15 มีนาคมของปีถัดไป
กำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศถือเป็นรายได้เบ็ดเตล็ดและอยู่ภายใต้ "การเก็บภาษีแบบรวม" ซึ่งหมายความว่าจะนำไปรวมกับรายได้อื่น ๆ เช่น เงินเดือน เพื่อคำนวณจำนวนภาษี ในทางกลับกัน การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศภายในประเทศอยู่ภายใต้การเก็บภาษีแยกต่างหาก (อัตราคงที่ 20.315%) ดังนั้นระบบภาษีจึงแตกต่างกันอย่างสิ้นเชิง
คุณจะต้องยื่นแบบแสดงรายการภาษีสำหรับกำไรจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศในต่างประเทศในกรณีต่อไปนี้:
| พนักงานเงินเดือน | หากรายได้ประจำปีของคุณนอกเหนือจากเงินเดือนเกินประมาณ 1,250 ดอลลาร์สหรัฐ |
| คนงานที่ไม่ได้รับเงินเดือน | หากรายได้รวมต่อปีของคุณ รวมทั้งรายได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ เกินกว่าประมาณ 3,625 ดอลลาร์สหรัฐ (จำนวนเงินหักลดหย่อนขั้นพื้นฐานสำหรับปี 2025 และปีต่อๆ ไป) |
รายได้ประจำปีที่ใช้ในการยื่นภาษีนั้นรวมถึงรายได้เบ็ดเตล็ดอื่นๆ นอกเหนือจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ (เช่น สกุลเงินดิจิทัลและการตลาดแบบพันธมิตร) หากคุณมีแหล่งรายได้อื่นๆ โปรดรวมรายได้เหล่านั้นเข้าด้วยกันในการคำนวณ
การซื้อขายฟอเร็กซ์ในต่างประเทศอยู่ภายใต้ "ระบบภาษีแบบก้าวหน้า" ซึ่งอัตราภาษีจะเพิ่มขึ้นตามรายได้ที่สูงขึ้น
ภาษีเงินได้จากการซื้อขายเงินตราต่างประเทศ อยู่ภายใต้ ระบบภาษีแบบก้าวหน้า โดยอัตราภาษีจะเพิ่มขึ้นตามรายได้ที่ต้องเสียภาษี มีทั้งหมดเจ็ดช่วงอัตราภาษีขึ้นอยู่กับรายได้ที่ต้องเสียภาษี
| รายได้ที่ต้องเสียภาษี | อัตราภาษี | จำนวนเงินที่หัก |
|---|---|---|
| ประมาณ 6.25 ดอลลาร์ ถึง ประมาณ 12,181 ดอลลาร์ | 5% | ประมาณ 0.00 ดอลลาร์สหรัฐ |
| ประมาณ 12,188 ดอลลาร์ ถึง ประมาณ 20,619 ดอลลาร์ | 10% | ประมาณ 609.38 ดอลลาร์สหรัฐ |
| ประมาณ 20,625 ดอลลาร์สหรัฐ ถึง ประมาณ 43,431 ดอลลาร์สหรัฐ | 20% | ประมาณ 2,672 ดอลลาร์สหรัฐ |
| ประมาณ 43,438 ดอลลาร์สหรัฐ ~ ประมาณ 56,244 ดอลลาร์สหรัฐ | 23% | ประมาณ 3,975 ดอลลาร์สหรัฐ |
| ประมาณ 56,250 ดอลลาร์สหรัฐ ~ ประมาณ 112,494 ดอลลาร์สหรัฐ | 33% | ประมาณ 9,600 ดอลลาร์สหรัฐ |
| ประมาณ 112,500 ดอลลาร์สหรัฐ ถึง ประมาณ 249,994 ดอลลาร์สหรัฐ | 40% | ประมาณ 17,475 ดอลลาร์สหรัฐ |
| ประมาณ 250,000 ดอลลาร์สหรัฐ หรือมากกว่านั้น | 45% | ประมาณ 29,975 ดอลลาร์สหรัฐ |
ในทางกลับกัน อัตราภาษีเงินตราต่างประเทศภายในประเทศเป็นอัตราเดียวกันโดยไม่คำนึงถึงจำนวนรายได้ (ภาษีเงินได้ 15% + ภาษีผู้อยู่อาศัยในท้องถิ่น 5% + ภาษีรายได้พิเศษเพื่อการบูรณะ 0.315% =20.315%)。
จุดคุ้มทุนสำหรับภาษีจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศและในประเทศ
เมื่อพิจารณาอัตราภาษีส่วนเพิ่ม หากรายได้ที่ต้องเสียภาษีของคุณเกินประมาณ 20,625 ดอลลาร์ อัตราภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ (ภาษีเงินได้ 20% + ภาษีท้องถิ่น 10%) จะสูงกว่าอัตรา 20.315% สำหรับการซื้อขายฟอเร็กซ์ในประเทศอย่างชัดเจนสำหรับผู้ที่มีรายได้จากเงินเดือนและใช้การหักลดหย่อนขั้นพื้นฐานจากเงินเดือนนั้น "ประมาณ 20,625 ดอลลาร์" นี้เป็นเพียงแนวทางปฏิบัติเท่านั้น
ในทางกลับกัน หากรายได้มาจากการซื้อขายเงินตราต่างประเทศเพียงอย่างเดียวเกณฑ์การเสียภาษีจะอยู่ที่ประมาณ 30,000 ดอลลาร์สหรัฐ เนื่องจากผลกระทบของการหักลดหย่อนแบบพื้นฐานและการคำนวณอย่างรวดเร็ว ด้านล่างนี้คือการเปรียบเทียบจำนวนภาษีตามรายได้ต่อปี (สำหรับปี 2025 และหลังจากนั้น รายได้จากการซื้อขายเงินตราต่างประเทศในต่างประเทศหรือในประเทศเท่านั้น ใช้เฉพาะการหักลดหย่อนพื้นฐานประมาณ 3,625 ดอลลาร์สหรัฐ (ภาษีในประเทศประมาณ 2,688 ดอลลาร์สหรัฐ) รวมภาษีเงินได้พิเศษเพื่อการปรับโครงสร้าง ไม่รวมภาษีอัตราคงที่และการหักลดหย่อนอื่นๆ)
| รายได้ประจำปี | เงินตราต่างประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 10%) | ภาษีแลกเปลี่ยนเงินตราภายในประเทศ (ภาษีเงินได้ + ภาษีผู้มีถิ่นที่อยู่ 5%) |
|---|---|---|
| ประมาณ 9,375 ดอลลาร์สหรัฐ | ประมาณ 962.50 ดอลลาร์สหรัฐ | ประมาณ 1,215 ดอลลาร์สหรัฐ |
| ประมาณ 20,625 ดอลลาร์สหรัฐ | ประมาณ 2,908 ดอลลาร์สหรัฐ | ประมาณ 3,501 ดอลลาร์สหรัฐ |
| ประมาณ 31,250 ดอลลาร์สหรัฐ | ประมาณ 5,769 ดอลลาร์สหรัฐ | ประมาณ 5,659 ดอลลาร์สหรัฐ |
| ประมาณ 43,438 ดอลลาร์สหรัฐ | ประมาณ 9,477 ดอลลาร์สหรัฐ | ประมาณ 8,135 ดอลลาร์สหรัฐ |
| ประมาณ 56,250 ดอลลาร์สหรัฐ | ประมาณ 13,656 ดอลลาร์สหรัฐ | ประมาณ 10,738 ดอลลาร์สหรัฐ |
| ประมาณ 112,500 ดอลลาร์สหรัฐ | ประมาณ 37,863 ดอลลาร์สหรัฐ | ประมาณ 22,165 ดอลลาร์สหรัฐ |
ดังที่กล่าวมาข้างต้น หากรายได้ของคุณมาจากการซื้อขายฟอเร็กซ์ในต่างประเทศเพียงอย่างเดียว ภาระภาษีของคุณจะต่ำกว่าหากเปลี่ยนมาซื้อขายฟอเร็กซ์ในประเทศเมื่อรายได้ต่อปีของคุณถึงประมาณ 31,250 ดอลลาร์สหรัฐ อย่างไรก็ตาม จุดคุ้มทุนที่แท้จริงจะแตกต่างกันไปขึ้นอยู่กับวิธีการที่คุณใช้การหักลดหย่อนและค่าใช้จ่ายต่างๆ ที่กล่าวถึงในภายหลัง ดังนั้นโปรดพิจารณาสิ่งนี้เป็นเพียงแนวทางเท่านั้น
สำหรับภาพรวมที่ครอบคลุมเกี่ยวกับภาษี รวมถึงวิธีการคำนวณภาษีเงินได้และภาษีผู้มีถิ่นที่อยู่ โปรดดูที่ " ฉันต้องเสียภาษีเท่าใดสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ? อัตราภาษี วิธีการคำนวณ และวิธีการยื่นแบบแสดงรายการภาษี "
กำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงนั้นไม่ต้องเสียภาษี
เฉพาะกำไรและขาดทุนที่เกิดขึ้นจริงเท่านั้นที่ต้องเสียภาษี ส่วนกำไรและขาดทุนที่ยังไม่เกิดขึ้นจริงนั้นไม่ต้องเสียภาษีกำไรและขาดทุนที่เกิดขึ้นจริง หมายถึง กำไรและขาดทุนที่ได้รับการยืนยันแล้วจากการปิดสถานะที่ถือครองอยู่
โปรดทราบว่าคะแนนสวอป ซึ่งได้รับจากส่วนต่างอัตราดอกเบี้ยระหว่างสกุลเงินที่ซื้อและขาย จะต้องเสียภาษีเมื่อธุรกรรมเสร็จสมบูรณ์และปรากฏในบัญชีของคุณ
อย่างไรก็ตาม เงินคืนที่ได้รับนั้นต้องเสียภาษี
เงินคืนที่ได้รับจากโบรกเกอร์ฟอเร็กซ์ต่างประเทศและเว็บไซต์เงินคืนสำหรับการเปิดบัญชีหรือการซื้อขายนั้นก็ต้องเสียภาษีเช่นกันเนื่องจากเป็นรายได้ที่ได้รับอย่างต่อเนื่องจากการซื้อขาย จึงโดยทั่วไปแล้วจะถูกจัดเก็บภาษีแบบครอบคลุมในฐานะ "รายได้เบ็ดเตล็ด" และรวมเข้ากับกำไรและขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศในหมวดหมู่เดียวกัน
รายละเอียดเกี่ยวกับภาษีและการยื่นภาษีสำหรับเงินคืน (cashback) อธิบายไว้ในหัวข้อ " ฉันต้องยื่นภาษีสำหรับเงินคืนจากการซื้อขายฟอเร็กซ์ในต่างประเทศหรือไม่? "
โปรดทราบว่าผลขาดทุนไม่สามารถนำไปหักลบในปีถัดไปได้
ผลขาดทุนที่เกิดขึ้นจากการซื้อขายเงินตราต่างประเทศไม่สามารถนำไปหักล้างกับกำไรในอนาคตได้
| หากคุณขาดทุนจากการซื้อขายฟอเร็กซ์ในต่างประเทศ ในปีแรก: ขาดทุนประมาณ 1,875 ดอลลาร์ และในปีที่สอง: ได้กำไรประมาณ 6,250 ดอลลาร์ เนื่องจากไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้ ภาษีจะถูกคำนวณจากกำไรประมาณ 6,250 ดอลลาร์ในปีที่สอง |
| หากคุณขาดทุนจากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศในประเทศ ในปีแรกคุณจะขาดทุนประมาณ 1,875 ดอลลาร์ และใน ปีที่สองคุณจะมีกำไรประมาณ 6,250 ดอลลาร์ เนื่องจากคุณสามารถนำผลขาดทุนไปหักลบในอีกสามปีข้างหน้าได้ ในปีที่สองคุณจะต้องคำนวณภาษีจากกำไรประมาณ 4,375 ดอลลาร์ ซึ่งคำนวณจากประมาณ 6,250 ดอลลาร์ ลบด้วยประมาณ 1,875 ดอลลาร์ |
อย่างไรก็ตาม ภายในปีเดียวกัน สามารถหักล้างกำไรและขาดทุนระหว่างโบรกเกอร์ฟอเร็กซ์ต่างประเทศหลายแห่ง และกับรายได้เบ็ดเตล็ดอื่นๆ ได้ (ดูรายละเอียดในหัวข้อ มาตรการประหยัดภาษี ②) สำหรับข้อมูลเกี่ยวกับการยื่นแบบแสดงรายการภาษีในปีที่เกิดการขาดทุน โปรดดูที่หัวข้อ " ฉันต้องยื่นแบบแสดงรายการภาษีสำหรับการขาดทุนจากการซื้อขายฟอเร็กซ์ต่างประเทศหรือไม่? "
7 กลยุทธ์ประหยัดภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ
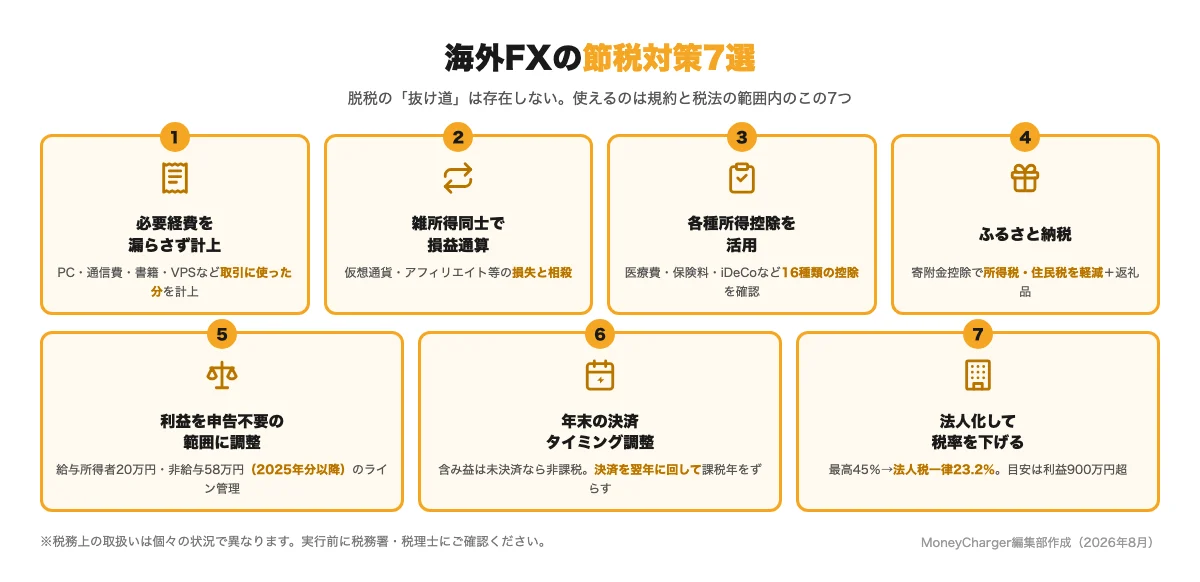
มี 7 วิธีในการลดภาษีจากการซื้อขายฟอเร็กซ์ในต่างประเทศอย่างถูกกฎหมายวิธีทั้งหมดนี้เป็นวิธีที่ถูกต้องตามกฎหมายและสามารถใช้ได้ภายใต้ข้อกำหนดและเงื่อนไข รวมถึงกฎหมายภาษีและยิ่งคุณใช้หลายวิธีร่วมกันมากเท่าไหร่ ก็ยิ่งมีประสิทธิภาพมากขึ้นเท่านั้น
① บันทึกค่าใช้จ่ายที่จำเป็นทั้งหมดอย่างครบถ้วน
เนื่องจากกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศคำนวณจาก "รายได้ - ค่าใช้จ่ายที่จำเป็น"การบันทึกค่าใช้จ่ายทั้งหมดอย่างถูกต้องจะช่วยลดรายได้ที่ต้องเสียภาษีได้โดยตรงตัวอย่างค่าใช้จ่ายหลักมีดังนี้:
- ต้นทุนการซื้อคอมพิวเตอร์และสมาร์ทโฟนที่ใช้ในการซื้อขาย (คิดเป็นร้อยละที่ใช้ในการซื้อขาย)
- ค่าธรรมเนียมการสื่อสารและค่าธรรมเนียมสัญญา VPS
- ค่าใช้จ่ายเกี่ยวกับหนังสือที่เกี่ยวข้องกับ FX และค่าธรรมเนียมการเข้าร่วมสัมมนา (รวมถึงค่าเดินทาง)
- ค่าธรรมเนียมการทำธุรกรรมและค่าใช้จ่ายสำหรับอุปกรณ์ต่างๆ เช่น โต๊ะและเก้าอี้
สำหรับรายการต่างๆ เช่น คอมพิวเตอร์ ค่าเช่า และค่าสื่อสาร เฉพาะส่วนที่ใช้ในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศเท่านั้น ที่สามารถนำมาหักลดหย่อนได้ ไม่ใช่จำนวนเงินทั้งหมด ควรบันทึกเวลาการใช้งานไว้ด้วย นอกจากนี้ อุปกรณ์ที่มีราคาประมาณ 625 ดอลลาร์ขึ้นไป ควรหักลดหย่อนเป็นค่าใช้จ่ายในหลายปี (ค่าเสื่อมราคา)
| ค่าใช้จ่ายในการซื้อสมาร์ทโฟนหรือคอมพิวเตอร์ | วิธีการกระจาย |
|---|---|
| ประมาณน้อยกว่า 625.00 ดอลลาร์สหรัฐ | การบัญชีแบบเหมาจ่าย |
| ประมาณ 625.00 ดอลลาร์ขึ้นไป และต่ำกว่าประมาณ 1,250 ดอลลาร์ | บัญชีรายรับรายจ่ายตลอดสามปีที่ผ่านมา |
| ประมาณ 1,250 ดอลลาร์หรือมากกว่านั้น | บัญชีรายรับรายจ่ายตลอดสี่ปี |
รายละเอียดเกี่ยวกับสิ่งที่สามารถและไม่สามารถหักเป็นค่าใช้จ่ายได้ นั้น อธิบายไว้ในหัวข้อ " รายการค่าใช้จ่ายที่สามารถหักได้ในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ "
② หักล้างผลขาดทุนกับรายได้เบ็ดเตล็ดอื่นๆ
หากคุณมีรายได้หรือขาดทุนอื่นๆ นอกเหนือจากที่ได้จากการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศนำรายได้และขาดทุนเหล่านั้นมาหักล้างกันเพื่อลดรายได้ที่ต้องเสียภาษีของคุณ
| ตัวอย่างการหักล้างกำไรและขาดทุน: หากคุณมีกำไรประมาณ 9,375 ดอลลาร์จากการซื้อขายฟอเร็กซ์ในต่างประเทศ และขาดทุนประมาณ 6,250 ดอลลาร์จากการซื้อขายคริปโตเคอร์เรนซี คุณสามารถคำนวณภาษีเงินได้จากรายได้ที่ต้องเสียภาษีที่เหลืออยู่ประมาณ 3,125 ดอลลาร์ |
หากคุณใช้โบรกเกอร์ฟอเร็กซ์ต่างประเทศหลายแห่ง คุณสามารถหักล้างกำไรและขาดทุนระหว่างบัญชีได้ อย่างไรก็ตาม โปรดทราบว่า คุณไม่สามารถหักล้างกำไรและขาดทุนกับฟอเร็กซ์ในประเทศได้ (ซึ่งมีการเสียภาษีแยกต่างหาก) เนื่องจากจัดอยู่ในประเภทรายได้ที่แตกต่างกัน
③ ใช้ประโยชน์จากการหักลดหย่อนภาษีเงินได้ต่างๆ
มี รายการหักลดหย่อนรายได้ 16 ประเภท รวมถึงการหักลดหย่อนค่าใช้จ่ายทางการแพทย์ การหักลดหย่อนเบี้ยประกันสังคม การหักลดหย่อนเบี้ยประกันชีวิต และ iDeCo (การหักลดหย่อนเงินสมทบเพื่อช่วยเหลือซึ่งกันและกันของธุรกิจขนาดเล็ก) ยิ่งคุณสามารถหักลดหย่อนได้มากเท่าไหร่ รายได้ที่ต้องเสียภาษีของคุณก็จะยิ่งต่ำลง และคุณก็จะสามารถลดทั้งภาษีเงินได้และภาษีถิ่นที่อยู่ได้มากขึ้นเท่านั้น
การปฏิรูปภาษีปี 2025 เพิ่มการหักลดหย่อนขั้นพื้นฐานจากประมาณ 3,000 ดอลลาร์ เป็นประมาณ 3,625 ดอลลาร์ (สูงสุดประมาณ 5,938 ดอลลาร์ ขึ้นอยู่กับรายได้) ทำให้การหักลดหย่อนมีประสิทธิภาพมากขึ้นกว่าเดิม สำหรับรายการและรายละเอียดของการหักลดหย่อน โปรดดูส่วนการประหยัดภาษีใน " คู่มือภาษีแลกเปลี่ยนเงินตราต่างประเทศ "
④ ใช้ระบบ Furusato Nozei (การบริจาคภาษีให้บ้านเกิด)
ในปีที่คุณทำกำไรจากการซื้อขายฟอเร็กซ์ในต่างประเทศจำนวนเงินสูงสุดที่คุณสามารถบริจาคผ่านโครงการฟุรุซาโตะ โนเซอิ (การหักลดหย่อนภาษีสำหรับการบริจาคให้บ้านเกิด) ก็จะเพิ่มขึ้นด้วยนี่เป็นกลยุทธ์คลาสสิกในการลดภาษีเงินได้และภาษีถิ่นที่อยู่ของคุณ ในขณะเดียวกันก็ได้รับเงินบริจาคตอบแทน โดยมีต้นทุนสุทธิประมาณ 12.50 ดอลลาร์สหรัฐ
โปรดทราบว่า ระบบยกเว้นภาษีพิเศษแบบครบวงจรไม่สามารถใช้ได้ในปีที่คุณมีกำไรจากการซื้อขายเงินตราต่างประเทศ ดังนั้น โปรดขอหัก ลดหย่อนภาษีเพื่อการบริจาคโดยยื่นแบบแสดงรายการภาษีพร้อมกับรายได้จากเงินตราต่างประเทศของคุณ
⑤ ปรับกำไรให้อยู่ภายในวงเงินค่าเผื่อสำหรับผู้ที่อยู่ในอุปการะ หรือให้เป็นจำนวนที่ไม่ต้องรายงาน
โดยการรักษากำไรของคุณให้อยู่ในขอบเขตที่ไม่ต้องยื่นแบบแสดงรายการภาษี และอยู่ในขอบเขตสำหรับผู้ที่อยู่ในอุปการะ คุณสามารถหลีกเลี่ยงการจ่ายภาษีได้ทั้งหมดเกณฑ์สำหรับปี 2025 และปีต่อๆ ไปมีดังนี้:
| พนักงานประจำไม่ต้องยื่นแบบแสดงรายการภาษี | ควรจำกัดรายได้อื่นๆ นอกเหนือจากเงินเดือนต่อปีไว้ที่ประมาณ 1,250 ดอลลาร์หรือน้อยกว่านั้น |
| ไม่ต้องยื่นแบบแสดงรายการภาษี (สำหรับพนักงานที่ไม่ได้รับเงินเดือนประจำ) | ควรจำกัดรายได้รวมต่อปีไว้ที่ประมาณ 3,625 ดอลลาร์หรือน้อยกว่านั้น |
| เพื่อรับส่วนลดภาษีสำหรับคู่สมรส | ควรจำกัดรายได้รวมของคู่สมรสไว้ไม่เกินประมาณ 3,625 ดอลลาร์ (หรือประมาณ 7,688 ดอลลาร์ หากเป็นรายได้จากเงินเดือน) |
| การได้รับส่วนลดภาษีพิเศษสำหรับคู่สมรส | ควรให้รายได้รวมของคู่สมรสอยู่ระหว่างประมาณ 3,625 ดอลลาร์ ถึงประมาณ 8,313 ดอลลาร์ |
อย่างไรก็ตาม ในหลายกรณี การมีรายได้มากขึ้นอาจได้เปรียบมากกว่าการลดกำไรเพื่อหลีกเลี่ยงภาษี หากคุณไม่แน่ใจก่อนตัดสินใจ ควรเปรียบเทียบตัวเลขรายได้สุทธิ
⑥ ปรับระยะเวลาการชำระบัญชีสิ้นปี
เนื่องจากภาษีจะเรียกเก็บจาก "กำไรและขาดทุนที่ได้ชำระและรับรู้แล้ว"ดังนั้น หากคุณเลื่อนการชำระบัญชีรายการที่มีกำไรที่ยังไม่รับรู้จำนวนมาก ณ สิ้นปีไปเป็นปีถัดไปคุณสามารถเลื่อนการเสียภาษีออกไปได้หนึ่งปี หากคุณมีกำไรจำนวนมากในปีนี้อยู่แล้ว การทำเช่นนี้จะมีผลทำให้กำไรเหล่านั้นถูกโอนไปยังปีที่มีอัตราภาษีต่ำกว่า
ในทางกลับกัน หากคุณปิดและรับรู้ผลขาดทุนที่ยังไม่เกิดขึ้นจริงก่อนสิ้นปี คุณสามารถนำผลขาดทุนนั้นไปหักล้างกับกำไรของคุณในปีนั้นได้ อย่างไรก็ตาม การบิดเบือนการประเมินตลาดของคุณเพื่อจุดประสงค์ทางภาษีเพียงอย่างเดียวจะเป็นการกระทำที่ไม่ได้ผล ดังนั้นควรพิจารณาวิธีนี้เป็นเพียงหนึ่งในตัวเลือกเท่านั้น
⑦ จดทะเบียนบริษัทเพื่อลดอัตราภาษีของคุณ
เมื่อกำไรของคุณเริ่มเติบโต การจดทะเบียนบริษัทจะกลายเป็นกลยุทธ์การประหยัดภาษีที่มีประสิทธิภาพที่สุดอัตราภาษีบุคคลธรรมดาสูงสุดอยู่ที่ 45% ในขณะที่อัตราภาษีบริษัทอยู่ที่ 23.2% เท่านั้นนอกจากนี้ คุณจะมีหมวดหมู่ค่าใช้จ่ายเพิ่มเติม เช่น ค่าตอบแทนผู้บริหาร และคุณยังสามารถนำผลขาดทุนไปหักลบในปีถัดไปได้อีกด้วย
ในทางกลับกัน มีค่าใช้จ่ายคงที่ เช่น ค่าธรรมเนียมการจดทะเบียนและค่าธรรมเนียมผู้ทำบัญชีภาษี และค่าตอบแทนผู้บริหารก็ถูกจำกัดด้วยกฎเกณฑ์ เช่น เงินเดือนประจำ ทำให้ยากที่จะถอนเงินได้อย่างอิสระ จุดคุ้มทุนอยู่ที่ประมาณ 56,250 ดอลลาร์สหรัฐต่อปี สำหรับรายละเอียดเพิ่มเติม โปรดดู " ระยะเวลาและวิธีการจัดตั้งธุรกิจ Forex ในต่างประเทศ "
บริษัทของฉันจะรู้เรื่องการเทรดฟอเร็กซ์ในต่างประเทศของฉันหรือไม่? หรือพวกเขาจะไม่รู้?
โดยสรุปแล้วหากคุณไม่ระมัดระวัง โอกาสที่บริษัทของคุณจะรู้ก็มีสูงบริษัทต่างๆ ติดตามจำนวนภาษีของพนักงานผ่านการปรับปรุงภาษีสิ้นปี และหากภาษีที่อยู่อาศัยของคุณเพิ่มขึ้นในขณะที่เงินเดือนของคุณยังคงเท่าเดิม พวกเขาจะสงสัยว่าคุณมีงานเสริม (เช่น การซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ)การเพิ่มขึ้นของภาษีที่อยู่อาศัยนี้เป็นเหตุผลที่บริษัทของคุณจะรู้ได้มากที่สุด
นอกจากนี้ กำไรมหาศาลยังสามารถเปลี่ยนทัศนคติของคนเราที่มีต่อเงิน ซึ่งเพื่อนร่วมงานสามารถสังเกตเห็นได้
มาตรการป้องกันไม่ให้บริษัทของคุณรู้เรื่องการซื้อขายเงินตราต่างประเทศของคุณ
- หากต้องการเลือก "การจัดเก็บภาษีแบบปกติ (ชำระเอง)" เป็นวิธีการชำระภาษีเงินได้บุคคลธรรมดา: เลือกตัวเลือกนี้เมื่อยื่นแบบแสดงรายการภาษี หากหักจากเงินเดือนของคุณ (การจัดเก็บภาษีแบบพิเศษ) บริษัทของคุณจะได้รับแจ้ง
- อย่าปรับมาตรฐานการครองชีพของคุณให้สูงขึ้นอย่างกะทันหัน: นี่คือปัจจัยสำคัญที่สุดที่จะทำให้คนรอบข้างสังเกตเห็น
- หากคุณหักค่าใช้จ่ายและรักษารายได้ให้ต่ำกว่าประมาณ 1,250 ดอลลาร์คุณอาจไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีด้วยซ้ำ
- ฉันไม่บอกเพื่อนร่วมงานเกี่ยวกับงานเสริมของฉัน
แม้ว่าคุณจะเลือก "จ่ายให้ตัวเอง" ภาษีของคุณอาจถูกประมวลผลผิดพลาดเป็นการจัดเก็บพิเศษ ดังนั้นจึงควรตรวจสอบกับที่ทำการเทศบาลท้องถิ่นของคุณหลังจากยื่นแบบแสดงรายการภาษีแล้ว คำแนะนำโดยละเอียด รวมถึงภาพหน้าจอ มีอยู่ในส่วนการยื่นภาษีของ " คู่มือภาษีแลกเปลี่ยนเงินตราต่างประเทศ "
คำถามและคำตอบเกี่ยวกับการประหยัดภาษีในการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศ
ต่อไปนี้คือคำถามที่พบบ่อย 4 ข้อเกี่ยวกับการประหยัดภาษีในการซื้อขายฟอเร็กซ์ในต่างประเทศ
ถาม: มีช่องโหว่ใดบ้างในการชำระภาษี?
ไม่มีช่องโหว่ใดๆ ในเรื่องการเสียภาษีหน่วยงานสรรพากรของญี่ปุ่นสามารถตรวจสอบรายได้ที่ได้รับจากต่างประเทศผ่านระบบต่างๆ เช่น รายงานการโอนเงินไปต่างประเทศ และมาตรฐานการรายงานร่วม (Common Reporting Standard หรือ CRS)
รายงานเกี่ยวกับการโอนเงินจากต่างประเทศ ฯลฯ: ระบบที่ช่วยให้หน่วยงานด้านภาษีสามารถติดตามการโอนเงินจากต่างประเทศเข้าบัญชีในประเทศได้
CRS: ระบบแลกเปลี่ยนข้อมูลระหว่างประเทศเพื่อป้องกันการหลีกเลี่ยงและการเลี่ยงภาษีโดยใช้สถาบันการเงินต่างประเทศ
หากตรวจพบว่าคุณไม่ได้ยื่นแบบแสดงรายการภาษี นอกจากภาษีเดิมแล้ว จะมีการเรียกเก็บค่าปรับเพิ่มเติม 15-20%สำหรับการไม่ยื่นแบบแสดงรายการภาษี ค่าปรับสำหรับการชำระล่าช้าจะถูกเรียกเก็บ และเก็บค่าปรับสูงถึง 35-40%ดังนั้นควรยื่นแบบแสดงรายการภาษีเสมอหากคุณมีกำไร และใช้วิธีการที่ถูกต้องตามกฎหมายทั้งเจ็ดวิธีที่ระบุไว้ในบทความนี้เพื่อลดภาษีของคุณ
ถาม: ฉันต้องยื่นแบบแสดงรายการภาษีสำหรับผลขาดทุนหรือไม่?
หากการซื้อขายฟอเร็กซ์ในต่างประเทศของคุณส่งผลให้ขาดทุนสุทธิในปีนั้น คุณไม่จำเป็นต้องแจ้งการขาดทุนนั้นในแบบแสดงรายการภาษีของคุณ อย่างไรก็ตามหากคุณมีรายได้อื่น ๆ ที่หลากหลายการแจ้งรายได้เหล่านั้นเพื่อชดเชยการขาดทุนจะเป็นประโยชน์ ตัวอย่างเช่น หากคุณชดเชยการขาดทุนประมาณ 1,875 ดอลลาร์จากการซื้อขายฟอเร็กซ์ในต่างประเทศด้วยกำไรประมาณ 6,250 ดอลลาร์จากการซื้อขายคริปโตเคอร์เรนซี คุณสามารถลดรายได้ที่ต้องเสียภาษีของคุณเหลือประมาณ 4,375 ดอลลาร์
ถาม: ฉันจะชำระภาษีที่อยู่อาศัยได้อย่างไร?
กำไรจากการซื้อขายเงินตราต่างประเทศต้องเสียภาษีเงินได้ (ภาษีตามรายได้ อัตราภาษี 10%) หากคุณยื่นแบบแสดงรายการภาษีเงินได้ คุณไม่จำเป็นต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาอย่างไรก็ตาม แม้ว่าคุณจะไม่ยื่นแบบแสดงรายการภาษีเงินได้ คุณก็ยังต้องยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาต่อเทศบาลหากกำไรของคุณมีเพียงประมาณ 0.01 ดอลลาร์ นอกจากนี้ ภาษีเงินได้บุคคลธรรมดายังรวมถึงส่วนที่เป็นอัตราคงที่ (โดยปกติประมาณ 31.25 ดอลลาร์) โดยไม่คำนึงถึงรายได้ด้วย
ถาม: คอมพิวเตอร์และสมาร์ทโฟนถือเป็นค่าใช้จ่ายทางธุรกิจหรือไม่?
คอมพิวเตอร์และสมาร์ทโฟนที่ใช้ในการซื้อขายเงินตราต่างประเทศสามารถนำมาหักเป็นค่าใช้จ่ายทางธุรกิจได้ หากใช้เพื่อการซื้อขายเงินตราต่างประเทศโดยเฉพาะ สามารถหักได้เต็มจำนวน แต่หากใช้เพื่อทั้งส่วนตัวและธุรกิจเฉพาะสัดส่วนการใช้งานเท่านั้นในทำนองเดียวกัน ค่าใช้จ่ายด้านการสื่อสารควรคำนวณตามสัดส่วนโดยอิงจากบันทึกเวลาการใช้งาน เป็นต้น โปรดทราบว่ารายการที่มีราคาประมาณ 625.00 ดอลลาร์ขึ้นไป จะต้องเสียค่าเสื่อมราคา (คิดเป็นระยะเวลาหลายปี)
บทความของเราเรื่องภาษีสำหรับการซื้อขายแลกเปลี่ยนเงินตราต่างประเทศสำหรับ พนักงานประจำ อธิบายรายละเอียด เกี่ยวกับการคำนวณและการจำลองภาษีสำหรับพนักงานประจำโดยอิงจากรายได้ประจำปี
สรุป: การประหยัดภาษีควรใช้วิธีง่ายๆ คือ "ค่าใช้จ่าย x ค่าลดหย่อน x การชดเชยผลขาดทุน" อย่าลืมใช้ประโยชน์จากเงินคืนภาษีให้คุ้มค่าด้วย
ไม่มีช่องโหว่ใดๆ ในเรื่องภาษีสำหรับการซื้อขายฟอเร็กซ์ในต่างประเทศ แต่ด้วยการรวมการหักค่าใช้จ่าย การชดเชยการขาดทุน และการหักลดหย่อนอื่นๆ คุณสามารถลดภาระภาษีของคุณได้อย่างมากโดยถูกกฎหมายขอสรุปประเด็นสำคัญอีกครั้ง
- การซื้อขายเงินตราต่างประเทศอยู่ภายใต้ระบบภาษีแบบครอบคลุม (ภาษีแบบก้าวหน้า) โดยเส้นแบ่งระหว่างการซื้อขายเงินตราต่างประเทศและการซื้อขายเงินตราต่างประเทศในประเทศอยู่ที่รายได้ที่ต้องเสียภาษีประมาณ 20,625 ดอลลาร์สหรัฐ
- หลักการพื้นฐานของการประหยัดภาษี ได้แก่ "การบันทึกค่าใช้จ่ายทั้งหมดอย่างครบถ้วน" "การหักล้างกำไรและขาดทุนจากรายได้เบ็ดเตล็ด" และ "การหักลดหย่อนรายได้ 16 ประเภท"
- เกณฑ์ที่ไม่ต้องยื่นแบบแสดงรายการภาษี: ประมาณ 1,250 ดอลลาร์ต่อปีสำหรับพนักงานประจำ และประมาณ 3,625 ดอลลาร์ต่อปีสำหรับพนักงานที่ไม่มีเงินเดือนประจำ (สำหรับปี 2025 และปีต่อๆ ไป)
- ไม่สามารถนำผลขาดทุนไปหักลบในปีถัดไปได้ การกำหนดปีภาษีสามารถทำได้ ณ เวลาที่ทำการชำระบัญชีสิ้นปี
- หากกำไรต่อปีถึงประมาณ 56,250 ดอลลาร์ เราจะพิจารณาจดทะเบียนบริษัท
นอกจากนี้ การ "ลด" ภาษีก็มีประสิทธิภาพไม่แพ้การ "เรียกคืน" ค่าใช้จ่ายในการทำธุรกรรมโดยการใช้เว็บไซต์แคชแบ็ก คุณจะได้รับเงินคืนส่วนหนึ่งจากส่วนต่างราคาซื้อขายทุกครั้งที่ทำการซื้อขายเพิ่มเงินที่คุณเหลือไว้ให้มากที่สุดโดยใช้ประโยชน์ทั้งจากการประหยัดภาษีและแคชแบ็ก
\ ลดต้นทุนที่แท้จริงของคุณควบคู่ไปกับการประหยัดภาษี และรับเงินคืนทุกครั้งที่ทำธุรกรรม! /