




على الرغم من عدم وجود "ثغرات" في ضرائب تداول العملات الأجنبية في الخارج، إلا أن هناك سبع استراتيجيات قانونية لتوفير الضرائب وتقليل العبء الضريبي.وبما أن أرباح تداول العملات الأجنبية في الخارج تخضع لضريبة شاملة (بحد أقصى 45%)،فإن مبلغ الضريبة الذي تدفعه سيختلف اختلافًا كبيرًا اعتمادًا على ما إذا كنت تستخدم خصومات المصاريف، أو تعويض الخسائر، أو غيرها من الخصومات.
بالنسبة لأولئك الذين يشعرون بأن "ضرائب صرف العملات الأجنبية في الخارج مرتفعة للغاية..."، تشرح هذه المقالة كل شيء بدءًا من أساسيات ضرائب صرف العملات الأجنبية في الخارج وحتى 7 استراتيجيات لتوفير الضرائب (استراتيجيات ضريبية) يمكن للموظفين بأجر وأصحاب الأعمال الفردية استخدامها، وكيفية تجنب الوقوع في قبضة شركتك، وكل ذلك استنادًا إلى أحدث القواعد التي تتماشى مع الإصلاح الضريبي لعام 2025 (رفع الخصم الأساسي إلى 580,000 ين)
الخلاصة | النقاط الرئيسية لتوفير الضرائب في تداول العملات الأجنبية في الخارج
- لا توجد ثغرات للتهرب الضريبي: إذ تستطيع السلطات الضريبية تتبع الدخل الخارجي من خلال تقارير التحويلات المالية الخارجية ومعيار الإبلاغ المشترك. وقد تصل غرامات عدم الإفصاح إلى 40%.
- هناك سبع طرق مشروعة لتقليل الضرائب: المحاسبة عن المصروفات، وتعويض الخسائر مقابل الدخل المتنوع، وخصومات الدخل المختلفة، والتبرعات الضريبية للمدينة، وتعديلات الأرباح، وتوقيت التسوية، والتأسيس.
- نقطة الإعفاء الضريبي بين العملات الأجنبية المحلية والخارجية: بناءً على معدل الضريبة الهامشية، فإن الدخل الخاضع للضريبة البالغ 3.3 مليون ين هو دليل تقريبي (إذا كان الدخل من العملات الأجنبية الخارجية فقط، فسيكون الدخل الخاضع للضريبة حوالي 4.8 مليون ين).
يتم شرح معدلات الضرائب وطرق الحساب والعملية الشاملة لتقديم الإقرار الضريبي بالتفصيل في " كم من الضرائب يجب عليك دفعها على تداول العملات الأجنبية في الخارج؟ معدلات الضرائب وطرق الحساب وكيفية تقديم الإقرار الضريبي"، تحت إشراف محاسب ضرائب معتمد
*تم إعداد هذه المقالة وتحديثها بواسطة فريق التحرير في MoneyCharger وفقًا لسياسة إنشاء المحتوى الخاصة بهم. تم التحقق من المعلومات الضريبية، مثل معدلات الضرائب والخصومات، باستخدام مواد متاحة للجمهور من مصلحة الضرائب الوطنية ، كما تم التحقق من النقاط المهمة المتعلقة باستخدام وسطاء صرف العملات الأجنبية في الخارج باستخدام معلومات متاحة للجمهور من هيئة الخدمات المالية . نظرًا لاختلاف المعاملة الضريبية باختلاف الظروف الفردية، يُرجى مراجعة مصلحة الضرائب أو محاسب ضرائب قبل اتخاذ أي إجراء.
قبل البدء في استراتيجيات توفير الضرائب من خلال تداول العملات الأجنبية في الخارج! معلومات ضريبية أساسية يجب أن تعرفها
قبل الخوض في استراتيجيات توفير الضرائب، دعونا نفهم أولاً النظام الضريبي لتداول العملات الأجنبية في الخارج.وتعتمد فعالية كل استراتيجية على هذا الأساس.
تُفرض الضرائب على الأرباح
تُحتسب الضرائب على تداول العملات الأجنبية في الخارج بناءً على الأرباح المحققة بين 1 يناير و31 ديسمبر من ذلك العام. ويُلزم من حققوا أرباحًا بتقديم إقرار ضريبي بين 16 فبراير و15 مارس من العام التالي
تُعامل أرباح تداول العملات الأجنبية في الخارجكدخل متنوع وتخضعلضريبة شاملة، أي أنها تُجمع مع دخل آخر كالدخل الأساسي لحساب مبلغ الضريبة. في المقابل، يخضع تداول العملات الأجنبية محلياً لضريبة منفصلة (بنسبة ثابتة قدرها 20.315%)، لذا يختلف النظام الضريبي تماماً.
ستحتاج إلى تقديم إقرار ضريبي عن الأرباح الناتجة عن تداول العملات الأجنبية في الخارج في الحالات التالية:
| الموظفون الذين يتقاضون رواتب | إذا تجاوز دخلك السنوي غير الراتب 200,000 ين ياباني |
| العمال غير المأجورين | إذا تجاوز إجمالي دخلك السنوي، بما في ذلك تداول العملات الأجنبية في الخارج، 580,000 ين (مبلغ الخصم الأساسي لعام 2025 وما بعده) |
يشمل الدخل السنوي المطلوب لتقديم إقرارك الضريبي دخلاً متنوعاً غير دخل تداول العملات الأجنبية في الخارج (مثل العملات الرقمية والتسويق بالعمولة). إذا كانت لديك مصادر دخل أخرى، فتأكد من جمعها في حساباتك
يخضع تداول العملات الأجنبية في الخارج لنظام ضريبي تصاعدي حيث يزداد معدل الضريبة كلما زاد دخلك
تخضع ضريبة الدخل على تداول العملات الأجنبية في الخارج لنظام ضريبي تصاعدي ، حيث يرتفع معدل الضريبة مع ارتفاع الدخل الخاضع للضريبة. وتوجد سبع شرائح ضريبية بناءً على الدخل الخاضع للضريبة
| الدخل الخاضع للضريبة | معدل الضريبة | مبلغ الخصم |
|---|---|---|
| من 1000 ين إلى 1949000 ين | 5% | 0 ين |
| 1,950,000 - 3,299,000 ين ياباني | 10% | 97,500 ين |
| 3,300,000 - 6,949,000 ين ياباني | 20% | 427,500 ين |
| 6,950,000 - 8,999,000 ين ياباني | 23% | 636,000 ين |
| من 9,000,000 إلى 17,999,000 ين ياباني | 33% | 1,536,000 ين ياباني |
| من 18,000,000 إلى 39,999,000 ين ياباني | 40% | 2,796,000 ين ياباني |
| أكثر من 40 مليون ين ياباني | 45% | 4,796,000 ين ياباني |
من ناحية أخرى، فإن معدل الضريبة على العملات الأجنبية المحلية موحد بغض النظر عن مقدار الدخل (ضريبة الدخل 15% + ضريبة السكان المحليين 5% + ضريبة الدخل الخاصة بإعادة الإعمار 0.315%)20.315%)。
نقطة التعادل للضرائب على تداول العملات الأجنبية في الخارج والمحلي
بالنظر إلى معدلات الضريبة الهامشية،إذا تجاوز دخلك الخاضع للضريبة 3.3 مليون ين ياباني، فإن معدل الضريبة على تداول العملات الأجنبية في الخارج (20% ضريبة دخل + 10% ضريبة محلية) يتجاوز بوضوح معدل الضريبة على تداول العملات الأجنبية محليًا البالغ 20.315%. بالنسبة لمن يتقاضون رواتب ويستخدمون الخصم الأساسي على رواتبهم، يُعدّ مبلغ "3.3 مليون ين ياباني" بمثابة دليل عملي.
من جهة أخرى، إذا كان الدخل ناتجًا فقط عن تداول العملات الأجنبية في الخارج،فإن عتبة الدخل الخاضع للضريبةتبلغ حوالي 4.8 مليون ين ياباني، وذلك نتيجةً لتأثير الخصم الأساسي وخصم الحساب السريع. فيما يلي مقارنة لمبالغ الضرائب حسب الدخل السنوي. (للعام 2025 وما بعده؛ الدخل من تداول العملات الأجنبية في الخارج أو الداخل فقط؛ يُطبق الخصم الأساسي فقط البالغ 580,000 ين ياباني (430,000 ين ياباني لضريبة السكان المحليين)؛ يشمل ضريبة الدخل الخاصة بإعادة الإعمار؛ تم استبعاد الضريبة الثابتة والخصومات الأخرى).
| الدخل السنوي | العملات الأجنبية (ضريبة الدخل + ضريبة الإقامة 10%) | العملات الأجنبية المحلية (ضريبة الدخل + ضريبة الإقامة 5%) |
|---|---|---|
| 1.5 مليون ين | حوالي 154,000 ين | حوالي 194,400 ين |
| 3.3 مليون ين | حوالي 465,200 ين | حوالي 560,100 ين |
| 5 ملايين ين | حوالي 923,100 ين | حوالي 905,400 ين |
| 6.95 مليون ين | حوالي 1,516,300 ين ياباني | حوالي 1,301,600 ين ياباني |
| 9 ملايين ين | حوالي 2,184,900 ين ياباني | حوالي 1,718,000 ين ياباني |
| 18 مليون ين | حوالي 6,058,100 ين ياباني | حوالي 3,546,400 ين ياباني |
كما ذكرنا سابقًا، إذا كان دخلك مقتصرًا على تداول العملات الأجنبية في الخارج، فإن العبء الضريبي يقلّ مع تداول العملات الأجنبية محليًا بمجرد أن يصل دخلك السنوي إلى حوالي 5 ملايين ين. مع ذلك، ستختلف نقطة التعادل الفعلية بناءً على كيفية استخدامك للخصومات والنفقات المختلفة التي سنناقشها لاحقًا، لذا يُرجى اعتبار هذا مجرد دليل إرشادي
للحصول على نظرة عامة شاملة عن الضرائب، بما في ذلك كيفية حساب ضريبة الدخل وضريبة الإقامة، يرجى الاطلاع على " كم مقدار الضريبة التي يجب علي دفعها على تداول العملات الأجنبية في الخارج؟ معدلات الضرائب وطرق الحساب وكيفية تقديم الإقرار الضريبي "
لا تخضع المكاسب والخسائر غير المحققة للضريبة
الأرباح والخسائر المحققة فقطللضريبة؛ أما الأرباح والخسائر غير المحققة فلا تخضع للضريبة. وتشير الأرباح والخسائر المحققة إلى الأرباح والخسائر التي تم تأكيدها من خلال إغلاق المراكز المحتفظ بها.
يرجى ملاحظة أن نقاط المقايضة، التي يتم الحصول عليها من فرق سعر الفائدة بين العملات التي يتم شراؤها وبيعها، ستخضع للضريبة عند تسوية المعاملة وظهورها في حسابك
ومع ذلك، فإن استرداد النقود يخضع للضريبة
تخضع المبالغ المستردة من وسطاء الفوركس ومواقع استرداد النقود في الخارج، عند فتح حساب أو التداول، للضريبة.وبما أنها تُعتبر دخلاً مكتسباً بشكل مستمر من التداول، فإنهاتخضع عموماً لضريبة شاملة باعتبارها "دخلاً متنوعاً"، وتُضاف إلى الأرباح والخسائر الناتجة عن تداول الفوركس في الخارج ضمن نفس الفئة.
يتم شرح تفاصيل الضرائب وتقديم الإقرارات الضريبية لاسترداد النقود في " هل أحتاج إلى تقديم إقرار ضريبي لاسترداد النقود من تداول العملات الأجنبية في الخارج؟ "
يرجى ملاحظة أنه لا يمكن ترحيل الخسائر
لا يمكن ترحيل الخسائر المتكبدة في تداول العملات الأجنبية في الخارج إلى السنوات اللاحقة لتعويض الأرباح المستقبلية
| إذا تكبدت خسائر في تداول العملات الأجنبية في الخارج، فستكون خسارتك في السنة الأولى 300,000 ين، وستحقق ربحًا قدره 1,000,000 ين في السنة الثانية. وبما أن الخسائر لا يمكن ترحيلها، فسيتم احتساب الضرائب في السنة الثانية على مبلغ 1,000,000 ين. |
| إذا تكبدت خسائر في تداول العملات الأجنبية المحلي، فستكون خسارتك في السنة الأولى 300,000 ين، وفي السنة الثانية ستحقق ربحًا قدره 1,000,000 ين. وبما أن الخسائر قابلة للترحيل لثلاث سنوات، فسيتم احتساب الضرائب في السنة الثانية على أساس 700,000 ين، أي 1,000,000 ين ناقص 300,000 ين. |
مع ذلك، يُمكن خلال نفس السنة تعويض الأرباح والخسائر بين عدة وسطاء فوركس في الخارج ومع دخل متنوع آخر (راجع تدابير توفير الضرائب 2 لمزيد من التفاصيل). للحصول على معلومات حول تقديم الإقرار الضريبي في السنة التي تكبدت فيها خسائر، يُرجى الاطلاع على " هل أنا ملزم بتقديم إقرار ضريبي عن الخسائر الناتجة عن تداول الفوركس في الخارج؟ "
7 استراتيجيات لتوفير الضرائب في تداول العملات الأجنبية في الخارج
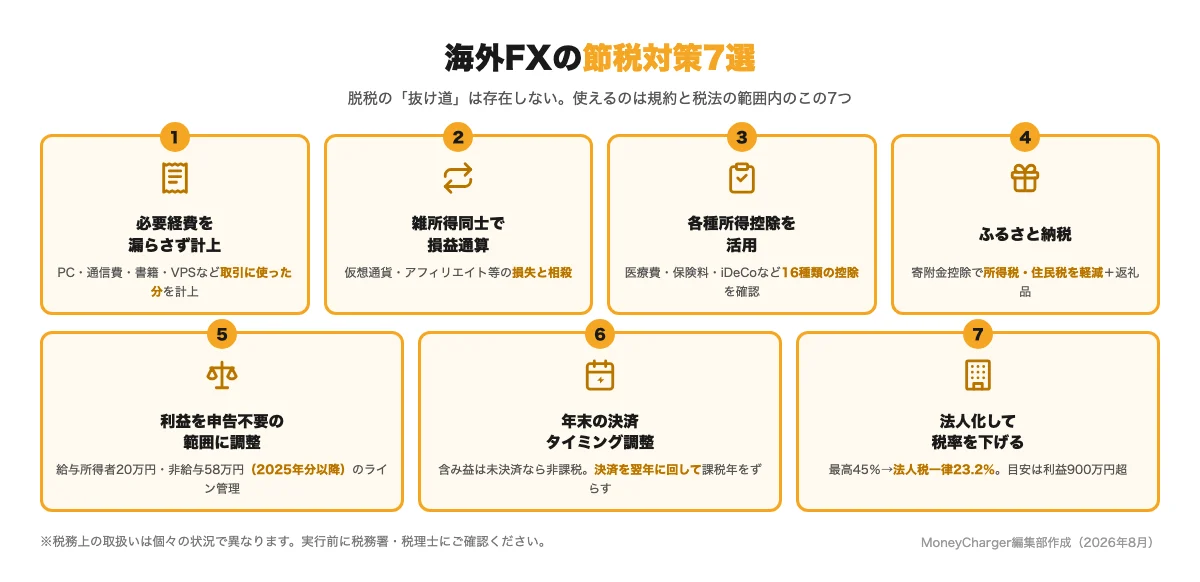
هناك سبع طرق قانونية لتخفيض الضرائب على تداول العملات الأجنبية في الخارج.جميع هذه الطرق مشروعة ويمكن استخدامها ضمن حدود الشروط والأحكام وقوانين الضرائب، وكلما زاد عدد الطرق التي تجمعها، زادت فعاليتها.
① سجل جميع النفقات الضرورية دون أي تقصير
بما أن الأرباح من تداول العملات الأجنبية في الخارج تُحسب على أساس "الدخل مطروحًا منه المصاريف الضرورية"،فبمجرد تسجيل جميع المصاريف بدقة، يمكنك تقليل دخلك الخاضع للضريبة بشكل مباشر. وفيما يلي أمثلة رئيسية على المصاريف:
- تكاليف شراء أجهزة الكمبيوتر والهواتف الذكية المستخدمة في التداول (النسبة المئوية منها المستخدمة في التداول)
- رسوم الاتصالات ورسوم عقد VPS
- نفقات الكتب المتعلقة بتداول العملات الأجنبية ورسوم المشاركة في الندوات (بما في ذلك تكاليف النقل)
- رسوم المعاملات وتكاليف المعدات مثل المكاتب والكراسي
بالنسبة لنفقات مثل أجهزة الكمبيوتر والإيجار ورسوم الاتصالات، يُحتسب فقط الجزء المستخدم في تداول العملات الأجنبية في الخارج ، وليس المبلغ كاملاً . احتفظ بسجل لوقت استخدامك. كذلك، يجب توزيع تكلفة المعدات باهظة الثمن التي تتجاوز 100,000 ين ياباني على عدة سنوات (استهلاك).
| تكلفة شراء هاتف ذكي أو جهاز كمبيوتر | طريقة التوزيع |
|---|---|
| أقل من 100 ألف ين | المحاسبة الإجمالية |
| ١٠٠,٠٠٠ ين أو أكثر ولكن أقل من ٢٠٠,٠٠٠ ين | تمت المحاسبة على مدى ثلاث سنوات |
| أكثر من 200 ألف ين | تمت المحاسبة على مدى أربع سنوات |
يتم شرح التفاصيل المتعلقة بما يمكن وما لا يمكن خصمه كمصروفات في " قائمة المصروفات التي يمكن خصمها في تداول العملات الأجنبية في الخارج "
② تعويض الخسائر مقابل إيرادات متنوعة أخرى
إذا كانت لديك مكاسب أو خسائر دخل أخرى متنوعة إلى جانب تلك الناتجة عن تداول العملات الأجنبية في الخارج،مقاصة تلك المكاسب والخسائر مع بعضها البعض. سيؤدي ذلك إلى تقليل دخلك الخاضع للضريبة.
| مثال على تعويض المكاسب والخسائر: إذا كان لديك ربح قدره 1.5 مليون ين من تداول العملات الأجنبية في الخارج وخسارة قدرها مليون ين من تداول العملات المشفرة ، فاحسب ضريبة الدخل على مبلغ 500,000 ين المتبقي من الدخل الخاضع للضريبة. |
إذا كنت تستخدم عدة وسطاء فوركس أجانب، يمكنك تعويض الأرباح والخسائر بين الحسابات. مع ذلك، يُرجى ملاحظة أنه لا يمكنك تعويض الأرباح والخسائر مع الفوركس المحلي (الذي يخضع لضريبة منفصلة) لأنه يندرج تحت فئة دخل مختلفة
③ استفد من مختلف الخصومات الضريبية على الدخل
توجد 16 نوعًا من الخصومات الضريبية على الدخل ، بما في ذلك خصومات النفقات الطبية، وخصومات أقساط التأمين الاجتماعي، وخصومات أقساط التأمين على الحياة، وخصم مساهمة المساعدة المتبادلة للشركات الصغيرة (iDeCo) . كلما زاد عدد الخصومات التي يمكنك تطبيقها، انخفض دخلك الخاضع للضريبة، وبالتالي يمكنك تخفيض كل من ضريبة الدخل وضريبة الإقامة.
أدى الإصلاح الضريبي لعام 2025 إلى زيادة الخصم الأساسي من 480,000 ين إلى 580,000 ين (بحد أقصى 950,000 ين حسب الدخل) ، مما جعل الخصم أكثر فعالية من ذي قبل. للاطلاع على قائمة الخصومات وتفاصيلها، يُرجى مراجعة قسم توفير الضرائب في " دليل ضرائب الفوركس الخارجي "
④ استخدم نظام فوروساتو نوزي (التبرع بضريبة مسقط الرأس)
في السنوات التي تحقق فيها أرباحًا من تداول العملات الأجنبية في الخارج،يزداد الحد الأقصى للمبلغ الذي يمكنك التبرع به لمدينتك (للحصول على خصم ضريبي). هذه استراتيجية فعّالة لتقليل ضريبة الدخل وضريبة الإقامة مع تلقي هدايا مقابل تكلفة صافية لا تتجاوز 2000 ين ياباني.
يرجى العلم بأنه لا يمكن استخدام نظام الإعفاء الخاص ذي المحطة الواحدة في السنوات التي تحقق فيها أرباحًا من تداول العملات الأجنبية في الخارج. لذا، يرجى تقديم طلب خصم التبرعات عن طريق إرفاق الإقرار الضريبي مع دخلك من تداول العملات الأجنبية
⑤ تعديل الأرباح لتكون ضمن حد بدل الإعالة أو إلى مبلغ لا يتطلب الإبلاغ عنه
من خلال الحفاظ على أرباحك ضمن النطاق الذي لا يتطلب تقديم إقرار ضريبي، وضمن النطاق المحدد للمُعالين، يمكنك تجنب دفع الضرائب تمامًا. وفيما يلي الحدود الدنيا للإعفاء الضريبي لعام ٢٠٢٥ وما بعده :
| لا يُشترط تقديم إقرار ضريبي (للموظفين الذين يتقاضون رواتب ثابتة) | حافظ على دخلك السنوي بخلاف الراتب أقل من 200,000 ين |
| لا يُشترط تقديم إقرار ضريبي (للموظفين غير الحاصلين على رواتب ثابتة) | حافظ على إجمالي دخلك السنوي أقل من 580,000 ين |
| للحصول على خصم الزوج/الزوجة | حافظ على إجمالي دخل زوجك/زوجتك أقل من 580,000 ين (ما يعادل 1,230,000 ين إذا كان دخلاً من الراتب) |
| الحصول على خصم خاص للزوج/الزوجة | يجب أن يتراوح إجمالي دخل الزوج/الزوجة بين 580,000 ين و 1,330,000 ين |
مع ذلك، في كثير من الحالات، يكون تحقيق دخل أعلى أكثر فائدة من حيث صافي الدخل من خفض الأرباح لأغراض ضريبية. إذا كنت مترددًا قبل اتخاذ القرار، قارن أرقام صافي الدخل
⑥ ضبط توقيت تسويات نهاية العام
بما أن الضريبة تُفرض على "الأرباح والخسائر التي تم تسويتها وتحقيقها"،فإذا أجلت تسوية المراكز ذات المكاسب غير المحققة الكبيرة في نهاية العام إلى العام التالي،يمكنك تأجيل دفع الضريبة لمدة عام. وإذا كانت لديك بالفعل أرباح كبيرة هذا العام، فإن هذا سيؤدي إلى نقل تلك الأرباح إلى عام ذي معدل ضريبي أقل.
في المقابل، إذا أغلقت مركزًا وحققت خسائر غير محققة قبل نهاية العام، يمكنك خصمها من أرباحك لذلك العام. مع ذلك، فإن تحريف تقديرك للسوق لأغراض ضريبية فقط سيكون له نتائج عكسية، لذا اعتبر هذا خيارًا واحدًا فقط
⑦ قم بتأسيس شركة لخفض معدل الضريبة الخاص بك
بمجرد أن تبدأ أرباحك بالنمو، يصبح تحويل شركتك إلى شركة استراتيجية فعّالة لتوفير الضرائب.فبينما يبلغ أعلى معدل لضريبة الدخل على الأفراد 45%، يبلغ معدل ضريبة الشركات 23.2% فقط. علاوة على ذلك، ستتوفر لديك فئات نفقات أكثر، مثل رواتب المديرين التنفيذيين، وستتمكن من ترحيل الخسائر.
من جهة أخرى، توجد تكاليف ثابتة مثل رسوم التسجيل ورسوم المحاسب الضريبي، كما أن رواتب المديرين التنفيذيين تخضع لقواعد محددة، كالأجور الثابتة المنتظمة، مما يُصعّب سحب الأموال بحرية. تبلغ نقطة التعادل حوالي 9 ملايين ين ياباني من الأرباح السنوية . لمزيد من التفاصيل، يُرجى الاطلاع على " توقيت وطريقة تأسيس شركة تداول عملات أجنبية في الخارج "
هل ستكتشف شركتي أمر تداولاتي في سوق العملات الأجنبية بالخارج؟ أم لن تكتشفه؟
ختامًا،إذا لم تتخذ الاحتياطات اللازمة، فمن المرجح أن تكتشف شركتك الأمر. تتابع الشركات ضرائب الموظفين من خلال التسويات الضريبية في نهاية العام، وإذا زادت ضريبة الإقامة الخاصة بك بينما بقي راتبك ثابتًا، فسيشتبهون في أن لديك عملًا جانبيًا (مثل تداول العملات الأجنبية في الخارج).هذه الزيادة في ضريبة الإقامة هي السبب الأرجح لاكتشاف شركتك للأمر.
بالإضافة إلى ذلك، يمكن أن تغير الأرباح الكبيرة إحساس المرء بالمال، وهو ما يمكن أن يلاحظه الزملاء
إجراءات لمنع شركتك من معرفة أمر تداول العملات الأجنبية في الخارج
- لاختيار "التحصيل العادي (الدفع الذاتي)" كطريقة لتحصيل ضريبة المقيم: حدد هذا الخيار عند تقديم إقرارك الضريبي. في حال تم خصمها من راتبك (التحصيل الخاص)، سيتم إخطار شركتك بذلك.
- لا ترفع مستوى معيشتك فجأة: فهذا هو العامل الأكبر الذي سيجعل الناس من حولك يلاحظون ذلك.
- من خلال المطالبة بالمصروفات والحفاظ على دخلك أقل من 200,000 ين، قد لا تحتاج حتى إلى تقديم إقرار ضريبي في المقام الأول.
- لا أخبر زملائي عن عملي الجانبي
حتى لو اخترتَ خيار "الدفع بنفسك"، فقد تُعالَج ضرائبك عن طريق الخطأ كتحصيل خاص، لذا يُفضَّل التأكد من ذلك مع بلدية مدينتك بعد تقديم إقرارك الضريبي. تجد تعليمات مفصلة، بما في ذلك لقطات شاشة، في قسم الإقرار الضريبي من " دليل ضرائب الفوركس في الخارج "
أسئلة وأجوبة حول التوفير الضريبي في تداول العملات الأجنبية في الخارج
فيما يلي أربعة أسئلة شائعة حول التوفير الضريبي في تداول العملات الأجنبية في الخارج
س: هل توجد أي ثغرات في دفع الضرائب؟
لا توجد ثغرات عندما يتعلق الأمر بدفع الضرائب.تستطيع سلطات الضرائب اليابانية تتبع الدخل المكتسب في الخارج من خلال أنظمة مثل تقارير التحويلات المالية الخارجية ومعيار الإبلاغ المشترك (CRS).
تقرير عن التحويلات المالية الخارجية، إلخ: نظام يسمح للسلطات الضريبية بتتبع التحويلات المالية من الخارج إلى الحسابات المحلية.
نظام الإبلاغ المشترك (CRS): نظام دولي لتبادل المعلومات يهدف إلى منع التهرب الضريبي والتحايل الضريبي باستخدام المؤسسات المالية الأجنبية.
إذا تبيّنعدم تقديمك للإقرار الضريبي، فسيتم فرض غرامة تأخير تتراوح بين 15% و20% على مبلغ الضريبة الأصلي، بالإضافة إلىغرامات التأخير في السداد، وغرامة تأخير باهظةتتراوح بين 35% و40%في حال وجود إهمال جسيم كإخفاء الدخل. لذا، احرص دائمًا على تقديم الإقرار الضريبي عند تحقيق أي ربح، واستخدم الطرق السبع المشروعة الموضحة في هذه المقالة لتقليل الضرائب المستحقة عليك.
س: هل أحتاج إلى تقديم إقرار ضريبي عن الخسائر؟
إذا أسفرت عمليات تداول العملات الأجنبية الخارجية عن خسارة صافية خلال العام، فلست ملزمًا بالإفصاح عن هذه الخسارة في إقرارك الضريبي. مع ذلك،إذا كان لديك دخل إضافي متنوع، فمن المفيد الإفصاح عنه لتعويض الخسارة مقابل دخل آخر. على سبيل المثال، إذا قمت بتعويض خسارة قدرها 300,000 ين ياباني من تداول العملات الأجنبية الخارجية بربح قدره 1,000,000 ين ياباني من تداول العملات الرقمية، يمكنك تخفيض دخلك الخاضع للضريبة إلى 700,000 ين ياباني.
س: كيف سأدفع ضريبة الإقامة الخاصة بي؟
تخضع أرباح تداول العملات الأجنبية في الخارج لضريبة الدخل المحلية (ضريبة بنسبة 10%). إذا كنت تقدم إقرارًا ضريبيًا للدخل، فلستَ مُلزمًا بتقديم إقرار ضريبة الدخل المحليةحتى في حال عدم تقديمك إقرارًا ضريبيًا للدخل، يُشترط عليك تقديم إقرار ضريبة الدخل المحلية إلى بلدية منطقتك إذا حققت أي أرباح، ولو كانت ينًا واحدًا فقط. إضافةً إلى ذلك، تتضمن ضريبة الدخل المحلية أيضًا مبلغًا ثابتًا (عادةً حوالي 5000 ين) بغض النظر عن الدخل.
س: هل تُعتبر أجهزة الكمبيوتر والهواتف الذكية من نفقات العمل؟
يمكن اعتبار أجهزة الكمبيوتر والهواتف الذكية المستخدمة في تداول العملات الأجنبية في الخارج مصاريف عمل. في حال استخدامها حصريًا لتداول العملات الأجنبية، يُخصم المبلغ بالكامل؛ أما في حال استخدامها لأغراض شخصية وتجاريةالجزء المستخدم فقط. وبالمثل، تُحسب مصاريف الاتصالات تناسبياً بناءً على سجلات وقت الاستخدام، وما إلى ذلك. تجدر الإشارة إلى أن البنود التي تبلغ تكلفتها 100,000 ين ياباني أو أكثر تخضع للاستهلاك (يُحتسب على مدى عدة سنوات).
يتم شرح حسابات الضرائب والمحاكاة للموظفين الذين يتقاضون رواتب بناءً على الدخل السنوي بالتفصيل في مقالنا حول الضرائب المتعلقة بتداول العملات الأجنبية في الخارج للعاملين الذين يتقاضون رواتب
ملخص: ينبغي تحقيق التوفير الضريبي باستخدام الطريقة المباشرة "المصروفات × الخصومات × تعويض الخسائر". ولا تنسَ الاستفادة من الاسترداد النقدي مرتين
لا توجد ثغرات قانونية فيما يتعلق بضرائب تداول العملات الأجنبية في الخارج، ولكنمن خلال الجمع بين خصومات المصاريف، وتعويض الخسائر، وخصومات أخرى متنوعة، يمكنك قانونيًا تقليل التزاماتك الضريبية بشكل كبير. دعونا نلخص النقاط الرئيسية مرة أخيرة.
- تخضع تجارة العملات الأجنبية في الخارج لضريبة شاملة (ضريبة تصاعدية). ويبلغ الحد الفاصل بين تجارة العملات الأجنبية في الخارج وتجارة العملات الأجنبية في الداخل حوالي 3.3 مليون ين ياباني من الدخل الخاضع للضريبة
- تتمثل أساسيات توفير الضرائب في "تسجيل جميع النفقات دون أي تقصير"، و"مقاصة المكاسب والخسائر من الدخل المتنوع"، و"16 نوعًا من خصومات الدخل"
- الحد الأدنى لعدم تقديم الإقرار الضريبي: 200,000 ين ياباني سنويًا للموظفين الذين يتقاضون رواتب و 580,000 ين ياباني سنويًا للموظفين الذين لا يتقاضون رواتب (للعام 2025 وما بعده)
- لا يمكن ترحيل الخسائر. ويمكن التحكم في السنة الضريبية عند التسوية في نهاية السنة
- إذا بلغت الأرباح السنوية حوالي 9 ملايين ين، ففكر في تأسيس شركتك
علاوة على ذلك، فإن استرداد تكاليف المعاملات لا يقل فعالية عن "تخفيض" الضرائب.باستخدام مواقع استرداد النقود، يُعاد إليك جزء من فرق السعر نقدًا مع كل عملية تداول. ضاعف أموالك المتبقية بالاستفادة من كلٍ من التوفير الضريبي واسترداد النقود.
\ قلل من تكاليفك الفعلية بالإضافة إلى التوفير الضريبي، واحصل على استرداد نقدي مع كل معاملة! /