




إذا أسفرت عمليات تداول العملات الأجنبية الخارجية عن خسارة صافية خلال العام، فلا يُطلب منك تقديم إقرار ضريبي.مع ذلك،إذا كان لديك دخل إضافي متنوع، مثل دخل العملات الرقمية أو التسويق بالعمولة، يُنصح بالإفصاح عن خسائرك وخصمها من دخلك الآخر لتقليل العبء الضريبي.
تشرح هذه المقالة النظام الضريبي للخسائر المتكبدة في تداول العملات الأجنبية في الخارج، وكيفية تعويض المكاسب والخسائر، وكيفية ملء الإقرار الضريبي، باستخدام أحدث القواعد التي تعكس الإصلاح الضريبي لعام 2025 (خصم أساسي يبلغ حوالي 3625 دولارًا)
الخلاصة | النقاط الرئيسية المتعلقة بالخسائر الناتجة عن تداول العملات الأجنبية في الخارج وتقديم الإقرارات الضريبية
- لا تتطلب السنوات التي لا تشهد سوى خسائر تقديم إقرار ضريبي: لا يوجد التزام بتقديم الإقرار الضريبي لعدم وجود دخل خاضع للضريبة. ولا يمكن ترحيل الخسائر إلى السنة التالية.
- إذا كان لديك دخل متنوع آخر، فإن تقديم الإقرار الضريبي مفيد: يمكنك تعويض الخسائر من تداول العملات الأجنبية في الخارج مقابل الأرباح من العملات المشفرة، وما إلى ذلك (وليس مقابل تداول العملات الأجنبية المحلي).
- المستندات المطلوبة هي "نموذج الإقرار الضريبي" (الصفحتان 1 و2): يجب تسجيل تداول العملات الأجنبية في الخارج في قسم "دخل متنوع (أخرى)". لا يُستخدم بيان حساب تداول العقود الآجلة.
للحصول على نظرة عامة كاملة عن معدلات الضرائب وطرق الحساب وإجراءات تقديم الإقرارات الضريبية، يرجى الرجوع إلى " كم من الضرائب يجب عليك دفعها على تداول العملات الأجنبية في الخارج؟ معدلات الضرائب وطرق الحساب وكيفية تقديم إقرارك الضريبي"، تحت إشراف محاسب ضرائب معتمد
*تم إعداد هذه المقالة وتحديثها بواسطة فريق التحرير في MoneyCharger وفقًا لسياسة إنشاء المحتوى الخاصة بهم. تستند المعلومات الضريبية، مثل معدلات الضرائب والخصومات، إلى مواد متاحة للجمهور من مصلحة الضرائب الوطنية ، كما تستند النقاط المهمة المتعلقة باستخدام وسطاء تداول العملات الأجنبية في الخارج إلى معلومات متاحة للجمهور من هيئة الخدمات المالية . تخضع قوانين الضرائب للتغيير، وقد يختلف النظام الضريبي باختلاف الظروف الفردية، لذا يُرجى استشارة مصلحة الضرائب أو محاسب ضرائب قبل تقديم إقرارك الضريبي.
النظام الضريبي وآليات تداول العملات الأجنبية في الخارج
تُعامل الأرباح الناتجة عن تداول العملات الأجنبية في الخارج كدخل متنوعلضريبة شاملة، لأغراض ضريبية. لنبدأ بشرح النظام الضريبي الذي يجب أن تكون على دراية به في السنة التي تكبدت فيها خسارة.
لا يُشترط الإفصاح عن الخسائر الناتجة عن تداول العملات الأجنبية في الخارج
إذا تكبدت خسائر فقط من تداول العملات الأجنبية في الخارج على مدار العام،فلست ملزمًا بتقديم إقرار ضريبي عن تلك الخسائر. وذلك لأن ضريبة الدخل تُحسب بناءً على الدخل الخاضع للضريبة، لذا إذا تكبدت خسائر فقط في سنة معينة، فلن تكون ملزمًا بدفع ضريبة الدخل، وبالتالي لن تحتاج إلى تقديم إقرار ضريبي.
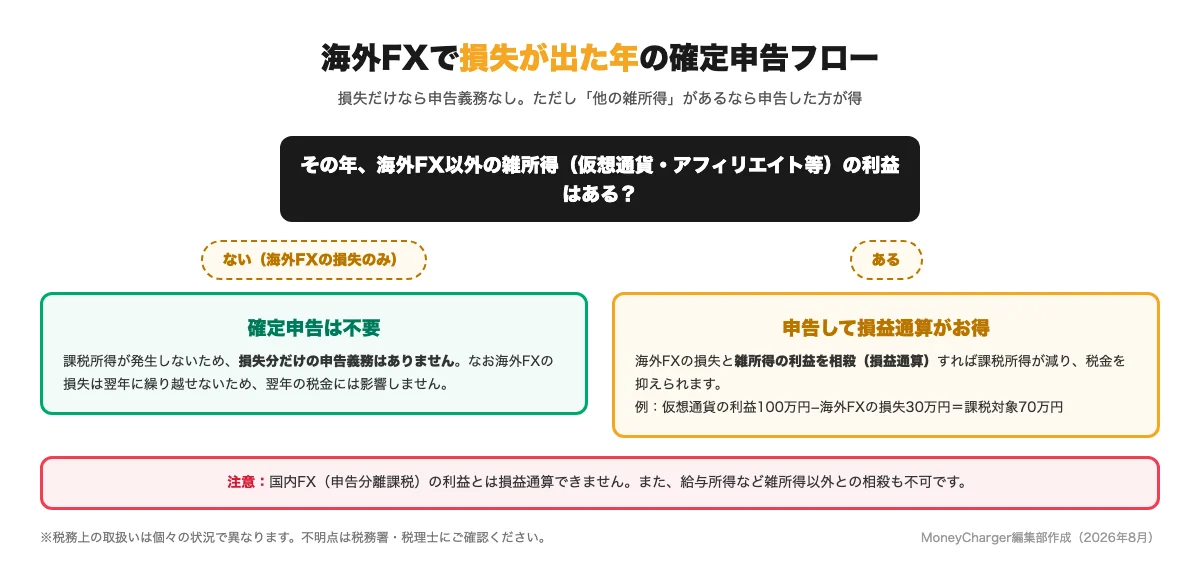
إذا كان لديك أي دخل متنوع يحقق ربحًا، فيجب عليك أيضًا الإعلان عن أي خسائر في إقرارك الضريبي
إذا كان لديك دخل إضافي متنوع إلى جانب تداول العملات الأجنبية في الخارج، فيجب عليك أيضًا إدراج خسائرك في تداول العملات الأجنبية في الخارج ضمن إقرارك الضريبي.لأن مقاصة الأرباح والخسائر في نفس السنة تقلل من دخلك الخاضع للضريبة، وبالتالي تقلل من مبلغ ضريبة الدخل التي تدفعها.
| مثال على مقاصة الأرباح والخسائر: تبلغ الخسارة من تداول العملات الأجنبية في الخارج حوالي 1875 دولارًا، بينما يبلغ الربح من العملات المشفرة حوالي 6250 دولارًا. ← احسب ضريبة الدخل على الدخل الخاضع للضريبة المتبقي، والذي يبلغ حوالي 4375 دولارًا، بعد المقاصة. |
ومع ذلك، لا يمكن تعويض الخسائر مقابل المكاسب من وسطاء تداول العملات الأجنبية المحليين
نظراً لاختلاف تصنيف تداول العملات الأجنبية في الخارج عن التداول المحلي من حيث ضريبة الدخل،لا يمكن مقاصة الأرباح والخسائر الناتجة عن كليهما. يخضع تداول العملات الأجنبية في الخارج لضريبة شاملة، بينما يخضع التداول المحلي لضريبة منفصلة، ويتم احتساب ضريبة الدخل بشكل منفصل لكل فئة.
| صرف العملات الأجنبية في الخارج | أسعار الصرف المحلية | |
|---|---|---|
| التصنيف الضريبي | الضرائب الشاملة | يتم فرض ضرائب منفصلة عند الإقرار |
| معدل الضريبة | 5%〜45% | 20.315% |
| ترحيل الخسائر | غير ممكن | ممكن (لمدة 3 سنوات) |
| مقاصة الأرباح والخسائر | ممكن من خلال دخل متنوع | ممكن في تداول العقود الآجلة، وما إلى ذلك |
على سبيل المثال، حتى لو تكبدت خسارة قدرها 1875 دولارًا تقريبًا من تداول العملات الأجنبية في الخارج وربحًا قدره 6250 دولارًا تقريبًا من تداول العملات الأجنبية المحلي، فلا يمكنك تعويضها، وسيتم احتساب الضرائب على ربح تداول العملات الأجنبية المحلي البالغ 6250 دولارًا تقريبًا
كذلك، يجب الانتباه إلى أنه لا يمكن ترحيل الخسائر
لا يمكن ترحيل الخسائر المتكبدة في تداول العملات الأجنبية في الخارج إلى السنوات اللاحقة . ولا يمكن تعويض الخسائر إلا مقابل الأرباح المحققة خلال نفس السنة.
| إذا تكبدت خسائر في تداول العملات الأجنبية في الخارج، ففي السنة الأولى: خسارة تقارب 1875 دولارًا، وفي السنة الثانية: ربح يقارب 6250 دولارًا. وبما أنه لا يمكن ترحيل الخسائر، فسيتم احتساب ضريبة الدخل على مبلغ 6250 دولارًا تقريبًا في السنة الثانية. |
| إذا تكبدت خسائر في تداول العملات الأجنبية المحلي، فستبلغ خسارتك في السنة الأولى حوالي 1875 دولارًا، وستحقق ربحًا في السنة الثانية يبلغ حوالي 6250 دولارًا. وبما أنه يمكنك ترحيل الخسائر لمدة ثلاث سنوات، فستحسب ضريبة الدخل في السنة الثانية على مبلغ 4375 دولارًا تقريبًا، وهو ما يعادل تقريبًا 6250 دولارًا مطروحًا منه تقريبًا 1875 دولارًا. |
علاوة على ذلك، إذا كنت تتداول من خلال حساب مؤسسي، يمكنك ترحيل الخسائر . إذا كنت تسعى لتحقيق أرباح كبيرة، يُرجى أيضًا مراجعة قسم " توقيت وطريقة تأسيس الشركات للتداول الأجنبي في الخارج "
يُطلب منك تقديم إقرار ضريبي إذا تجاوز دخلك حوالي 1250 دولارًا للموظفين الذين يتقاضون رواتب، وحوالي 3625 دولارًا للموظفين الذين لا يتقاضون رواتب
إذا تجاوزت أرباحك من تداول العملات الأجنبية في الخارج مبلغًا معينًا، فسيتعين عليك تقديم إقرار ضريبي. الحد الأدنى هو كما يلي:
| الموظفون برواتب ثابتة(موظفو الشركة، والعمال بدوام جزئي، وما إلى ذلك). | إذا تجاوز دخلك السنوي، بخلاف الراتب، حوالي 1250 دولارًا |
| الأفراد غير العاملين بأجر(الأفراد العاملون لحسابهم الخاص، ربات البيوت، الطلاب، إلخ). | إذا تجاوز إجمالي دخلك السنوي، بما في ذلك تداول العملات الأجنبية في الخارج، حوالي 3625 دولارًا (مبلغ الخصم الأساسي لعام 2025 وما بعده) |
عند تحديد ما إذا كنتَ مُلزماً بتقديم إقرار ضريبي، يجب عليكَ إدراج الدخل المتنوع غير الناتج عن تداول العملات الأجنبية في الخارج (مثل العملات الرقمية والتسويق بالعمولة). إذا كانت لديكَ مصادر دخل أخرى، فيُرجى جمعها والتحقق منها وفقاً لذلك
في بعض الحالات، قد لا يحتاج أصحاب الدخل المنخفض إلى تقديم إقرار ضريبي
قد لا يُلزم الأفراد ذوو الدخل السنوي المنخفض، كالعاملين بدوام جزئي أو مؤقت، بتقديم إقرار ضريبي حتى لو حققوا أرباحًا من تداول العملات الأجنبية في الخارج. وقد رفعت الإصلاحات الضريبية لعام 2025 الحد الأدنى المضمون لخصم دخل الراتب إلى حوالي 4063 دولارًا أمريكيًا، والخصم الأساسي إلى حد أقصى يبلغ حوالي 5938 دولارًا أمريكيًا، مماوسّع نطاق الإعفاء الضريبي.
| مثال على دخل جزئي بقيمة 3750 دولارًا تقريبًا (لعام 2025 وما بعده): دخل الراتب 3750 دولارًا تقريبًا - خصم دخل الراتب 4063 دولارًا تقريبًا = دخل الراتب 0.00 دولار تقريبًا. إذا كانت الأرباح من تداول العملات الأجنبية في الخارج ضمن الخصم الأساسي البالغ 5938 دولارًا تقريبًا (إذا كان إجمالي الدخل 8250 دولارًا أو أقل تقريبًا)، فإن الدخل الخاضع للضريبة هو 0.00 دولار تقريبًا ← لا يلزم تقديم إقرار ضريبي. |
بالإضافة إلى ذلك، يُعفى المتقاعدون من تقديم الإقرار الضريبي. إذا كان إجمالي دخلك من المعاشات التقاعدية الحكومية، وما إلى ذلك، حوالي 25,000 دولار أو أقل (خاضعًا جميعها لضريبة الاستقطاع) وكان دخلك الآخر حوالي 1,250 دولار أو أقل، فلستَ مطالبًا بتقديم إقرار ضريبي لتلك السنة
نصائح لتوفير الضرائب! سيؤدي الإفصاح عن النفقات إلى خفض الضرائب المستحقة عليك
في تداول العملات الأجنبية في الخارج، يمكنك خصم النفقات المتكبدة لتحقيق الأرباح من أرباحك.كلما زادت النفقات التي تطالب بها، انخفض دخلك الخاضع للضريبة، وبالتالي زادت إمكانية تخفيض ضريبة الدخل. فيما يلي أمثلة رئيسية على النفقات المؤهلة:
- تكاليف شراء أجهزة الكمبيوتر والهواتف الذكية المستخدمة في التداول (النسبة المئوية منها المستخدمة في التداول)
- تكاليف الاتصالات ورسوم عقد الخادم الافتراضي الخاص (VPS) للتداول الآلي
- تكاليف الكتب المتعلقة بتداول العملات الأجنبية ورسوم المشاركة في الندوات (بما في ذلك نفقات النقل والإقامة)
- رسوم المعاملات وتكاليف المعدات مثل المكاتب والكراسي
لا تُعتبر المصاريف غير المتعلقة بتداول العملات الأجنبية في الخارج، مثل المستلزمات الشخصية، قابلة للخصم الضريبي. ويخضع قبول أو رفض أي مصروف لتقدير مصلحة الضرائب المختصة، لذا يُرجى استبعاد أي مصاريف لا يمكنك تقديم تفسير منطقي لها عند الاستفسار. لمزيد من التفاصيل، يُرجى الاطلاع على " قائمة المصاريف القابلة للخصم لتداول العملات الأجنبية في الخارج "
كما يُنصح باستخدام خصومات الدخل المختلفة مثل خصم الزوج/الزوجة
يُعدّ استخدام الخصومات الضريبية المختلفة وسيلة فعّالة لخفض ضريبة الدخل. وقد تغيّرت شروط الخصومات الرئيسية على النحو التالي في الإصلاح الضريبي لعام 2025
| خصم الزوج/الزوجة | إذا كان إجمالي دخل زوجك حوالي 3625 دولارًا أو أقل (أو حوالي 7688 دولارًا أو أقل إذا كان دخله من الراتب فقط)، فيمكنك خصم ما يصل إلى حوالي 2375 دولارًا من دخلك |
| خصم خاص للزوج/الزوجة | إذا كان الدخل المشترك لزوجك يتراوح بين 3625 دولارًا تقريبًا و8313 دولارًا تقريبًا، فيمكنك الحصول على مبلغ معين من الخصم اعتمادًا على دخلك |
| الاستنتاج الأساسي | حوالي 3625 دولارًا (تصل إلى حوالي 5938 دولارًا لعامي 2025 و2026، حسب الدخل) |
بالإضافة إلى ذلك، يمكن خصم نفقات العلاج الطبي، وأقساط التأمين الاجتماعي، وأقساط التأمين على الحياة، وتبرعات الضرائب المحلية (خصومات التبرعات) من الدخل الخاضع للضريبة. * يُرجى ملاحظة أن الخصم الخاص بالإقرارات الضريبية ذات النموذج الأزرق (بحد أقصى 4,063 دولارًا تقريبًا) ينطبق على دخل الأعمال، وما إلى ذلك، ولا ينطبق على أرباح تداول العملات الأجنبية في الخارج (دخل متنوع) بحد ذاته
يتم شرح الصورة العامة لاستراتيجيات توفير الضرائب بالتفصيل في " 7 استراتيجيات لتوفير الضرائب لتداول العملات الأجنبية في الخارج "
تقديم الإقرارات الضريبية للأرباح والخسائر من تداول العملات الأجنبية في الخارج: المستندات المطلوبة وكيفية تعبئتها
من هنا، سنشرح الإجراءات وكيفية ملء المستندات اللازمة لتقديم الإقرار الضريبي للأرباح والخسائر الناتجة عن تداول العملات الأجنبية في الخارج
يتم تقديم الإقرارات الضريبية عموماً في الفترة من 16 فبراير إلى 15 مارس
من حيث المبدأ، تُقدّم إقرارات ضريبة الدخل الخاصة بتداول العملات الأجنبية في الخارج بين 16 فبراير و15 مارس من العام التالي، وتُدفع الضريبة في ذلك الوقت. وهناك ثلاث طرق لتقديم الإقرار:
- قم بتقديم إقرارك الضريبي عبر نظام الضرائب الإلكتروني (يمكنك إكمال العملية على هاتفك الذكي إذا كان لديك بطاقة رقمي)
- أرسلها إلى مكتب الضرائب عن طريق البريد أو خدمة التوصيل السريع
- خذها إلى مكتب الضرائب وقم بتقديمها
المستندات المطلوبة هي الصفحتان الأولى والثانية من "نموذج الإقرار الضريبي" بالإضافة إلى المستندات الداعمة
المستندات التالية مطلوبة لتقديم إقرارك الضريبي عن تداول العملات الأجنبية في الخارج. يُرجى العلم أنه تم إلغاء التمييز السابق بين "نموذج الإقرار الضريبي أ" و"نموذج الإقرار الضريبي ب" بالنسبة للإقرارات الضريبية المقدمة اعتبارًا من عام 2023 فصاعدًا، وتم دمجها في "نموذج إقرار ضريبي" واحد.
- نموذج الإقرار الضريبي (النموذج 1 والنموذج 2): الجزء الرئيسي الذي تسجل فيه دخلك وأرباحك وخصوماتك ومبلغ الضريبة.
- وثائق التحقق من الهوية: بطاقة رقمي الشخصي، إلخ.
- إيصال ضريبة الاستقطاع(لأولئك الذين لديهم دخل من الراتب): استخدم المعلومات الموجودة على الإيصال للنسخ (الإرفاق غير مطلوب).
- تقرير التداول السنوي: مخرجات من منصة MT4/MT5. المرفق غير مطلوب، ولكن يرجى الاحتفاظ به لأغراض الحساب.
- إيصالات المصروفات وشهادات الخصم المختلفة: حتى تلك التي لا تتطلب إرفاقها يجب الاحتفاظ بها لمدة 5 سنوات.
خطأ شائع: "بيان حساب الدخل المتنوع، وما إلى ذلك، المتعلق بتداول العقود الآجلة" هو وثيقة مخصصة للضرائب المنفصلة (تداول العملات الأجنبية والعقود الآجلة محليًا، وما إلى ذلك). لا يُستخدم هذا البيان لتداول العملات الأجنبية في الخارج، والذي يخضع لضريبة شاملة. يُرجى توخي الحذر، لأن استخدامه بشكل غير صحيح سيؤدي إلى تصنيف ضريبي خاطئ في إقرارك الضريبي
يجب تسجيل الأرباح والخسائر من تداول العملات الأجنبية في الخارج في عمود "الدخل المتنوع (أخرى)"
يجب تسجيل الأرباح والخسائر الناتجة عن تداول العملات الأجنبية في الخارج في قسم "دخل متنوع (أخرى)" من إقرارك الضريبي . إليك بعض النقاط الرئيسية حول كيفية ملء هذا القسم:
| الجدول 2: "تفصيل الدخل" | لكل وسيط فوركس أجنبي، اذكر اسم الوسيط (حيث يتم توليد الدخل) ومقدار الدخل. أما بالنسبة لدخل الراتب، فانقل المعلومات من بيان ضريبة الاستقطاع |
| الجدول 1، عمود "متفرقات (أخرى)" | يُبيّن هذا القسم الدخل المُتحقق من تداول العملات الأجنبية في الخارج، وصافي الدخل بعد خصم المصاريف. إذا كان لديك أكثر من وسيط تداول عملات أجنبية أو دخل متنوع آخر، فيُرجى إدراج المبلغ الإجمالي |
| الجدول 2: "المسائل المتعلقة بضريبة الإقامة" | إذا كنت لا تريد أن تكتشف شركتك عملك الجانبي، فاختر "ادفع لنفسك (تحصيل عادي)" |
إذا قمت بتعويض الخسائر مقابل إيرادات متنوعة أخرى في سنة الخسارة،المبلغ الصافيكإيرادات متنوعة. يُرجى ملاحظة أنه لا يمكن تعويض الإيرادات المتنوعة مقابل فئات دخل أخرى (مثل دخل الراتب)، لذا إذا كان إجمالي الإيرادات المتنوعة سالبًا، فسيتم التعامل معه على أنه 0.00 دولار تقريبًا.
إذا كنت غير متأكد، فإن "ركن إعداد الإقرارات الضريبية" هو الخيار الأكثر أمانًا
بدلاً من البحث بنفسك عن الحقول الصحيحة في النموذج، يمكنك استخدام ركن إعداد الإقرارات الضريبية التابع لهيئة الضرائب الوطنية، حيث سيتم ملء الحقول الصحيحة تلقائيًا باتباع التعليمات الظاهرة على الشاشة. تجد التعليمات المصحوبة بصور توضيحية في قسم الإقرارات الضريبية من "،" دليل ضرائب الفوركس في الخارج لذا يُرجى الرجوع إليه أيضًا.
أسئلة وأجوبة حول الخسائر الناتجة عن تداول العملات الأجنبية في الخارج وتقديم الإقرارات الضريبية
فيما يلي خمسة أسئلة شائعة تتعلق بالخسائر الناتجة عن تداول العملات الأجنبية في الخارج وتقديم الإقرارات الضريبية
س: متى تبدأ الضرائب على تداول العملات الأجنبية في الخارج؟
يخضع إجمالي الربح أو الخسارة المحققة بعد إغلاق الصفقة للضريبة. أما الأرباح والخسائر غير المحققة التي لم تتم تسويتها بعد، فلا تخضع للضريبة. وتخضع نقاط المقايضة للضريبة عند تسويتها وظهورها في الحساب
يرجى ملاحظة أنه سيتعين عليك تقديم إقرار ضريبي إذا تجاوز دخلك السنوي من مصادر أخرى غير الراتب حوالي 1250 دولارًا بالنسبة للموظفين الذين يتقاضون رواتب، وإذا تجاوز إجمالي دخلك السنوي حوالي 3625 دولارًا بالنسبة للموظفين الذين لا يتقاضون رواتب (للعام 2025 وما بعده)
س: متى ستعرف شركتي عن دخلي من تداول العملات الأجنبية في الخارج؟
السببان الرئيسيان هما أن "ضريبة الإقامة تصبح مرتفعة بشكل غير معتاد مقارنة بدخلك الأساسي من وظيفتك" و"قد ينتشر الخبر إلى زملائك"."الدفع الذاتي (التحصيل العادي)"كطريقة لتحصيل ضريبة الإقامة عند تقديم إقرارك الضريبي، يمكنك تقليل احتمالية علم شركتك بالتغيير في ضريبة الإقامة. مع ذلك، لا توفر جميع البلديات هذا الخيار، لذا تأكد من مراجعة بلدية مدينتك قبل تقديم الإقرار.
س: أيهما لديه ضرائب أعلى، تداول العملات الأجنبية في الخارج أم تداول العملات الأجنبية في الداخل؟
بالنظر إلى معدلات الضريبة الهامشية، يتجاوز معدل الضريبة على تداول العملات الأجنبية في الخارج (الضريبة الشاملة) 20.315% مقارنةً بتداول العملات الأجنبية المحلي عندما يتجاوز الدخل الخاضع للضريبة حوالي 20,625 دولارًا أمريكيًا. أما بالنسبة للدخل الناتج حصريًا عن تداول العملات الأجنبية في الخارج، فإن نقطة التعادل الضريبي تبلغ حوالي 30,000 دولار أمريكي. (الحسابات لعام 2025 وما بعده، مع تطبيق الخصم الأساسي فقط البالغ حوالي 3,625 دولارًا أمريكيًا (ضريبة المقيمين حوالي 2,688 دولارًا أمريكيًا)، بما في ذلك ضريبة الدخل الخاصة بإعادة الهيكلة)
| الدخل السنوي | العملات الأجنبية (ضريبة الدخل + ضريبة الإقامة 10%) | العملات الأجنبية المحلية (ضريبة الدخل + ضريبة الإقامة 5%) |
|---|---|---|
| حوالي 9375 دولارًا | حوالي 962.50 دولارًا | حوالي 1215 دولارًا |
| حوالي 20,625 دولارًا | حوالي 2908 دولارًا | حوالي 3501 دولارًا |
| حوالي 31,250 دولارًا | حوالي 5769 دولارًا | حوالي 5659 دولارًا |
| حوالي 56,250 دولارًا | حوالي 13,656 دولارًا | حوالي 10,738 دولارًا |
| حوالي 112,500 دولار | حوالي 37,863 دولارًا | حوالي 22,165 دولارًا |
للحصول على مقارنة مفصلة، يرجى الاطلاع على " الاختلافات بين تداول العملات الأجنبية في الخارج وتداول العملات الأجنبية في الداخل "
س: هل توجد أي ثغرات في النظام الضريبي؟
لا، ليس هناك. تستطيع سلطات الضرائب اليابانية تتبع الدخل المُكتسب في الخارج من خلال تقارير التحويلات المالية الخارجية ومعيار الإبلاغ المشترك (CRS). في حال اكتشاف عدم تقديم الإقرار الضريبي، تُفرض غرامة تتراوح بين 15% و20%، وتُفرض غرامة باهظة تتراوح بين 35% و40% في حالات الإهمال الجسيم كإخفاء الدخل. للاطلاع على طرق قانونية لتقليل عبء الضرائب، يُرجى مراجعة " 7 استراتيجيات لتوفير الضرائب في تداول العملات الأجنبية في الخارج "
س: كيف أقدم إقراري الضريبي لحساب مقوم بالدولار؟
إذا حققت ربحًا في حساب مقوّم بالدولار، فعليك تحويله إلى الين وتقديم إقرارك الضريبي. وكقاعدة عامة، يتم التحويل باستخدام سعر الصرف المتوسط (TTM: متوسط سعر البيع وسعر الشراء وفقًا للتلغراف) لكل يوم تداول ( الهيئة الوطنية للضرائب | تحويل معاملات العملات الأجنبية ).
يُعدّ تحويل الأموال بين المعاملات اليومية عمليةً تستغرق وقتًا طويلاً، لذا يُنصح من لا يُجيدون التعامل بالدولار باستخدام حسابات بالين. في حال وجود أي استفسارات، يُرجى استشارة محاسب ضرائب أو أي متخصص آخر
ملخص: لا يلزم تقديم إقرار ضريبي إذا كانت جميع خسائرك. مع ذلك، يُفضّل تقديم الإقرار في السنوات التي يمكنك فيها تعويض الأرباح والخسائر
وأخيراً، دعونا نراجع النقاط الرئيسية المتعلقة بتقديم إقرارك الضريبي لسنة تكبدت فيها خسائر من تداول العملات الأجنبية في الخارج
- لا يوجد التزام بالإبلاغ عن الخسائر الناتجة عن تداول العملات الأجنبية في الخارج في سنة معينة (لا يمكن ترحيل الخسائر إلى السنة التالية)
- إذا كان لديك دخل متنوع آخر (مثل دخل العملات المشفرة أو التسويق بالعمولة)، فمن الأفضل الإعلان عنه لتعويض الخسائر مقابل المكاسب
- لا يمكن استخدام العملات الأجنبية المحلية (الخاضعة للضريبة بشكل منفصل) لتعويض المكاسب والخسائر
- عتبات تقديم الإقرارات الضريبية: بالنسبة للموظفين الذين يتقاضون رواتب، الدخل السنوي الذي يتجاوز حوالي 1250 دولارًا؛ بالنسبة للموظفين الذين لا يتقاضون رواتب، الدخل السنوي الذي يتجاوز حوالي 3625 دولارًا (للعام 2025 وما بعده)
- المستندات المطلوبة لتقديم الإقرار الضريبي هي الصفحتان الأولى والثانية من "نموذج الإقرار الضريبي". يجب إدراج تداول العملات الأجنبية في الخارج في قسم "دخل متنوع (أخرى)"، ولا يجب استخدام بيان الحساب الخاص بتداول العقود الآجلة
إن سنوات الخسائر هي الوقت الأمثل لمراجعة تكاليف التداول.باستخدام موقع استرداد نقدي،يمكنك خفض تكاليف التداول بشكل فعال، حيث يُعاد إليك جزء من فرق السعر نقدًا في كل مرة تتداول فيها، سواء ربحت أم خسرت.
\ اربح أو خسر، واسترد نقودك مع كل عملية تداول! /